(以下内容转自雪球悟道的可,,不构成任何建议)
一夜之间,存储不缺了,光模块要降价,全行业各个细分大扩产,似乎逻辑都变得不硬了。
存储和算力芯片扩产,或许未来3年后都不紧缺,而六氟化钨受益于所有大厂晶圆扩产。
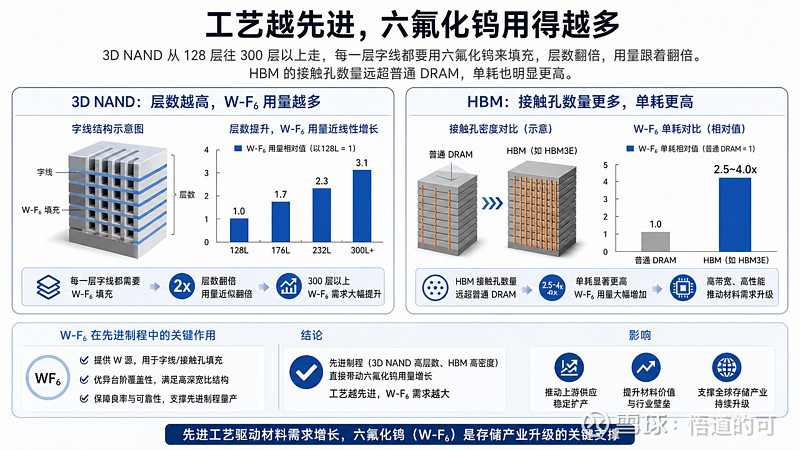
芯片制造里 CVD 工艺沉积钨膜的唯一商用气体,存储芯片用量占大头。六氟化钨需求将跟随存储技术迭代快速通胀。3D‑NAND堆叠层数提升以及HBM占比提升将推动单片存储芯片孔结构数量成倍提升,进而同步带动六氟化钨耗材需求用量。
下游海内外存储大厂进入历史级扩产周期。三星扩平泽 P4 和光州 NAND,海力士 514 亿美元在清州建新厂、目标 2030 年 DRAM 月产能接近 100 万片,美光
93 亿美元扩广岛 HBM 产线。国内这边,长江存储武汉三期预计 26 年投产,长鑫募资 295 亿扩 DRAM 和 HBM。
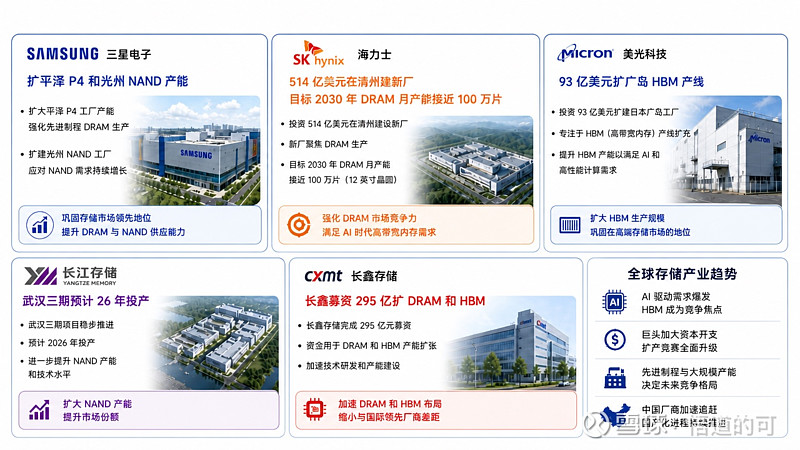
每新增一条存储产线,对应 150-300 吨/年的六氟化钨需求。历史难求的大扩产,需要新增多少需求?
工艺越先进,单片用得越多。3D NAND 从 128 层往 300 层以上走,每一层字线都要用它来填充,层数翻倍,用量跟着翻倍。HBM 的接触孔数量远超普通 DRAM,单耗也明显更高。
产业在线的数据是,全球消费量从 2020 年 4620 吨涨到 2025 年 8901 吨,复合增速 14%。
但是,进入历史级别的大扩产周期后,这个增速可能预测未来太保守了。如果增速在20%以上,供不应求会更加剧烈,供需关系更深度紧张。
按照目前六氟化钨扩产的产能增速,远远追不上20%的需求增速。
7 月 1 日,日本关东电化、中央硝子正式永久停产六氟化钨,合计退出 2200 吨高端产能,占全球高端供给约 25%。原材料钨粉被我们卡脖子了,全球八成钨粉供应在China。出口管制之后,今年 2-4 月对日钨粉出口归零。
韩国的两家企业SK Specialty、Foosung 产能以自用为主,很难确定他们的产能利用率,或许仅仅在50%上下浮动,因为他们的钨粉也非常紧缺,今年同步不断涨价。
晶圆厂导入一个新供应商,验证周期 2-5 年。
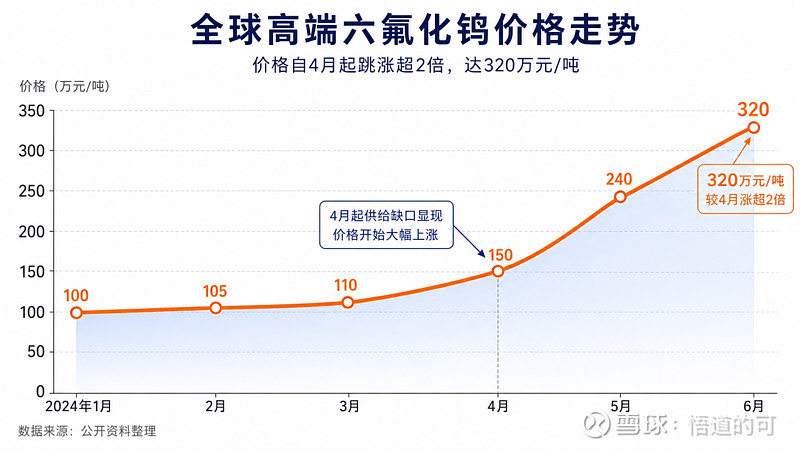
国内现货,6N 级 7 月中旬报到 320 万/吨,较 4 月初涨了近两倍。调价机制也在变,从年度长协切换到季度、月度联动,涨价往下游传导得更快了。
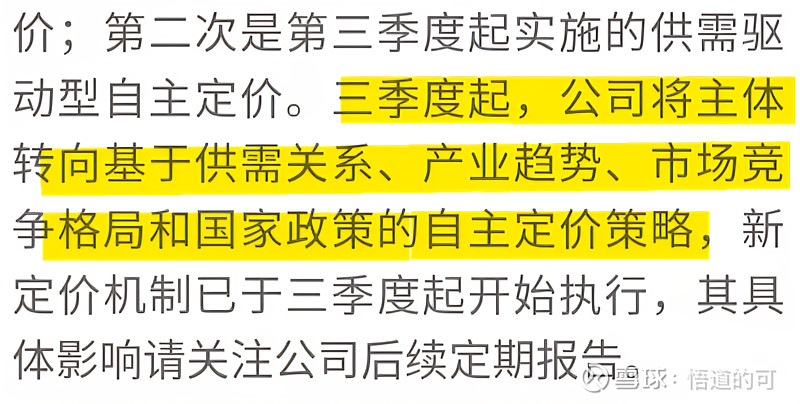
中船最新的投资者交流公告中,提到了目前掌握自主定价权。
客户关系方面,基本实现全球存储大厂全覆盖。在美光、铠侠、英特尔、SK 海力士等国际主流存储及逻辑芯片客户中,该产品市占率稳步提升,为海外业务增量与全球化布局夯实根基。(来自公司半年报)
产能为王,真正实锤大产能、扩建产能,实实在在做事的不多。
六氟化物实际上算是AI算力的三阶导,但这个环节有点一超称霸的味道,竞争格局是真好
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。