应用材料把未来三年的订单,提前给了它
调研纪要里的硬话
8月31日机构调研纪要里藏着一句含金量极高的表述:应用材料(AMAT)未来三年的订单与产能已基本被上游客户锁定——作为AMAT精密结构件的核心供应商(贡献公司半导体收入约50%),这句话翻译成投资语言就是:华亚智能(003043)未来三年的收入能见度,已被全球第一大半导体设备商提前写好。公司管理层更直白:有多少产能就能对应多少订单——业绩变量只剩一个:产能。
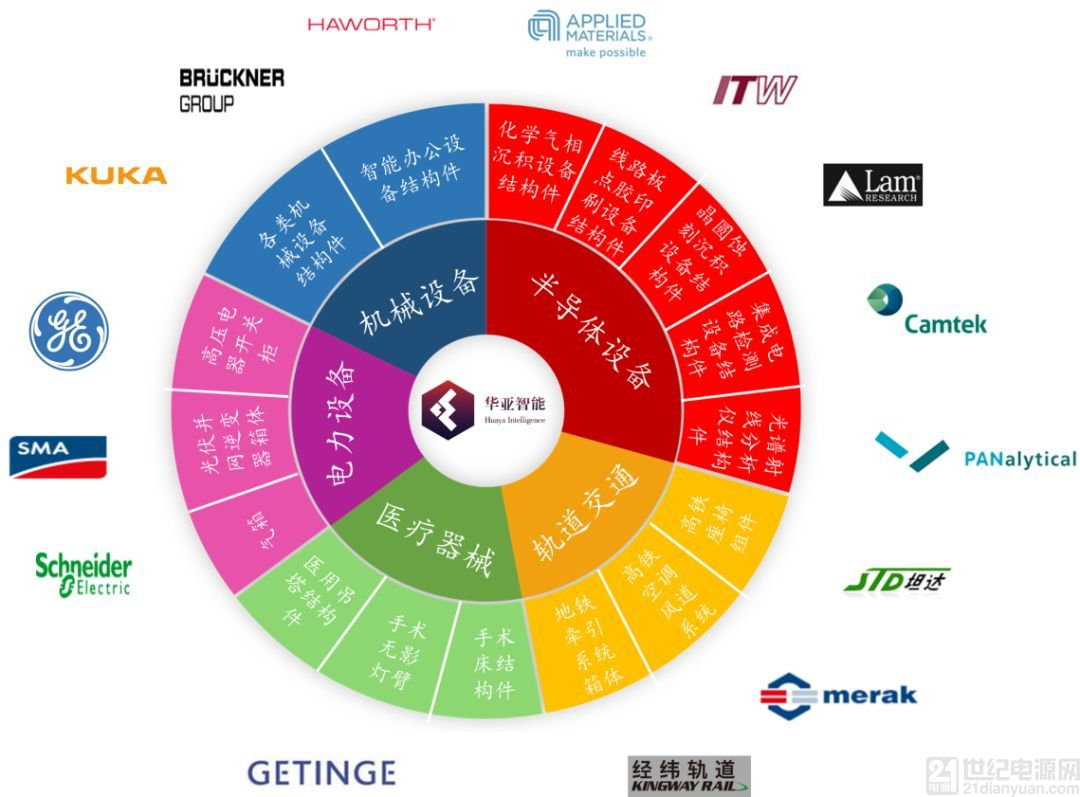
图片来源:世纪电源网·华亚智能业务布局与客户矩阵
一、中报亮点:Q2单季净利+200%
2026年上半年营收4.70亿元(+8.32%),归母净利润3620.19万元,同比增长35.88%;二季度单季营收2.97亿元(+45.73%)、单季归母净利2840万元(+200.27%)——环比+264%,拐点力度罕见。结构上,精密金属结构件收入3.81亿元,同比+51.39%,半导体业务营收占比已从不足60%升至80%,成为绝对核心;国内收入虽受光伏等拖累,但海外收入同比增长近50%。开源证券点评直言:Q2业绩表现亮眼,半导体景气度已然呈现。
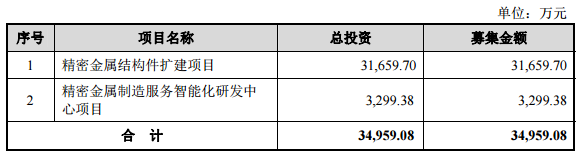
图片来源:世纪电源网·华亚智能可转债募投项目
二、护城河:5-10年验证周期焊死的大门
半导体设备精密零部件直接影响设备性能与良率,海外大厂供应商验证周期长达5-10年且要求具备海外产能——新玩家几乎无法在周期内入场。华亚智能的客户名单是全球设备业的全明星:AMAT(约50%)、泛林(Lam)、ASML、中微公司、北方华创,下游三星、海力士五年内产能翻倍计划与ASML百亿美元级EUV采购,每一分钱资本开支都外溢为结构件订单。可转债募投的精密金属结构件扩产项目2026年6月已投产,目标覆盖14-130nm DUV工艺——产能瓶颈正在拆除,而需求端的闸门已经全开。
三、华字辈的实锤派:有利润、有指引、有并表
与多数题材型华字辈不同,华亚智能是实打实的业绩票:管理层在调研中给出清晰指引——预计三季度半导体业务单月收入维持在1亿元左右、苏州冠鸿4400万元承诺利润三季度并表、全年净利润看至2.5亿元;机构最新预测2026-2028年归母净利润2.77/3.86/5.28亿元,对应当前股价PE仅39.7/28.5/20.8倍——而半导体设备零部件同行平均PE约50倍,2027年估值差距接近一倍。华创证券维持推荐评级,永赢半导体产业基金等公募持续增持。
四、展望:向200亿市值修复的路径
短期看,Q3冠鸿并表+单月收入亿元常态化,三季报大概率再超预期;中期看,2027年半导体收入看至15-16亿元、毛利率回升至35%-40%(汇兑影响消退),业绩翻倍路径清晰;长期看,全球半导体设备12-18个月的产能瓶颈期,正是绑定AMAT的供应商份额与定价权双升的窗口。华字辈炒的是名字,华亚智能赚的是订单——当情绪与业绩在同一只票上合流,修复行情往往走得比想象更远。
(以上内容为基于公开信息的行业分析,不构成投资建议。公司对单一大客户AMAT依赖度较高,海外收入占比大、存在汇兑与地缘风险;业绩指引为管理层预测,存在不确定性。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。