(以下内容转自雪球悟道的可,不构成任何建议)
688146中船特气
六氟化钨系列2.0
。紧接昨天。
六氟化钨是先进制程CVD前驱体、半导体制造高价值耗材。上游原材料主要为钨粉与氟化剂(三氟化氮或氟气),广泛应用于逻辑芯片、DRAM、3D NAND 等产品制造。
扩产周期长、长协锚定趋弱,导入大厂认证周期不易。没几家能造,日本停产后呈现单一公司称霸的竞争格局。
最新调研公告,公司把调价分成两个阶段:3 月底完成成本传导型调价,三季度起实施基于供需关系的自主定价,新机制已经开始执行。半年报的业绩大增只是前菜,涨价大周期还没开始。
从"钨粉涨了所以我涨价",变成"供不应求所以我定价"。
26M5,中国六氟化钨对外出口均价约144.5万元/吨,月环比+40%,较25M12均价增长300%。
存储产线,六氟化钨是HBM和NAND的生产必需品,全球存储大厂,海力士、美光、三星、长鑫、长江、凯侠在2030年前完成历史最高级别扩产,可以推算六氟化钨的需求增速将前所未有,打破年增长14%的历史规律。三星 NAND 2030 年做到 560 层以上、SK 604 层、长存 400 层+,同样一片晶圆位元产出比 2025 年高五六成。片数决定六氟化钨等材料消耗,位元决定价格。
我个人整理存储大厂的扩产目标以及资本开支:
先是扩产目标,三星、海力士、美光、凯侠、长鑫、长江都有明确的扩产计划,方便做个统计和预测。由于西部数据和闪迪目前扩产计划相对保守,先不算在里面。
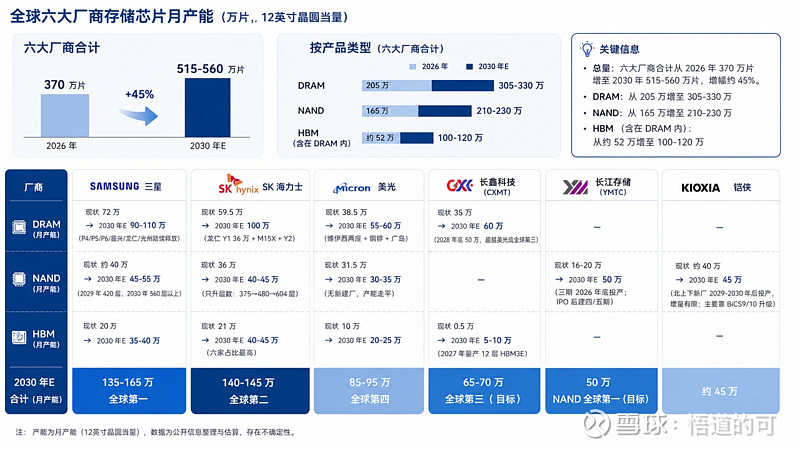
六大厂商合计月产能从 2026 年的 370 万片增至 2030 年的 515-560 万片,增幅约 45%。
再看资本开支,我把台积电也算进来,他也属于芯片制造需要用到电子特气。存储大厂的资本开支非常迅猛,科技行业的流动性大转移。
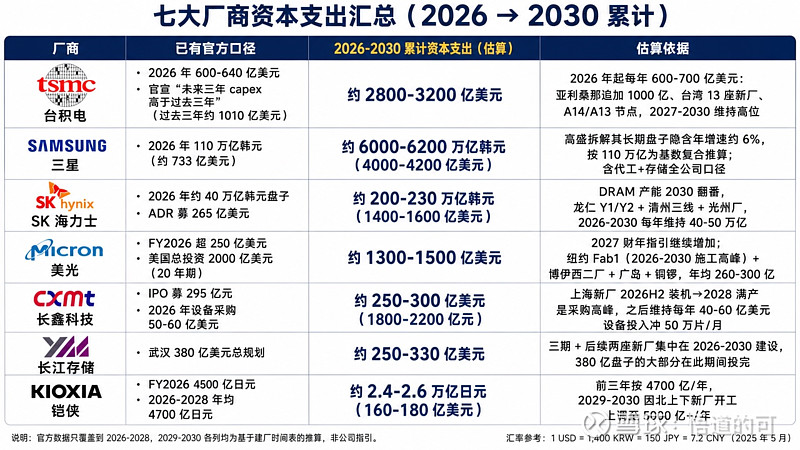
扩产在2030年全部落地后,产能非常庞大,需要的六氟化钨会远远大于现有需求。
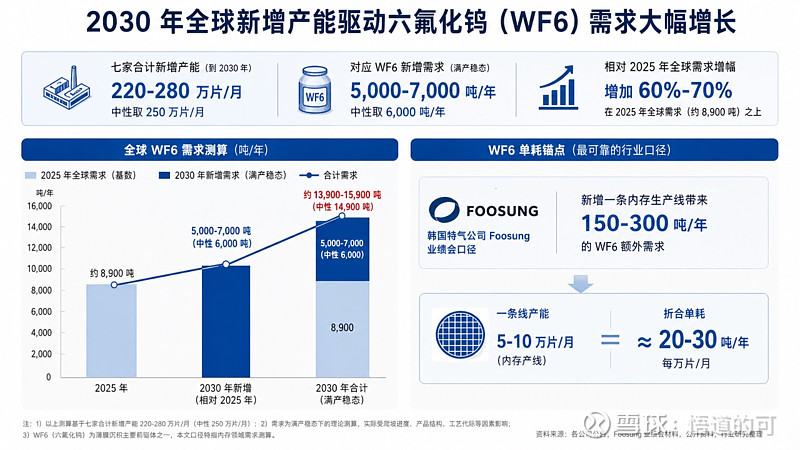
到 2030 年,七家合计新增产能约 220-280 万片/月(中性取 250 万片/月),对应满产稳态下六氟化钨新增需求约 5,000-7,000 吨/年。这相当于在 2025 年全球需求(约 8,900 吨)之上再增加六七成。
WF6 单耗锚点。最可靠的锚是韩国特气公司 Foosung 业绩会口径:新增一条内存生产线带来约 150-300 吨/年的 WF6 额外需求(一条线约 5-10 万片/月,折合每万片/月 ≈ 20-30 吨/年)。
全球现有 WF6 总产能约 10,000 吨。2026 年 7 月 1 日,日本关东电化和中央硝子永久停产,减掉 2,100 吨。
供给端无法跟上这样的需求增速,日本产能退出,韩国产能全部自供且由于缺钨粉难以满产,需求或许只能指望我们国内填上。钨粉出口管制导致海外产能向国内转移。
新产线通过晶圆厂认证要 18-24 个月,名义产能不等于有效供给,新增的产能也没法快速进入存储产线。
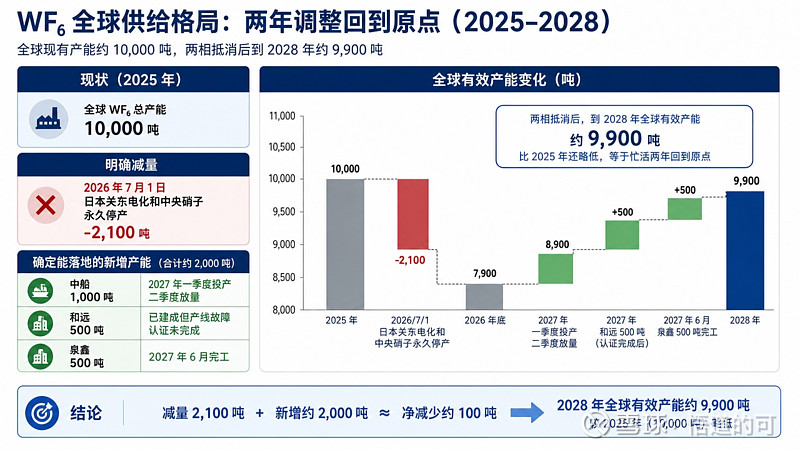
2028-2030年,供需关系依然非常紧缺,短期内看不到缓解可能。
如何称霸?产能为王,全球六氟化钨标杆。27年产能由3000吨上调至4000吨。上海基地1000吨六氟化钨新项目环评公示(2024年的公示,不知道推进进度),叠加邯郸基地2000吨已有产能、1000吨在建产能,有可能27年产能提升至4000吨。
掌握自主定价权后,调价采取渐进式推进,以季度议价为基本节奏。公司绝大部分头部存储企业已完成认证并批量供货,个别海外客户认证工作正在持续推进中。受钨相关物项出口管制政策影响,部分海外厂商在上游原料获取方面面临一定制约。公司已在日本、韩国设立区域服务中心,以贴近客户、提升服务响应能力。(摘取调研公告)
六氟化钨的确是很卡脖子的材料,存储材料C位
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。