截至目前发文
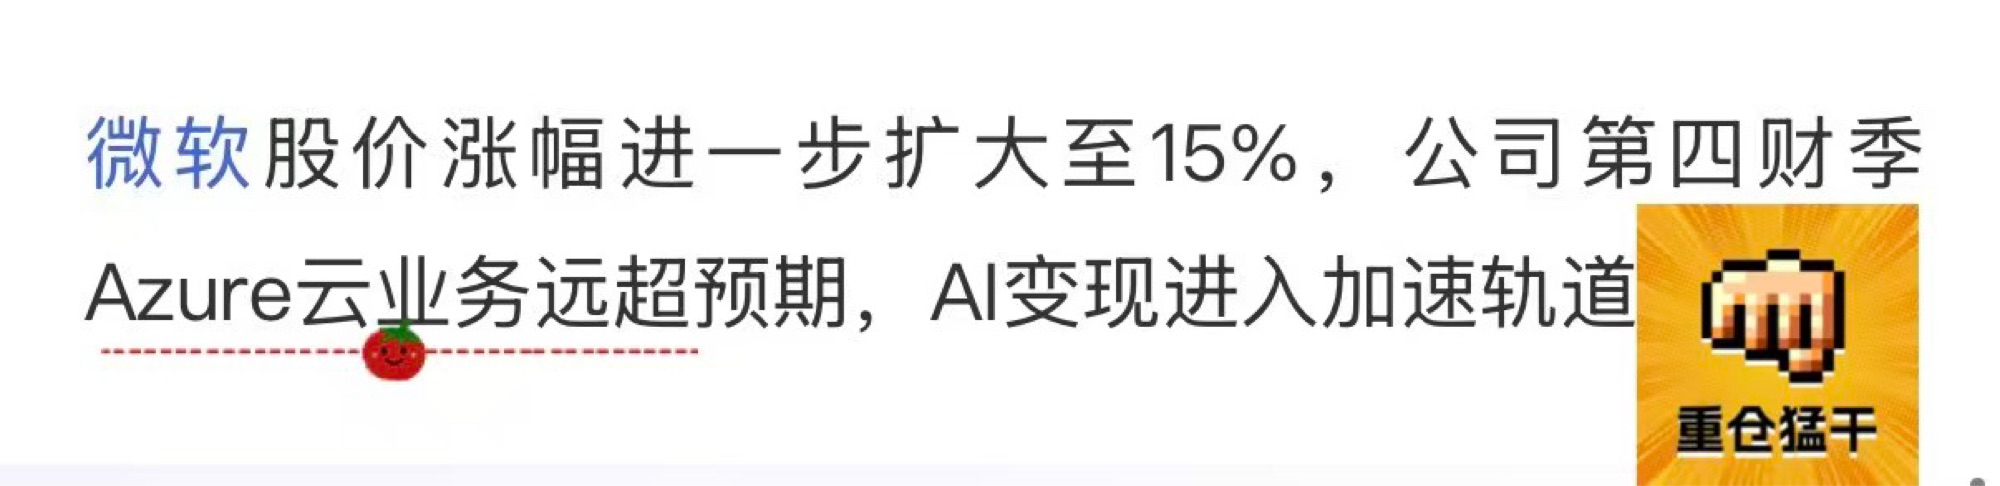
一、合作主体与官方实锤依据(全部来自深交所互动易、公司官方披露)
合作执行载体为南兴股份全资子公司唯一网络,是微软中国官方认证战略合作伙伴,围绕Azure云、Azure OpenAI形成算力底座、混合云部署、企业AI应用三层深度合作,所有合作信息均有上市公司董秘公开回复佐证:
1. 2024.10.29 深交所互动易官方答复
投资者直接提问:公司是否与微软Azure、OpenAI存在合作?
董秘明确回复:子公司唯一网络为微软云合作伙伴,基于AI大模型技术与微软联合创新,面向政企提供定制化AI与云解决方案。
2. 2026.02.04 互动易二次确认
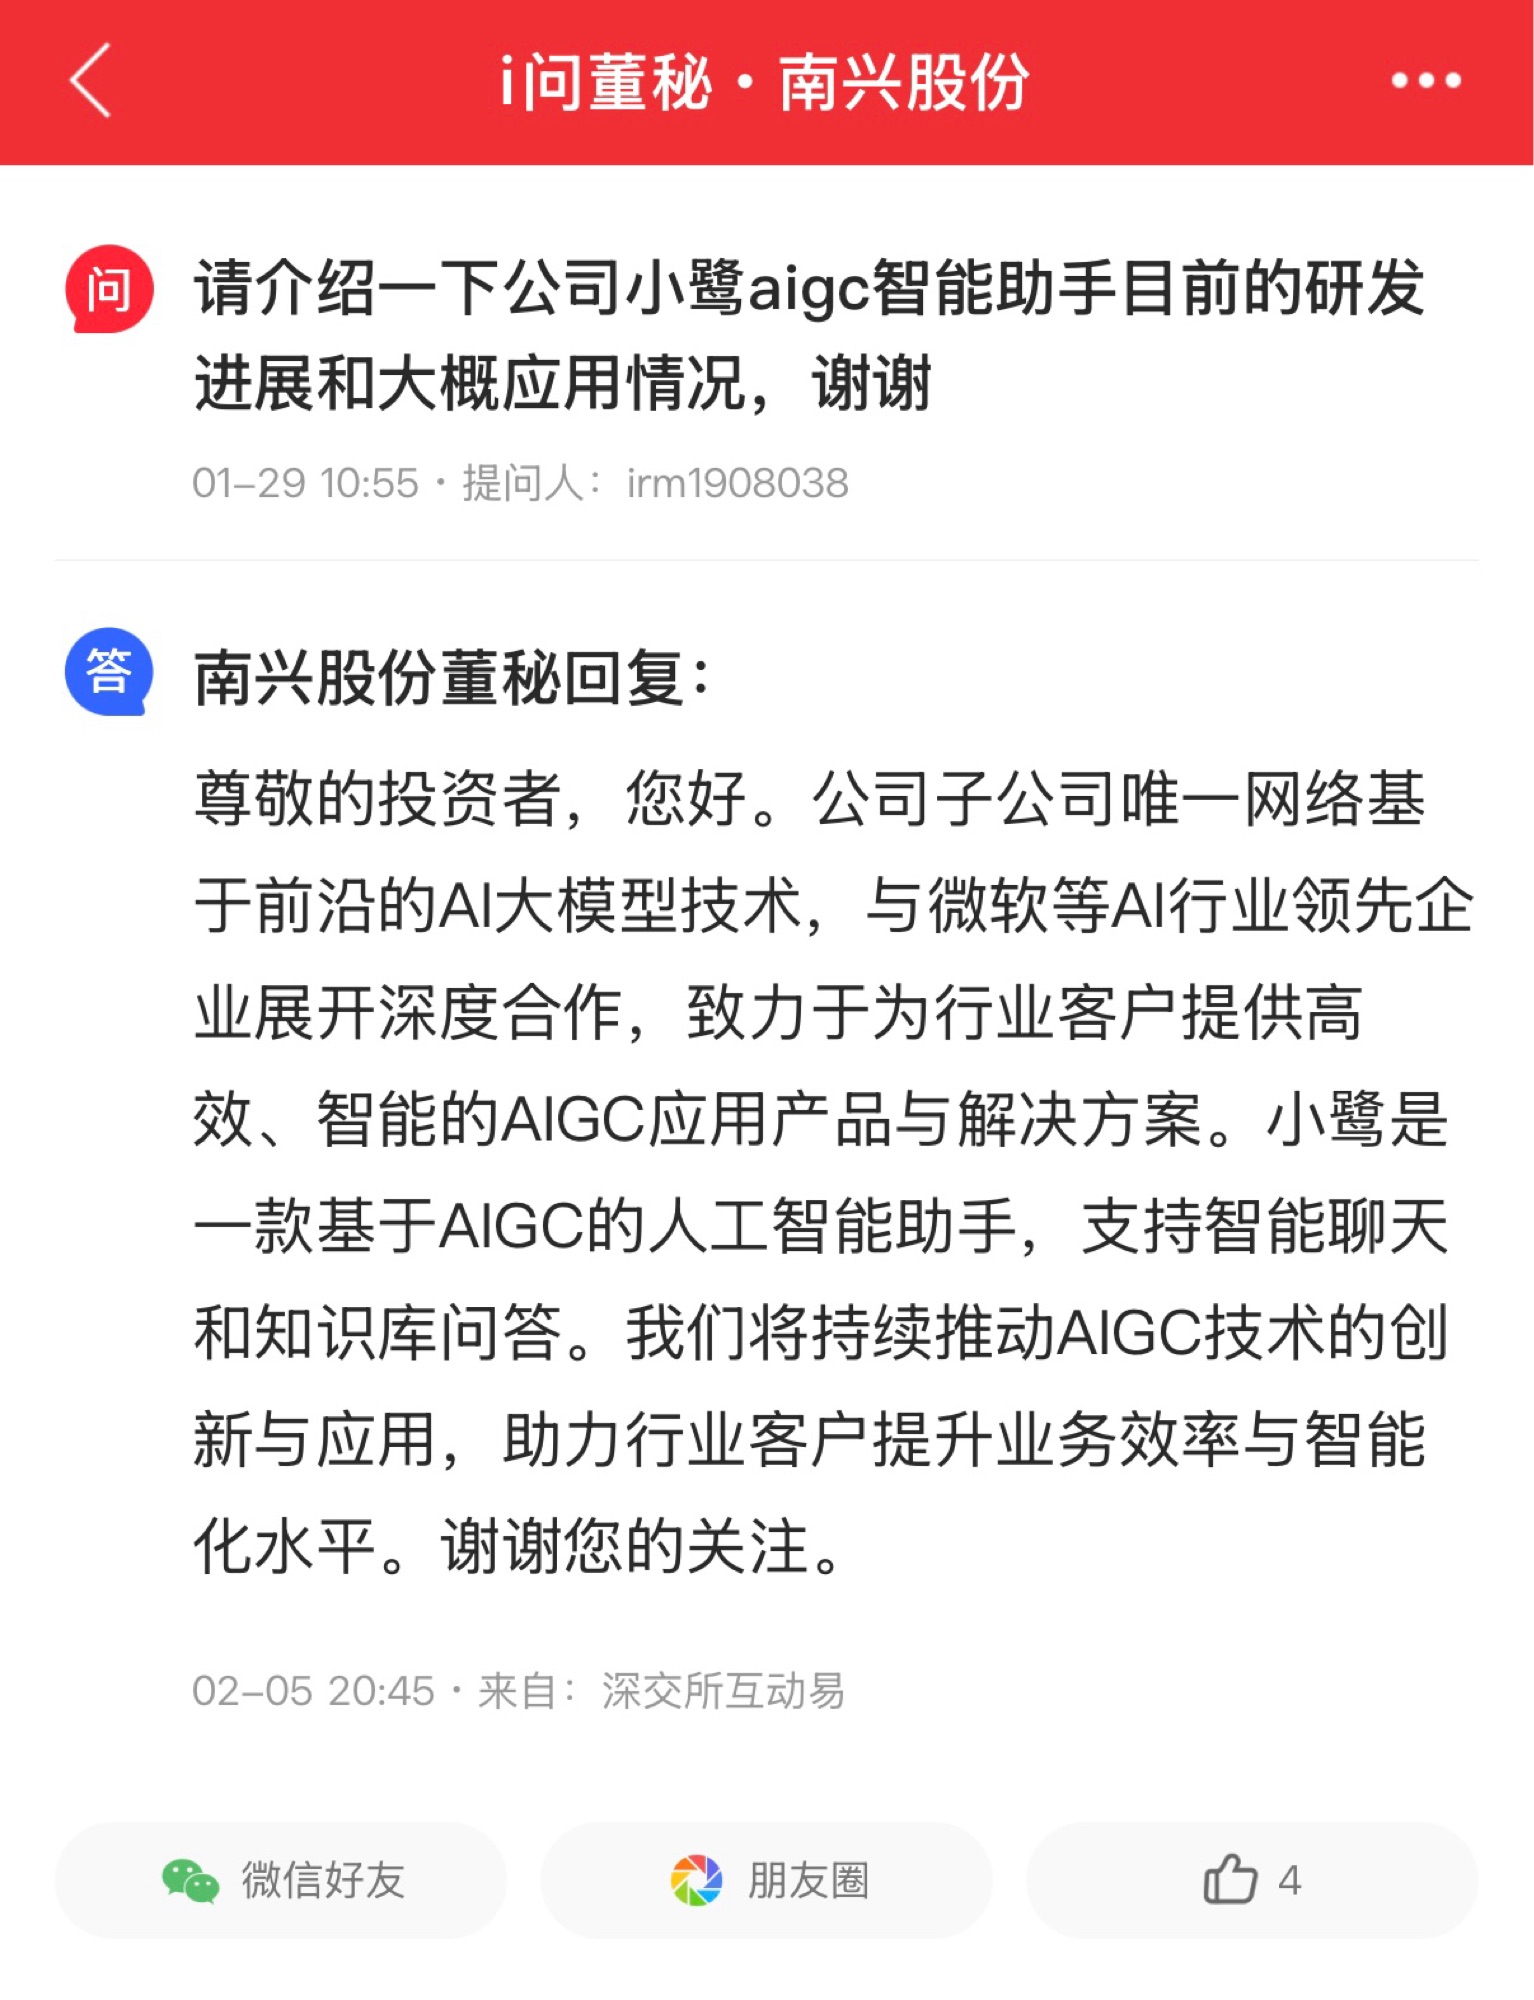
公司再次披露:唯一网络与微软等头部AI企业深度合作,联合打造小鹭AIGC智能助手,底层技术完全依托Azure OpenAI大模型能力,可面向全行业落地私有化AI服务。
3. 官方产品落地实锤:小鹭AIGC智能体
2023年11月正式商用,为双方联合研发标杆产品,技术架构完全搭载微软Azure OpenAI(GPT3.5/GPT4);唯一网络负责本地化算力部署、企业私有知识库隔离、混合云对接,微软输出大模型底层技术、云服务接口授权,是A股为数不多拥有Azure OpenAI商用落地产品的企业。
二、和微软Azure三大核心合作业务(实锤业务链条)
1. Azure OpenAI本地化合规算力底座
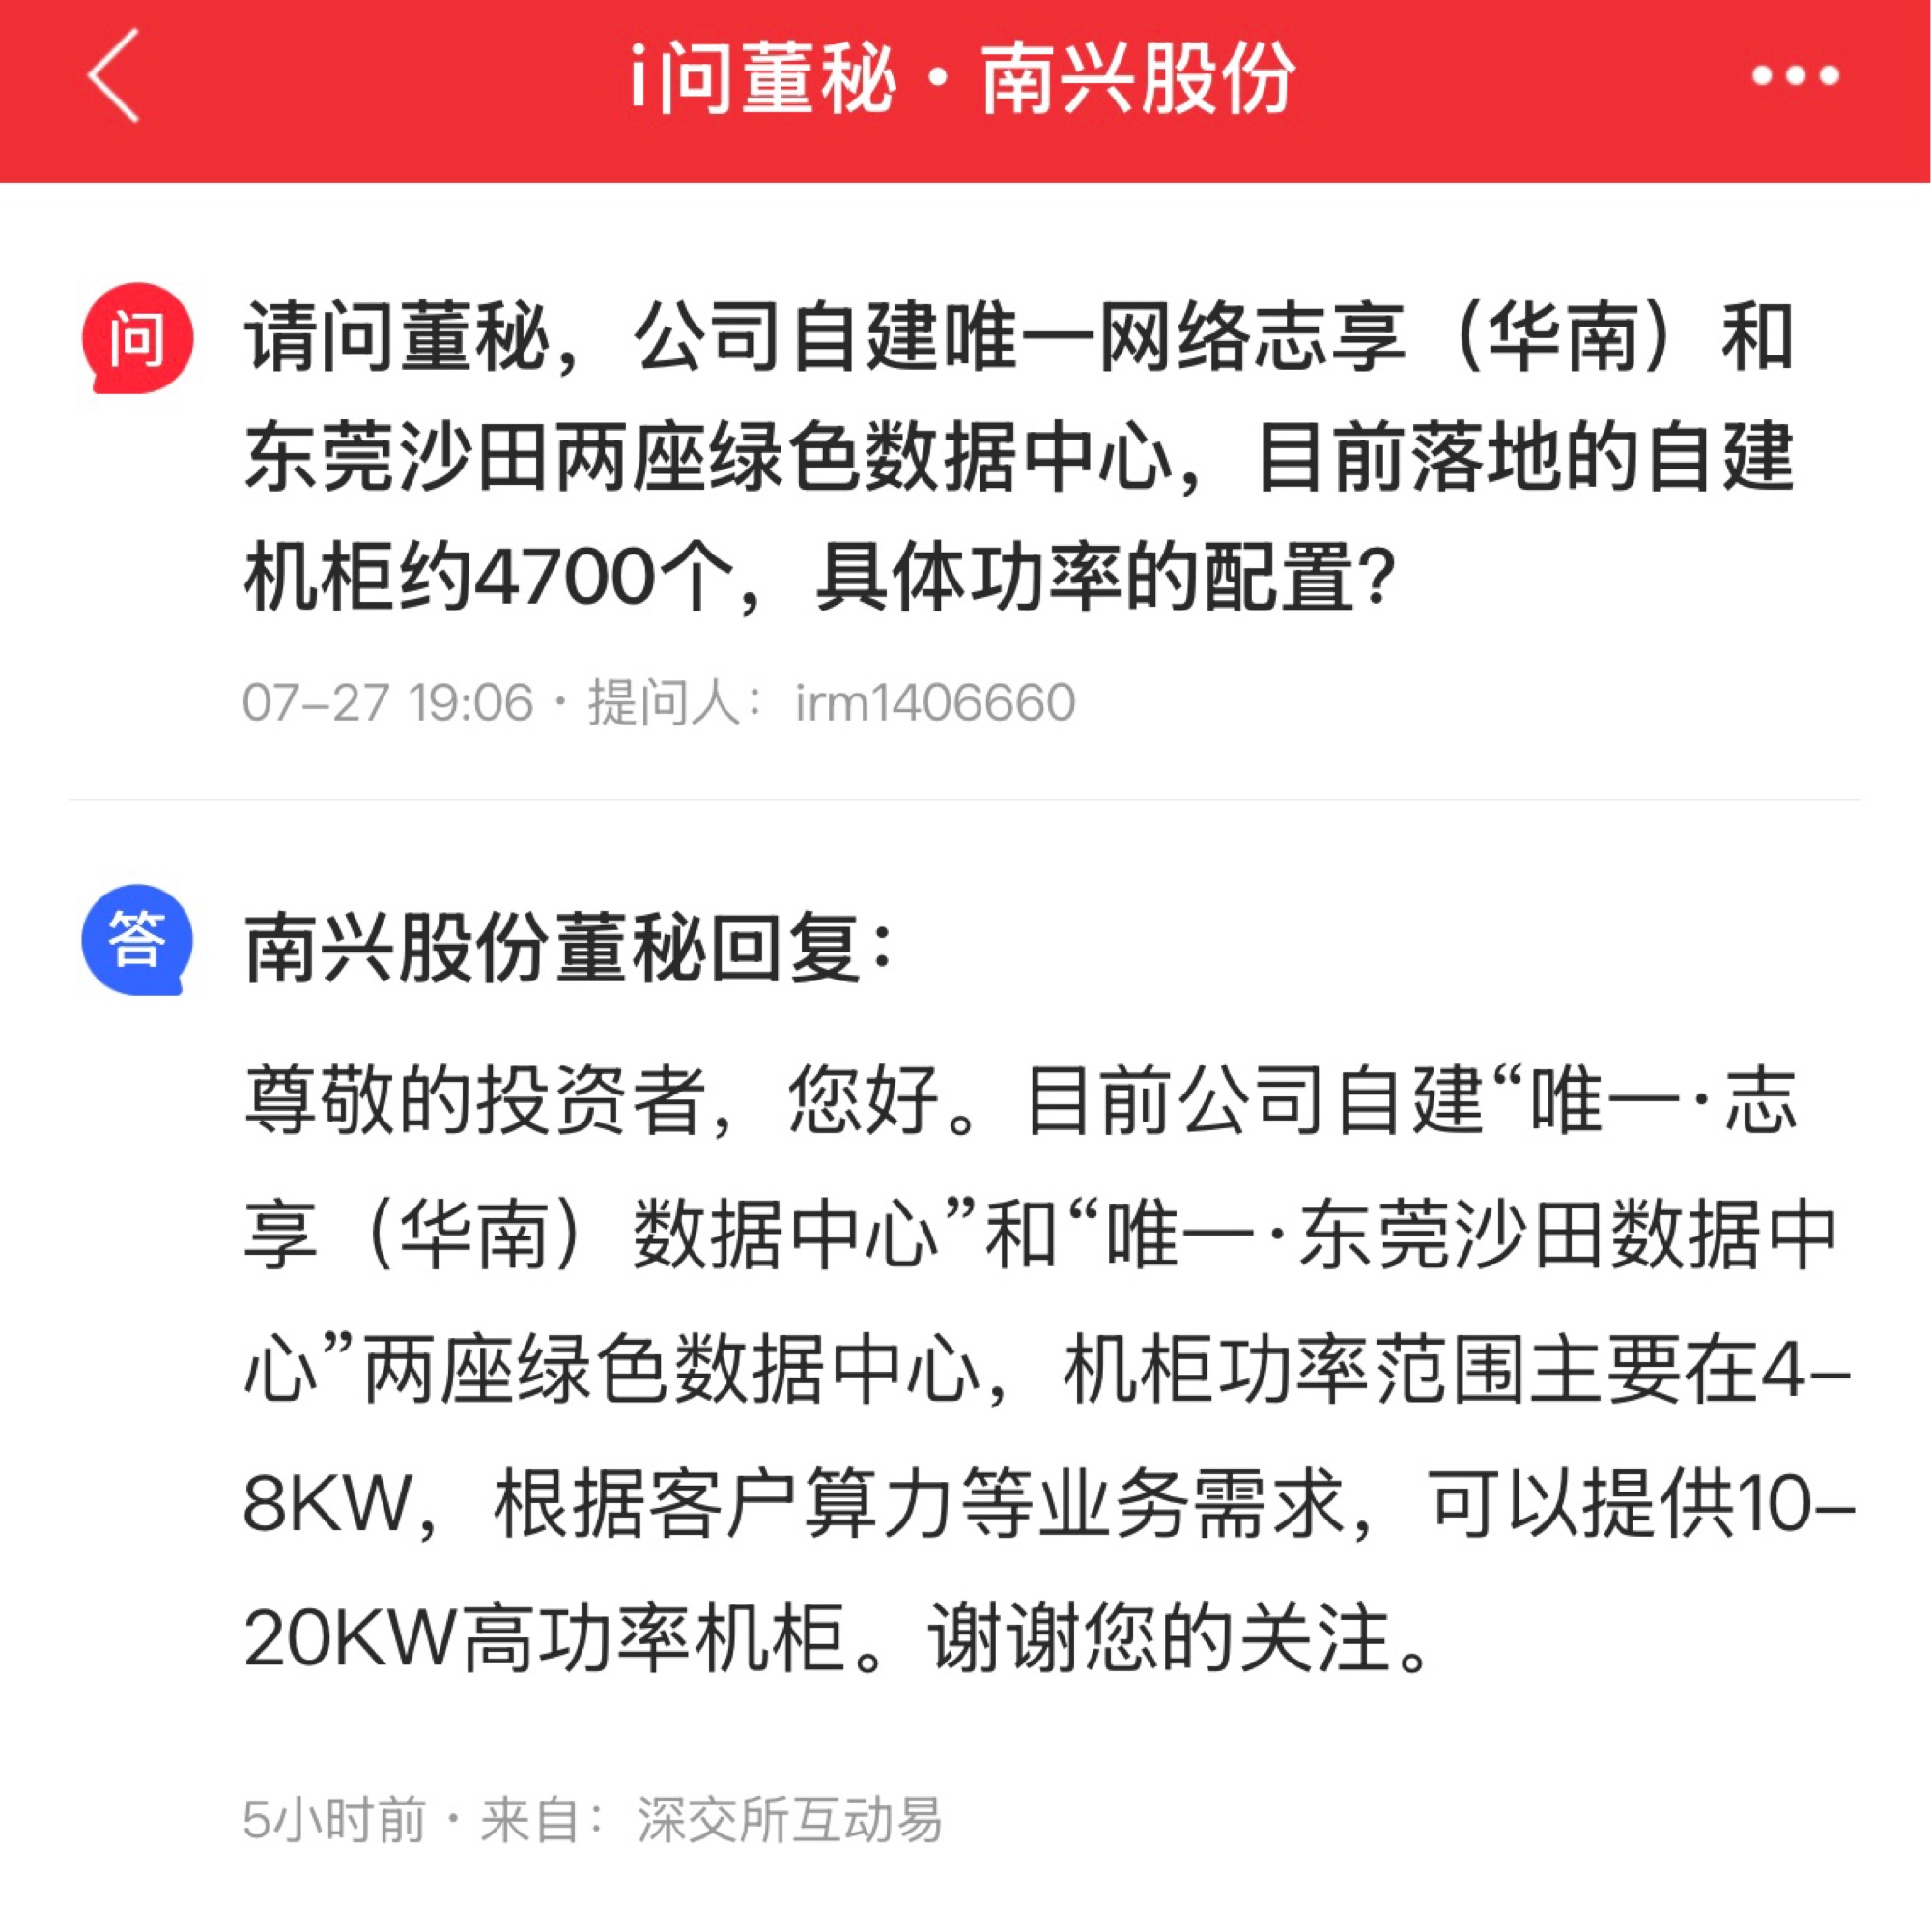
唯一网络手握华南两大自建智算数据中心,合计近5000个高标准机柜,全网带宽超30T,全国80+边缘算力节点,为微软Azure中国区提供本地化算力托管服务:
• 满足国内政企数据不出境合规要求,承接制造业、政务、金融客户私有化大模型部署需求;
• 提供算力调度、机房运维、网络专线配套,是微软Azure混合云落地的本土算力服务商。
2. 政企混合云全栈部署服务商
依托自研“唯云”混合云平台,打通本地私有机房+微软Azure公有云互联:
• 面向国企、制造企业提供一站式多云架构搭建、云专线互通、数据安全隔离;
• 解决传统企业上云顾虑,实现本地业务系统与Azure OpenAI大模型无缝对接,是微软政企混合云赛道核心落地伙伴。
3. 联合开发企业级AI智能体(核心差异化优势)
区别于普通Azure渠道代理商,双方属于联合研发而非单纯分销:
1. 微软提供Azure大模型底层能力;
2. 唯一网络叠加自研RAG私有知识库技术,打造工业、办公双场景AI智能体;
3. 落地场景:工厂设备预测性维护、企业公文自动处理、制造业生产数据分析,同时反向赋能南兴自身木工机械主业数字化改造,形成“制造硬件+AI软件”闭环。
补充:合作模式说明
双方无股权绑定,属于技术授权+算力服务+项目分成深度业务合作;唯一网络赚取三层收益:IDC算力托管费、混合云部署服务费、小鹭AI智能体软件订阅费,具备持续业绩兑现潜力。
三、南兴股份完整价值逻辑(微软合作带来三重核心壁垒)
逻辑1:稀缺双赛道布局,传统制造+AI算力双轮驱动
1. 传统基本盘(业绩安全垫)
母公司南兴装备是国内板式木工机械龙头,家居设备市占率行业前列,每年稳定贡献经营性现金流,对冲算力行业周期波动,业绩抗风险能力强。
2. 第二增长曲线:唯一网络IDC+微软AI生态
2018年收购唯一网络切入数字基建,叠加微软Azure全链条合作,完成从单纯机房租赁向AI算力+大模型应用服务商升级,切入当下高景气的AI政企服务赛道。
逻辑2:微软Azure生态稀缺本土算力载体,差异化壁垒显著
A股Azure相关标的分为三类:海外硬件供货(光模块/服务器)、纯云分销、本土算力+AI应用落地,南兴是稀缺第三类:
1. 不同于神州数码纯渠道分销模式,公司手握自有IDC算力资产,掌握底层算力自主权;
2. 不同于光环新网仅托管Azure机房,公司深度参与Azure OpenAI产品联合研发,拥有自主可控企业AI产品;
3. 制造业客户资源独有:依托母公司二十年工业客户积累,可快速把Azure AI方案批量落地工厂,是纯云厂商不具备的场景优势。
逻辑3:政企AI智能体政策风口,微软合作打开长期增长空间
1. 政策端:国内持续推动企业AI智能体、混合云国产化合规落地,禁止核心企业数据出境,Azure本地化部署需求持续提升;
2. 需求端:制造、政务、金融行业加速引入大模型,客户更偏好“算力机房+大模型服务”一体化打包方案,唯一网络一站式服务具备极强竞争力;
3. 产品迭代:小鹭AIGC持续迭代多模态、工业专用智能体,可按月收取软件订阅费用,打开持续性增值收入,摆脱IDC单一机柜租赁的收入天花板。
逻辑4:多云生态协同,抗单一客户依赖
除微软Azure外,唯一网络同时是阿里云精英级合作伙伴、华为云服务商,形成“微软+阿里+华为”多云布局:
• 行业客户可按需选择不同云厂商大模型,客户粘性更高;
• 分散单一云厂商订单波动风险,算力机柜利用率长期维持高位,保障IDC业务稳定毛利率。
四、核心催化与风险提示
利好催化
1. 微软持续加大中国Azure OpenAI商业化投入,政企混合云订单逐年放量;
2. 自有智算机房持续扩容,AI高功率机柜占比提升,机柜单收入上行;
3. 工业AI智能体渗透家居、装备制造上下游,打开增量软件收入。
风险提示
1. 与微软仅业务合作,无排他性协议,行业竞争加剧可能压缩服务毛利;
2. AI应用落地进度受企业数字化预算影响,短期大规模盈利兑现存在不确定性;
3. IDC行业机柜供给增加,机房租赁价格存在下行压力。
免责声明:本文仅基于上市公司公开公告、互动易信息梳理产业逻辑,不构成任何股票投资建议。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。