A 股市场研究 · 数据专题 2026 年 10 月
市场结构研究 | 量能专题
A股成交额结构变迁
2021 — 2026
主板占比五年下降 14 个百分点,科创板日均成交额增长 7.9 倍
2026 年内日均成交
25,174 亿
2026 年成交总额
473.26 万亿
当前月日均(10 月)
16,285 亿
主板量能占比
60.6%
科创板日均成交
3,403 亿
万亿成交覆盖率
188 / 188 天
数据区间 2021 年 1 月 4 日 — 2026 年 10 月 16 日(1,400 个交易日)
数据来源 中证指数官网(上证综指、科创综指);搜狐财经(深证综指、创业板综、北证 50)逐日成交额加总
统计口径 沪深两市全部 A 股 + 北交所;主板 =(沪市 − 科创板)+(深市 − 创业板)
编制日期 2026 年 10 月 18 日
核心结论
1
量能中枢系统性抬升 2021—2025 五年日均 1.12 万亿元,2026 年内跃升至 2.52 万亿元,较 2025 年全年(1.70 万亿)再增 48%;仅用 188 个交易日即完成 473.26 万亿成交额,超过 2025 年全年总量 14%。
2
2026 年走出「双峰下行」 1 月日均 3.01 万亿为单月历史之最(1 月 14 日单日 3.94 万亿亦为历史峰值),5—6 月二度站上 3.1 万亿;此后连续四个月收敛,10 月降至 1.63 万亿,较 5 月峰值回落近一半。
3
当前月处于「高位降温」 10 月(截至 16 日)日均 1.63 万亿:环比 9 月 -10.3%,同比 2025 年 10 月 -24.0%,但仍高于 2021—2025 年 60 个月中的 52 个月(约 87% 分位)——是降温,不是逆转。
4
结构迁徙是六年主线 主板(沪深合计)占比 74.9% → 60.6%;科创板 4.1% → 13.5%,日均成交额 430 → 3,403 亿(×7.9);创业板稳定于 21%—26%。增量资金持续向硬科技倾斜。
5
北交所逆向收缩 2026 年日均 267 → 197 亿(−26%),10 月进一步降至 134 亿,是唯一量能同比下降的板块;在全市场放量背景下,流动性分层值得持续跟踪。
本文所有数值均由沪深交易所逐日成交额原始数据加总计算,未使用任何二手汇总口径;计算脚本与逐日数据可复现,详见附录「数据与口径」。
1、总量:从 8,744 亿到 25,174 亿 为 2023 年谷底的 2.9 倍
1.1 年度:大 V 形右侧的加速段
六年日均成交额走出「回落 — 筑底 — 跃升」的完整大 V:2021 年 1.06 万亿为阶段高点,2022—2023 连续两年缩量至 8,744 亿的谷底;2024 年表观日均 10,513 亿、仅比 2021 年高 1%,但内部节奏截然不同——前 8 个月日均只有约 7,850 亿,“9·24”政策组合拳后四季度单季日均跃升至 18,216 亿;2025 年全年站上 1.70 万亿;2026 年更进一步达到 2.52 万亿,把此前任何一年都远远甩在身后。
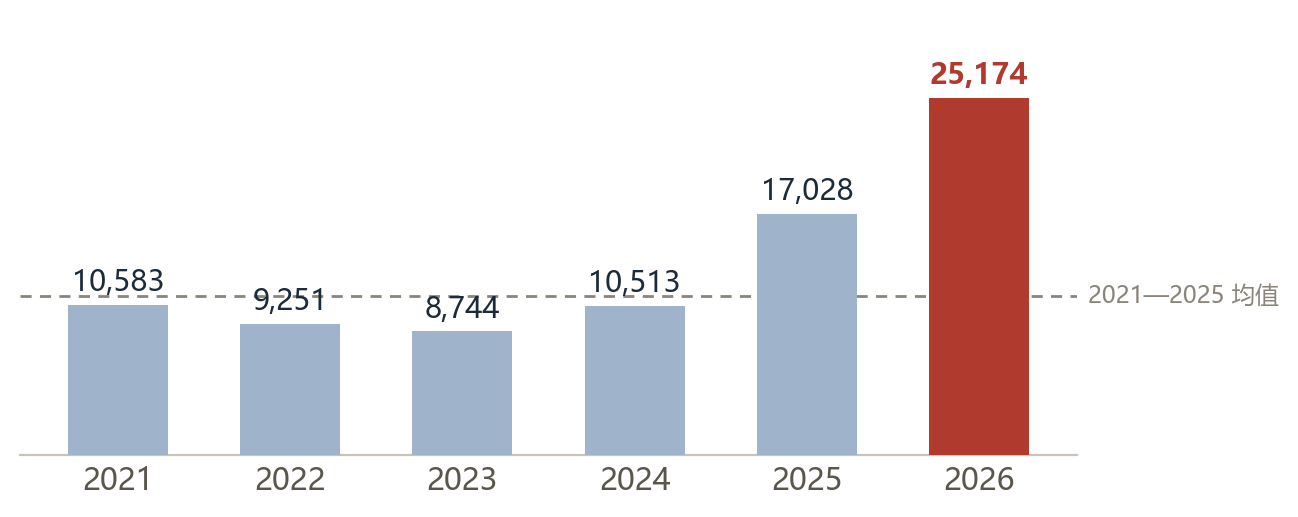
图 1|年度日均成交额(亿元):2026 年较 2021—2025 均值(11,224 亿)翻了一倍多
年份
成交额(万亿)
交易日
日均(亿)
同比
万亿成交天数
单日最高(亿)
2021
257.16
243
10,583
—
149 天
17,112
2022
223.87
242
9,251
-12.6%
79 天
13,627
2023
211.60
242
8,744
-5.5%
47 天
13,246
2024
254.42
242
10,513
+20.2%
85 天
34,519
2025
413.78
243
17,028
+62.0%
238 天
31,656
2026
473.26
188
25,174
+47.8%
188 天
39,414
万亿成交从「事件」变为「常态」:2023 年 242 个交易日中仅 47 天破万亿(19%);2026 年 188 个交易日全部在万亿以上(100%),最低单日 14,092 亿(9 月 29 日)仍高于 2021—2025 年间约 80% 的交易日。
1.2 极值:八倍振幅下的两个锚点
六年单日最高 39,414 亿(2026 年 1 月 14 日),最低 4,773 亿(2024 年 8 月 13 日),极差 8.3 倍。两个极值恰好是这轮量能周期的起点与顶点:2024 年 8 月是缩量周期的最后一块冰,2026 年 1 月是放量周期的温度计最高读数。极值本身不重要,重要的是它们之间的斜率——从 4,773 亿到 39,414 亿,市场只用了 17 个月。
2、节奏:一张热力图看懂六年情绪 单位:万亿元 / 日
把 72 个月压缩进一张色块矩阵:绿是冰点、黄是常态、红是亢奋。可以直观看到三件事——2021—2023 是一片「绿黄相间」的缩量高原;2024 年 10 月起出现第一块深红;2025 下半年到 2026 上半年,红色连成整片并持续加深。
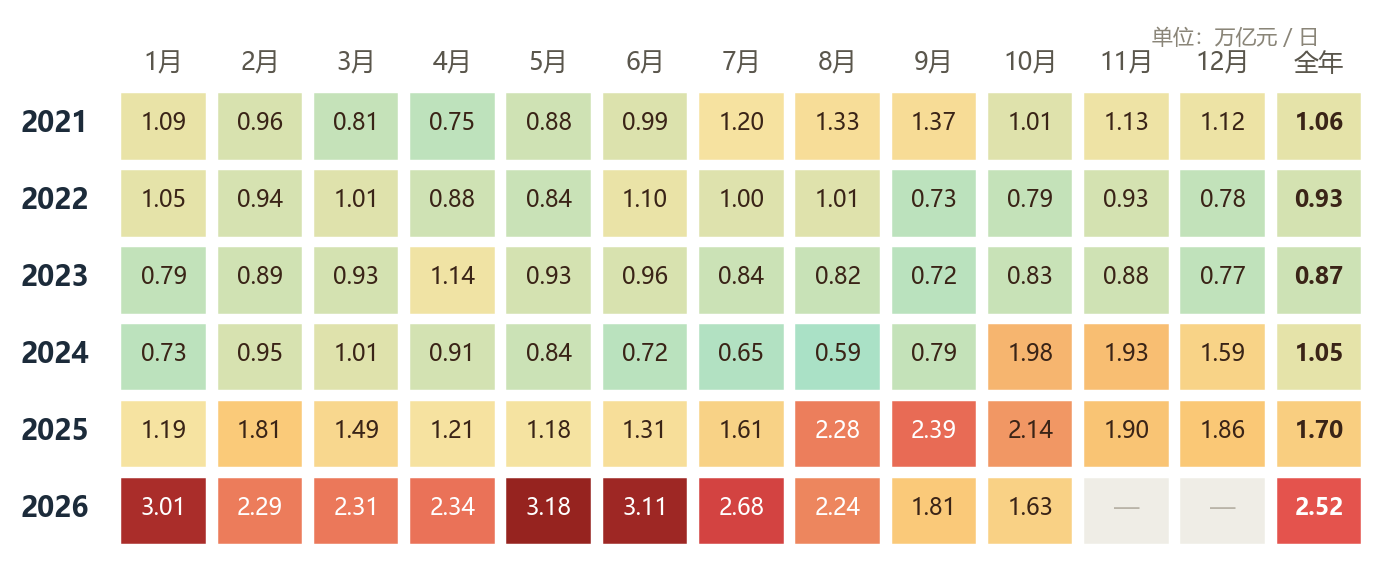
图 2|月度日均成交额热力图(2021.1—2026.10,全年列为年度日均)
特征月份
关键事实
2024 年 8 月
5,942 亿
本轮缩量周期谷底:单日最低 4,773 亿出现在 8 月 13 日,随后“9·24”新政在量能冰点上引爆行情。
2024 年 10—11 月
19,803 / 19,283 亿
政策脉冲的第一个完整月:10 月总成交 35.6 万亿创当时单月纪录,两个月内月均较 8 月翻 3.3 倍。
2025 年 8—9 月
22,777 / 23,895 亿
融资余额升至 2.5 万亿上方,9 月单月成交 52.57 万亿,为 2025 年的量能顶点。
2026 年 1 月 / 5—6 月
30,147 / 31,801 / 31,117 亿
2026 年的两个峰值:年初资金集中入场,1 月 14 日单日 3.94 万亿创历史;年中二度冲高后转入收敛。
当前位置:2026 年 10 月日均 1.63 万亿,在 2021 年以来 70 个月中为第 18 高的月份——低于 2025 年 8—9 月与 2026 年上半年,但仍处历史高位区间。
3、当前月:2026 年 10 月逐日 7 个交易日 · 合计 11.40 万亿
国庆节后量能延续收敛:7 个交易日合计 11.40 万亿,日均 16,285 亿,环比 9 月(18,148 亿)-10.3%,同比 2025 年 10 月(21,425 亿)-24.0%;较近 20 个交易日均值(17,244 亿)低 5.6%。
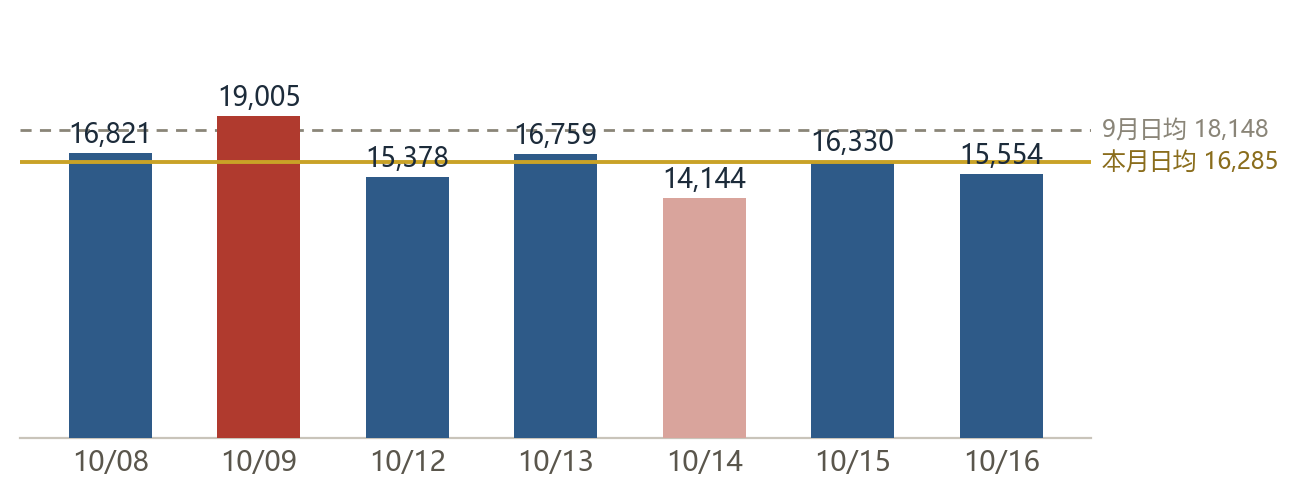
图 3|2026 年 10 月逐日成交额:10/9 放量 1.90 万亿后回落至 1.41—1.68 万亿区间
日期
星期
两市成交额(亿)
折合
较前一日
10-08
周四
16,821
1.68 万亿
—
10-09
周五
19,005
1.90 万亿
+13.0%
10-12
周一
15,378
1.54 万亿
-19.1%
10-13
周二
16,759
1.68 万亿
+9.0%
10-14
周三
14,144
1.41 万亿
-15.6%
10-15
周四
16,330
1.63 万亿
+15.5%
10-16
周五
15,554
1.56 万亿
-4.8%
节后脉冲只持续了两天:10 月 9 日冲高 19,005 亿后,连续四个交易日在 1.41—1.68 万亿区间震荡,月内高低点相差 34.4%。量能收敛但未失速——若后续单日跌破 1.2 万亿(近 20 日均值的 −33%),才需要重新评估趋势。
4、结构:五个板块的量能大迁徙 谁在分享这轮放量
4.1 占比迁移:主板让出的 14 个百分点去了哪里
答案几乎只有一个:科创板。六年里主板(沪深合计)占比 74.9% → 60.6%,减出的 14 个百分点中约 9 个流向科创板(4.1% → 13.5%),其余由创业板承接(21.1% → 25.9%)。注意主板的绝对量能并未萎缩——日均 7,923 → 15,254 亿、翻了一倍——只是增速被科创板(×7.9)和创业板(×2.9)远远甩开。
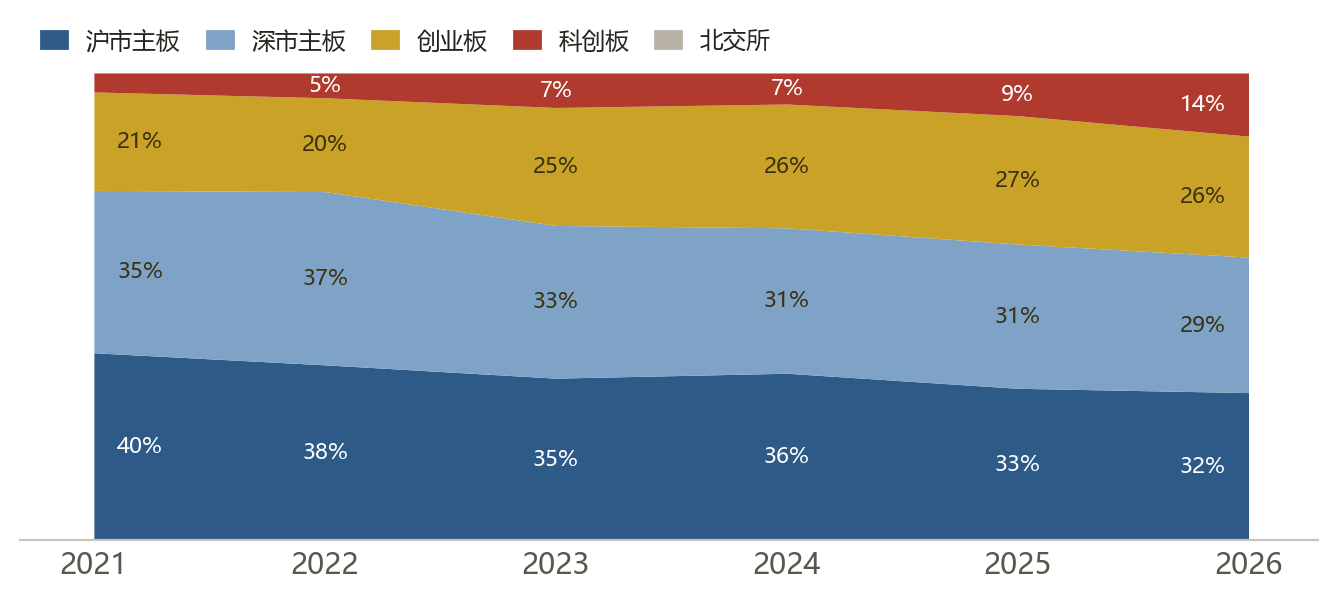
图 4|五板块成交额占比迁移(2021—2026,年度)
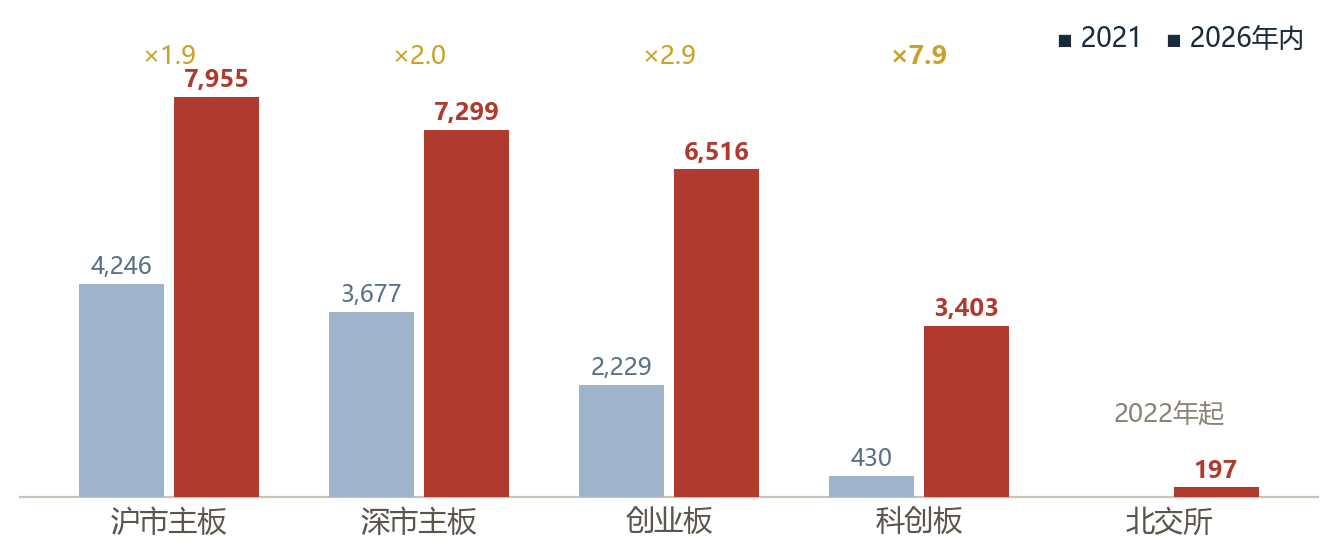
图 5|分板块日均成交额:2021 vs 2026 年内(亿元)
板块
2021
2022
2023
2024
2025
2026 年内
倍数
沪市主板
4,246
3,473
3,034
3,757
5,537
7,955
×1.9
深市主板
3,677
3,429
2,857
3,272
5,256
7,299
×2.0
主板(沪+深)
7,924
6,902
5,891
7,030
10,794
15,254
×1.9
科创板
430
491
646
699
1,555
3,403
×7.9
创业板
2,229
1,857
2,207
2,785
4,679
6,516
×2.9
北交所
—
7
30
123
267
197
—
主板占比
74.9%
74.6%
67.4%
66.9%
63.4%
60.6%
−14.3pct
4.2 当前月:收敛中的结构
日期
两市合计
主板(沪深)
科创板
创业板
北交所
10-08
16,821
9,939
2,654
4,228
124
10-09
19,005
11,314
2,771
4,920
163
10-12
15,378
9,423
2,032
3,923
131
10-13
16,759
9,933
2,328
4,497
132
10-14
14,144
8,769
1,777
3,598
122
10-15
16,330
9,932
2,248
4,149
131
10-16
15,554
9,495
2,117
3,942
138
10 月的三个结构信号:① 主板占比降至 59.6%(9 月为 61.2%),收敛期硬科技相对抗跌;② 科创板日均 2,275 亿、占比 14.0%,为下半年次高;③ 北交所日均 134 亿、占比 0.8%,连续第四个月下滑——量能收缩从「全市场降温」变为「局部失血」。
5、解读与跟踪框架 三条传导路径 × 三个观察指标
5.1 量能如何传导
波动率路径:2.5 万亿级别的日均成交意味着筹码高速换手,指数日内振幅与个股分化同步放大,短线交易拥挤度成为波动的主要来源。
券商路径:经纪佣金与两融利息收入与成交额、融资余额高度线性,2025—2026 的量能台阶直接抬升行业盈利中枢,这也是券商板块对「万亿成色」最敏感的原因。
资金结构路径:融资余额 2.5 万亿+ 的背景下,杠杆资金边际定价权上升;科创板占比提升则对应机构与 ETF 的定价权重估——两条线索共同解释了「主板放量、科创放量更快」的结构。
5.2 三个跟踪指标
① 量能温度计:20 日均量的历史分位。当前 1.79 万亿、约 90% 分位——偏热但已从 99% 分位回落。
② 结构信号:科创板 ÷ 主板成交额比值。2021 年约 0.05,2026 年 10 月约 0.13;该比值持续走阔代表风险偏好扩张,反之收敛。
③ 极值预警:单日 >3.5 万亿(亢奋)或 <1.2 万亿(冰点)为再评估触发线;2026 年内前者已出现 9 天(集中于 1 月与 5—7 月),后者 0 次。
以上为数据驱动的跟踪框架,不构成任何投资建议。
6、附录:数据与口径 全部数值可复现
数据区间
2021-01-04 至 2026-10-16,共 1,400 个交易日(2026 年为年内数据,10 月仅含 7 个交易日)
数据来源
沪市:中证指数官网(上证综指 000001、科创综指 000680,tradingValue,单位亿元);深市与北交所:搜狐财经历史行情(深证综指 399106、创业板综 399102、北证 50 899050,成交金额万元)
合成口径
两市合计 = 上证综指 + 深证综指逐日成交额加总(代表沪深全部 A 股,不含 B 股与北交所);主板 =(沪市 − 科创板)+(深市 − 创业板)
北交所说明
以北证 50 指数成交额近似整个北交所,与全市场口径日误差约 0.1%—0.2%;北证 50 于 2022 年 4 月 29 日发布,故 2022 年数据自该日起、2021 年缺失
口径差异
与 Wind「全部 A 股」口径相比本表略低(Wind 2024/2025 年日均分别为 10,633 / 17,278 亿,本表 10,513 / 17,028 亿,差约 1.5%,主要来自北交所与截止日差异)
风险提示
本报告为历史数据统计与结构分析,所有数值均基于公开行情数据计算;历史量能结构不预示未来表现,本报告不构成任何投资建议
免责声明|本报告由数据自动化流程生成,基于公开市场行情数据统计。报告内容仅用于研究与复盘参考,不构成证券买卖建议;据此操作风险自负。数据虽经交叉校验,仍可能存在源头误差,请以交易所官方披露为准。
第 1 页
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。