——Q2净利+39%引爆涨停,四艘省际游轮重塑估值天花板
一、盘面信号:中报落地当天,涨停
8月25日,三峡旅游(002627.SZ)披露中报后应声涨停:上半年营收4.14亿元(+13.09%),归母净利润7955万元(+25.04%),经营现金流1.47亿元(+20.02%),利润含金量十足;Q2单季净利6536万元,同比大增39.15%,环比Q1的1419万元增长近四倍,旅游旺季的爆发力尽显。中报披露后,东吴、东方、国信、华创、华西等券商密集发布「买入」「推荐」评级,近半年累计获14次买入评级。

「两坝一峡」观光游船(图片来源:三峡宜昌网)
二、基本盘:宜昌水域的「垄断级」生意
公司核心产品「两坝一峡」(三峡大坝+葛洲坝+西陵峡)由其垄断运营,是区域唯一经营主体,贡献公司70%—80%的业务量,旺季游船接待能力常年饱和、供不应求。上半年旅行社业务收入1.79亿元(+36.74%),观光游轮收入1.14亿元(+13.21%),旅游综合服务占比已达92.8%——量价齐升之下,这条基本盘每年稳定贡献约1亿元利润,是估值的安全垫。
三、第二曲线:省际游轮「长江行」舰队启航
真正的想象力在江上:4月18日首艘省际度假游轮「长江行·揽月」号首航,截至7月28日平均载客率高达95.58%,接近满载,首秀即贡献收入3225万元;8月7日第二艘「长江行·极光」号投入运营,另有2艘在建,公司还计划再建1艘主题游轮、1艘微度假游轮。从宜昌一域的「观光休闲」到宜昌—重庆黄金水道的「省际度假」,客单价与航程都在升维。更值得一提的是,「长江三峡1」是全球最大电池容量的商用船舶,公司已列入工信部高技术船舶科研示范项目,新能源游轮的先发优势构筑了又一层壁垒。
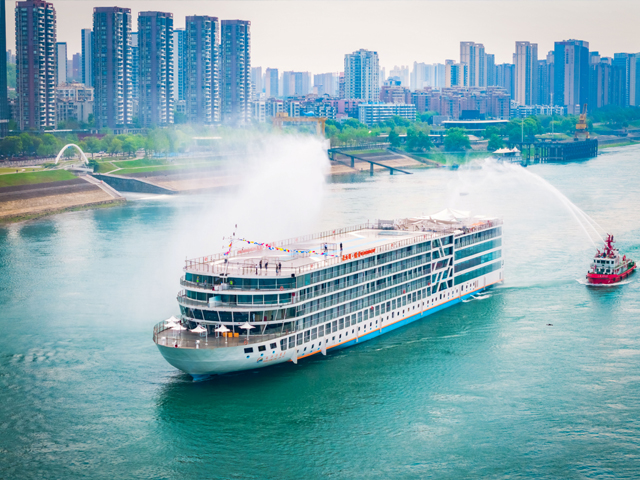
首艘省际度假游轮「长江行·揽月」号(图片来源:三峡游轮订票中心)
四、展望:机构的目标价已经算出
东吴证券上调盈利预测至2026—2028年归母净利1.73亿、2.52亿、3.28亿元,对应PE仅29倍、20倍、15倍;华创证券给出8.57—9.79元目标价。资产负债率16.34%,账上类现金资产充裕,「车船港站社景」全要素布局成型。基本盘垄断稳如磐石,新船一艘接一艘下水,这条「黄金水道」上的成长股,业绩兑现期才刚刚开始。

长江行游轮品牌(图片来源:三峡游轮船票预订中心)
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。