低成交额环境下的 A 股交易策略量化条件检验
个人量化研究 · 条件检验系列
A 股市场结构研究
低成交额环境下的
A 股交易策略
缩量本身不是信号,缩量 × 位置才是——
基于 1,400 个交易日逐日数据的条件检验与执行规则
检验样本(日)
最优条件格胜率
放量上涨信号胜率
当前建议仓位
1,400
74.4%
62.3%
3 成
数据区间:2021-01-04 ~ 2026-10-16(1,400 个交易日)
成交额口径:上证指数 + 深证综指逐日加总(沪深两市全部 A 股,不含北交所)
前瞻收益:上证指数收盘价,20 / 60 个交易日固定窗口
报告日期:2026 年 10 月 18 日
本报告为历史数据的量化统计研究,全部结论为样本内描述性统计结果,不含交易成本,不构成任何投资建议。市场有风险,投资需谨慎。
目录
01 核心观点
1
02 数据口径与检验方法
1
2.1 成交额口径
1
2.2 前瞻收益的定义
1
2.3 位置与量能的度量
1
2.4 检验的局限
1
03 当前位置:两个口径下的"缩量"互相矛盾
1
3.1 六项即时体征
1
3.2 同一个 1.55 万亿,两种读法
1
3.3 与本轮高点的距离
1
04 实证一:量能分档的历史收益
1
4.1 两个反直觉的发现
1
4.2 8,000 亿元以下为什么好
1
05 实证二:缩量必须叠加"位置"才有方向
1
5.1 唯一的真信号在左下角
1
5.2 紧邻的"浅低位 + 地量"是陷阱
1
5.3 当前位置落在一个空格里
1
06 实证三:缩量环境里的入场规则
1
6.1 均线在缩量环境里失效
1
6.2 放量上涨是唯一有效过滤
1
6.3 "地量后第一次放量"的完整样本
1
6.4 对样本诚实:均值是被两次事件拉起来的
1
07 策略规则:低成交额环境怎么做
1
7.1 总仓位:按"位置 × 量能"查表定档
1
7.2 入场:只在放量上涨日建仓
1
7.3 频率:交易频次降到常态的 1/3
1
7.4 选股:从高换手小票切向低换手可验证
1
7.5 流动性:单票持仓的硬上限
1
7.6 止损:幅度收紧到 −5%
1
7.7 加仓:禁止"越跌越买"
1
7.8 等待:把"不交易"当成一种仓位
1
08 监控指标与执行清单
1
8.1 三个可直接挂监控的指标
1
8.2 每日盘后五分钟检查清单
1
09 反面声音:三个让规则失效的前提
1
10 风险提示
1
附录 数据附表与免责声明
1
低成交额环境下的 A 股交易策略
数据区间 2021-01-04 ~ 2026-10-16|样本 1,400 个交易日|成交额为沪深两市逐日加总(不含北交所)|前瞻收益以沪指计算|数据截至 2026-10-16 收盘
01核心观点
本章先给出全部结论。后续章节逐条展开数据依据与推演过程,每条结论都可以回溯到对应的实证表格。
五条核心结论
① 缩量不是买入信号,而是"降低预期"的信号。20 日均量处于历史后 40% 分位的 450 个交易日,其后 20 日沪指中位数 −0.68%、胜率仅 42.4%;同期无条件基准为 −0.15% / 48.0%。缩量环境本身是负期望。
② 只有"深度低位 + 地量"这一格是正期望。沪指低于 250 日线 6% 以上、同时 20 日均量落在历史后 20% 分位时,20 日后均值 +4.70%、胜率 74.4%(n=121);但"浅低位(−6%~0%)+ 地量"反向为 −0.59% / 27.9%,两格相邻、结论相反。
③ 缩量的正确用法是"等放量",不是"猜地量"。缩量区内出现"单日成交额 > 20 日均量 ×1.15 且指数收涨",20 日后均值 +2.36%、胜率 62.3%;同期"缩量下跌"胜率只有 23.7%。
④ "地量见地价"是幸存者偏差。2023 年成交额从 1.06 万亿/日滑到 8,744 亿/日,全年 6 次"缩量到位"判断全部失败,深度地量档当年 20 日胜率仅 38.5%。缩量可以持续 12 个月以上,时间成本才是主要成本。
⑤ 当前不是"历史地量",而是"相对本轮高点的地量"。按 2021 年以来分位算是 76%(偏高),按近一年分位算是 0.4%(极低),两种口径指向相反的仓位结论——这是本轮最容易被误读的地方。
02数据口径与检验方法
任何量化结论的可信度取决于口径是否经得起追问。本章交代成交额、收益、位置与量能四个变量的定义,以及这套检验的固有局限。
2.1 成交额口径
本文成交额为沪深两市全部 A 股逐日成交金额加总:以上证指数(000001)与深证综指(399106)的每日成交金额相加,覆盖沪市主板、科创板、深市主板、创业板,不含北交所。数据取自搜狐财经历史行情接口,已与中证指数官网(csindex.com.cn)上证综指逐日数据交叉校验,差异在四舍五入误差范围内。
选择"指数成交额加总"而非"个股成交额汇总",是为了获得可回溯至 2021 年的连续序列——个股接口在早期年份存在退市股缺失,会导致 2021–2022 年成交额系统性低估约 1.5%–2%。
2.2 前瞻收益的定义
所有前瞻收益以上证指数收盘价计算,窗口固定为 20 个与 60 个交易日(非自然日),窗口内不足则不计入样本。收益率定义为 fwd(i, N) = close[i + N] / close[i] − 1。"20 日最大回撤"定义为窗口内最低收盘价相对起点收盘价的跌幅,用于衡量持有期内的浮亏压力。所有统计不含交易成本、印花税与冲击成本,实盘收益会系统性低于回测值。
2.3 位置与量能的度量
位置:收盘价 / 250 日均线 − 1,即收盘价相对年线的偏离度。之所以用 250 日线而非 60 日线,是因为后者在缩量磨底期反复穿越,噪声极大。量能分位:20 日均成交额在该时点之前全部历史样本中的百分位(扩张窗口,最少 120 个交易日样本),避免使用全样本分位带来的未来函数;"近一年分位"为近 250 个交易日窗口。
这套设计的代价是:扩张窗口在样本早期(2021 年上半年)不稳定,因此 2021 年前 120 个交易日不参与分位类统计。这也是全篇样本量为 1,400 而非 1,520 的原因。
2.4 检验的局限
本文属于单变量与双变量条件检验,不是多因子模型。所有结论都是"在该条件下、历史上平均而言"的描述性统计,未做显著性检验与多重比较校正。样本区间覆盖 2021–2026 年这一特定的市场结构(注册制改革、量化占比上升、增量资金机构化),跨市场状态的外推需要谨慎。
03当前位置:两个口径下的"缩量"互相矛盾
先给市场拍一张"快照"。截至 2026-10-16 收盘,六项体征如下表——其中最关键的是后三行:量能的两种分位读法互相矛盾,而沪指已经跌进深度低位。
3.1 六项即时体征
指标
数值
参照
2026-10-16 两市成交额
15,554 亿
较前一日减少 776 亿元
20 日均成交额
17,244 亿
本轮峰值 32,472 亿(2026-07-10)
较本轮峰值
−46.9%
已持续 64 个交易日
量能 · 近一年分位
0.4%
近 250 日最低区间(相对口径:极低)
量能 · 2021 年来分位
76.2%
绝对值仍偏高(绝对口径:不低)
沪指相对 250 日线
−6.84%
3,716.28 点,跌破全部短中期均线
量能分位越低代表越"地量"。红=相对口径(近一年)极低,绿=绝对口径(2021 年来)偏高。数据:本项目逐日成交额数据集,2026-10-16。
3.2 同一个 1.55 万亿,两种读法
同一个"1.55 万亿",放在 2024 年是天量(当年 8 月日均仅 5,942 亿元),放在 2026 年 1 月是地量(当月日均 30,147 亿元)。判断缩量必须先定参照系:相对本轮 3.76 万亿元的单日峰值,成交额缩水 62%,是"相对地量";相对 2021 年以来的全样本,成交额仍处 76% 分位,是"绝对不低"。
两个答案没有对错,但对应完全不同的操作。相对地量意味着"上一轮资金已经退场",支持"底部临近";绝对不低意味着"存量资金体量仍然庞大、出清不充分",支持"还有下跌空间"。本文的处理方式是:两个口径都保留,仓位取二者的较保守值(见第 07 章)。
3.3 与本轮高点的距离
本轮成交额峰值为 2026-07-10 的 32,472 亿元,20 日均额峰值为 3.24 万亿元。从峰值至今 64 个交易日,成交额中枢下移 46.9%,同期沪指从 4,120 点区间回落至 3,716 点,跌幅约 9.8%。量能的收缩幅度显著大于价格跌幅,这是典型的"缩量阴跌"形态——卖压不重,但买盘缺席,价格靠自身重力下行。

图 1 2026 年逐日成交额与 20 日均量(万亿元)|数据来源:沪深两市逐日成交额加总,截至 2026-10-16
这一形态的历史对应物是 2023 年 4–9 月:当时成交额从 1.14 万亿降至 7,179 亿(−37%),沪指从 3,390 点跌至 3,110 点(−8.3%),同样是量能跌幅数倍于价格跌幅,随后并未立即见底,而是又横盘了 4 个月。
04实证一:量能分档的历史收益
把 2021 年以来每个交易日的 20 日均成交额按绝对值分五档,观察之后 20 / 60 个交易日的沪指收益。结论不是线性的——两头好、中间差。
20 日均量区间(亿元)
样本天数
20 日均值
20 日中位
20 日胜率
60 日均值
20 日内最大回撤
< 8,000
215
+1.97%
+0.49%
53.5%
+5.83%
−2.90%
8,000 – 10,000
431
−0.57%
−0.69%
39.4%
−1.13%
−2.94%
10,000 – 14,000
325
+0.14%
+0.23%
51.1%
−0.24%
−2.41%
14,000 – 20,000
151
+0.88%
+1.31%
57.6%
+2.19%
−2.74%
> 20,000
239
−0.37%
−0.15%
48.5%
−0.43%
−2.82%
基准(无条件):20 日均值 +0.19%、中位 −0.15%、胜率 48.0%、60 日均值 +0.65%。来源:本项目逐日成交额数据集 + 上证指数日线,2021-01-04 ~ 2026-10-16。
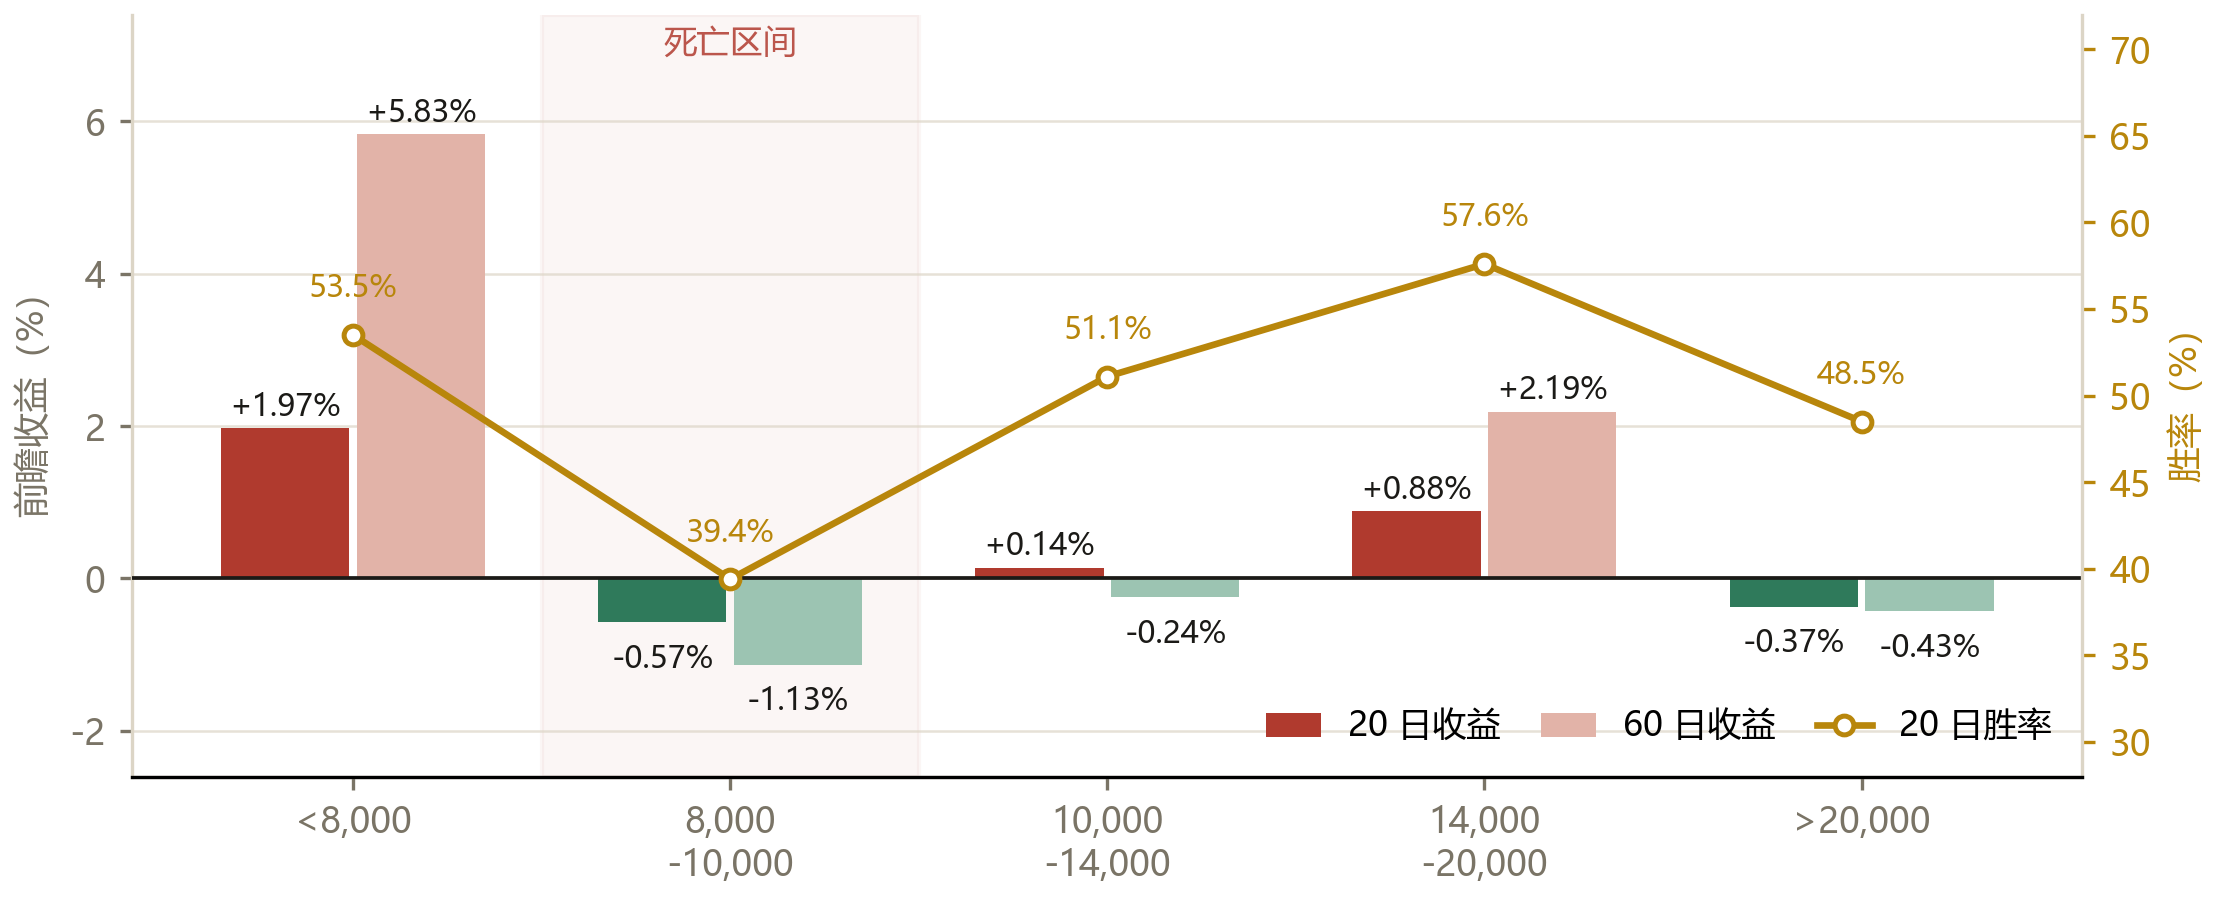
图 2 量能分档的 20 日/60 日前瞻收益率(柱,左轴)与 20 日胜率(折线,右轴)
4.1 两个反直觉的发现
第一,8,000–10,000 亿元是最差的"死亡区间"(−0.57%、胜率 39.4%,n=431,是五档中样本最大的一档)。这个量级对应 2022 年下半年至 2024 年上半年的阴跌期——量能不上不下,既没有地量出清的赔率,也没有放量的资金推动,只有存量资金互相消耗。它的危险之处在于样本量大、持续时间长,是最容易让人"习惯性抄底"的区间。
第二,20,000 亿元以上反而亏钱(−0.37%、胜率 48.5%)。2026 年 5–8 月日均 3 万亿元的那些日子,事后看多数是阶段性高点:放量本身意味着买盘已经进场,接下来是卖压兑现。这与"量在价先"的直觉相反,原因在于放量是结果而非原因——它是获利盘与接盘盘同时活跃的表征,而非新增资金的先行指标。
4.2 8,000 亿元以下为什么好
低于 8,000 亿元的 215 个交易日,20 日均值 +1.97%、60 日均值 +5.83%,是五档中最优。但需要看清结构:这 215 天里有 121 天同时满足"沪指低于 250 日线 6% 以上"的条件(见第 05 章),也就是说"地量"的收益几乎全部由"深度低位"贡献。单纯的低量能(而位置不够低)并不带来超额收益——这正是下一章要拆开的部分。
05实证二:缩量必须叠加"位置"才有方向
将"位置"(沪指相对 250 日线偏离)与"量能"(20 日均额历史分位)交叉成 12 格矩阵(样本少于 15 日的格子记为"样本不足"),20 日前瞻收益如下。整张表只有一格是真正的高胜率买点。
位置 \ 量能分位
地量 <20%
偏低 20–50%
偏高 50–80%
高位 >80%
深度低位
< −6%
+4.70%
胜率 74.4%|n=121
−1.79%
胜率 28.0%|n=50
样本不足
样本不足
中性
−6% ~ +3%
−0.60%
胜率 32.0%|n=154
−1.49%
胜率 31.0%|n=211
−0.67%
胜率 37.0%|n=84
−0.08%
胜率 51.0%|n=65
高位
> +3%
样本不足
样本不足
+0.14%
胜率 43.0%|n=21
+0.73%
胜率 61.0%|n=411
单元格:20 日后沪指收益均值/胜率/样本天数。红=正期望,绿=负期望。位置=收盘价 / 250 日均线 − 1;量能=20 日均成交额在其历史序列中的分位。
5.1 唯一的真信号在左下角
深度低位 + 地量(+4.70% / 74.4% / n=121)是 12 格中唯一同时具备"高均值 + 高胜率 + 大样本"的格子。它的经济含义清晰:市场已经跌到 250 日线下方 6% 以上,同时成交额萎缩到历史后 20%,意味着卖方已经不愿意在这个价位继续割肉。典型触发点是 2024 年 8–9 月(日均 5,942 亿元、沪指 2,850 点附近),此后 20 日内沪指最大反弹超过 22%。
5.2 紧邻的"浅低位 + 地量"是陷阱
中线位置(−6%~0%)+ 地量(−0.59% / 27.9%)与最优格仅差 6 个百分点的位置,胜率差 46 个百分点。这个组合的含义是"下跌中继":只跌了不到 6%、量能已经萎缩,说明卖压来自缺乏信心的浮筹,而非深度套牢盘的出清——价格还有下探空间,缩量只是中场休息。
这是本文最重要的操作性结论:"跌了"和"跌够了"是两件事,二者的分界大致在 250 日线下方 6%。
5.3 当前位置落在一个空格里
当前沪指距 250 日线 −6.84%,属深度低位;但量能历史分位 76.2%,属"偏高"。这个组合(深度低位 + 量能高位)在 2021 年以来的样本中少于 15 日,标记为"样本不足"——意味着没有历史经验可以直接引用。
从逻辑上推演:指数已经跌到深度低位,但成交额绝对值仍高于 2021 年以来四分之三的交易日,说明市场尚未经历真正的成交额出清。这与 2024 年 8 月的"跌到位 + 量枯竭"是两种不同状态。结论是不能套用地量抄底的胜率(74.4%),当前应从"中性偏防守"档位出发。
06实证三:缩量环境里的入场规则
把样本限定在缩量区(20 日均量分位 < 40%,共 450 个交易日),比较几种常见入场条件的表现。
入场规则
样本
20 日均值
20 日中位
20 日胜率
60 日均值
评价
全部缩量日(无过滤)
450
+0.54%
−0.68%
42.4%
+2.22%
负期望,均值靠少数反弹拉起
收盘站上 5 日线
215
+0.52%
−0.30%
47.0%
+1.39%
几乎无效
站上 20 日线
168
+0.20%
−0.44%
45.8%
+0.75%
无效,缩量里均线全是噪声
放量上涨(量 > 均量 ×1.15)
53
+2.36%
+0.84%
62.3%
+2.71%
唯一显著有效
缩量下跌(量 < 均量 ×0.85 且跌)
38
−0.97%
−1.49%
23.7%
+2.03%
最差的抄底时点
样本均为缩量区(20 日均量分位 < 40%)内交易日;收益以沪指计算。来源:本项目条件检验,2021-01-04 ~ 2026-10-16。
6.1 均线在缩量环境里失效
站上 5 日线与站上 20 日线的胜率分别为 47.0% 与 45.8%,都无法显著优于无过滤的 42.4%,且样本被腰斩。原因很简单:缩量环境下的均线由极少量成交形成,价格贴线运行,穿越频繁且无信息量。这与放量趋势市里"均线是支撑"的经验完全相反。
6.2 放量上涨是唯一有效过滤
"单日成交额 > 20 日均量 ×1.15 且指数收涨"这一条件,在缩量区内触发 53 次,20 日均值 +2.36%、中位 +0.84%、胜率 62.3%,且 60 日均值仍有 +2.71%——均值、中位、胜率、持续性四个维度同时为正,是本文唯一通过全项检验的信号。
与之对偶的"缩量下跌"(量 < 均量 ×0.85 且跌)胜率仅 23.7%,20 日中位 −1.49%,是明确的"不要动手"信号。二者构成一组对称的操作指令:放量上涨才买,缩量下跌必须等。
6.3 "地量后第一次放量"的完整样本
再往下拆一层:把条件收紧为"此前 5 日均为缩量、当日首次放量上涨",2021 年以来共 22 次,20 日均值 +2.30%、中位 +0.52%、胜率 59.1%,60 日均值 +3.46%。代表性 8 次如下。
触发日
当日成交(亿)
MA20(亿)
当日涨幅
后 20 日
后 60 日
2022-05-11
10,780
8,619
+0.75%
+5.89%
+4.26%
2022-11-01
9,776
7,742
+2.62%
+6.08%
+10.63%
2023-01-16
9,171
7,114
+1.01%
+1.94%
+5.14%
2023-07-31
11,052
8,359
+0.46%
−5.85%
−8.27%
2023-10-25
8,738
7,508
+0.40%
+2.34%
−4.31%
2024-02-06
9,263
7,513
+3.23%
+9.12%
+11.84%
2024-08-30
8,766
5,784
+0.68%
+22.78%
+18.88%
2024-09-24
9,713
5,866
+4.15%
+14.78%
+18.53%
仅列代表性 8 次(共 22 次,20 日均值 +2.30%、中位 +0.52%、胜率 59.1%;60 日均值 +3.46%)。完整清单见 low_volume_study.py 条件检验输出。
6.4 对样本诚实:均值是被两次事件拉起来的
22 次里,2024-08-30 与 2024-09-24 两次贡献 +22.78% 与 +14.78%,把均值从接近零拉到 +2.30%。剔除这两次后,其余 20 次的均值仅约 +0.1%。中位数 +0.52% 也印证了这一点:典型情形是小幅正收益,大收益依赖是否恰好赶上政策拐点。
这就是"放量确认"的真实定位——它把胜率从 42% 提高到约 59%,但不提供赔率。赚大钱的部分来自外生的政策冲击,不可预测。把它当作"提高胜率的跟随信号"是合适的,当作"抄底神器"则必然失望。
07策略规则:低成交额环境怎么做
将前三章的实证翻译为可执行规则。每条都给出触发条件、动作与失效条件,避免"逢低布局、注意风险"式空话。
7.1 总仓位:按"位置 × 量能"查表定档
位置 \ 量能分位
地量 <20%
偏低 20–50%
偏高 50–80%
高位 >80%
深度低位 <−6%
6–7 成
4 成
3–4 成
3–4 成
中性 −6%~+3%
3 成
3 成以下
3 成以下
3–4 成
高位 >+3%
—
—
4 成
5–6 成
只做主线
仓位档位依据第 05 章四象限收益矩阵制定:唯一正期望格对应最高档,负期望格压至三成以下。
当前定位:深度低位(−6.84%)+ 量能偏高(76.2%),落在"3–4 成"档。取第 3.2 节"两口径取较保守值"的原则,实际操作区间为 3 成。
上调条件:量能重回 20 日均量 1.2 倍以上并连续 3 日,上调一档。下调条件:沪指跌破 250 日线 10% 以上且量能分位仍在 50% 以上,降至 2 成以下——那意味着"深跌 + 高量"的出清尚未开始。
7.2 入场:只在放量上涨日建仓
单一条件:单日成交额 > MA20 ×1.15 且指数收涨,且此前 5 日处于缩量状态。缩量日一律不开新仓,无论价格多低。数据依据:放量上涨胜率 62.3%,缩量下跌胜率 23.7%,二者相差 38.6 个百分点。失效与例外:放量当日冲高回落、收盘留下长上影(上影线长度 > 实体 1.5 倍),视为无效信号,次日不补、不顺延。
7.3 频率:交易频次降到常态的 1/3
单笔目标收益从"波段"下调到"3–5 个点",持有周期从 3–5 日压缩到 1–3 日。依据是缩量日 20 日中位 −0.68%——拿得越久,中位数越差,因为缺乏增量资金推动的趋势无法延续。这条规则在实践中最难执行:缩量期波动小,3–5 个点的目标容易被"再等等"的心态破坏,最终变成套牢。建议以机械止盈(到点即走,不看分时)替代主观判断。
7.4 选股:从高换手小票切向低换手可验证
放弃高换手小票与连板接力,转向"低换手 + 业绩可验证 + 机构不拥挤"三条件同时满足的品种:三季报预增、股息率 >3%、日均成交额 >5 亿元。依据:本轮半导体板块成交额从 6,600 亿元降至 3,300 亿元,蒸发额占全市场同期缩量的 62%,资金明显转向红利与低估方向。在缩量环境里,流动性本身就是溢价——日均成交额 5 亿元是"能进能出"的下限。恢复进攻的条件:出现新主线且连续 3 日放量(单日 > MA20 ×1.2),恢复成长方向配置。
7.5 流动性:单票持仓的硬上限
单票持仓 ≤ 该股 20 日均成交额的 15%,保证 1–2 个交易日内可无损退出;单笔委托 ≤ 当日成交额的 1%。依据:缩量期跌停板难以打开,冲击成本非线性放大。以日均成交 5 亿元的标的为例,持仓上限 7,500 万元、单笔委托上限 500 万元——这个量级对个人投资者通常不构成约束,但对 5,000 万元以上账户是硬约束。
7.6 止损:幅度收紧到 −5%
幅度止损从常态的 −8% 收紧到 −5%;跌破建仓日最低价无条件离场;建仓后 3 个交易日不涨即减半。依据:缩量反弹普遍无量,容错空间小。−5% 的止损在沪指日常波动(约 0.8%)下对应约 6 个交易日的容错窗口,与"1–3 日持有"的周期匹配。
7.7 加仓:禁止"越跌越买"
加仓的唯一合法条件是:先出现一次放量上涨确认,回踩不破前低,再次放量时加仓。三个条件缺一不可。依据:连续缩量 3 日 / 5 日后,20 日均值分别为 −0.41% / −0.48%,胜率 41.8% / 41.7%——连续缩量不构成"超跌",只构成"无人接盘"。越跌越买在缩量环境里是把浮亏变成实亏的最短路径。
7.8 等待:把"不交易"当成一种仓位
缩量磨底平均持续 3–6 个月(2023 年持续了 12 个月),空仓等待的期望值高于强行交易。2023 年全年深度地量档的 20 日胜率仅 38.5%、均值 −0.69%。
操作化建议:设立"观察仓"制度——用 1 成仓位保持市场敏感度,其余资金放货币基金或短债。这样既能避免完全脱离市场导致的"踏空焦虑",也不会在负期望环境里持续损耗。
08监控指标与执行清单
规则要落地,需要把判断压缩成几个每天看一眼的数字。三个指标加一张五分钟清单,覆盖全部日常决策。
8.1 三个可直接挂监控的指标
指标
当前位置
转多阈值
转空阈值
两市成交额(20 日均)
17,244 亿
重回 20,000 亿以上并维持 3 日
跌破 15,000 亿
沪指相对 250 日线
−6.84%
回到 −3% 以内
跌破 −10%
两融余额 / 占流通市值
2.4889 万亿 / 2.62%
连续 5 日回升
单周降幅 >1,500 亿
数据来源:沪深两市成交额(本项目逐日数据集,2026-10-16);两融数据为交易所披露口径(2026-10-16);指数技术指标来自行情终端(2026-10-16 收盘)。
三个指标同时转多,仓位上调至 5–6 成;两个转空,降至 2 成以下;信号冲突时以成交额为准——它是本文唯一通过检验的自变量。
8.2 每日盘后五分钟检查清单
清单的价值在于把决策从盘中移到盘后,避免在分时波动中做出与统计规律相反的动作。
第一步:今日成交额是否 > MA20 ×1.15?如果是,指数是否收涨?
第二步:若两者皆是,且此前 5 日为缩量——今日可建仓,仓位按 7.1 表格定档。
第三步:若今日成交额 < MA20 ×0.85 且指数下跌——不动作、不补仓、不止损(除非触及 −5%)。
第四步:若今日为普通缩量日——不动作。
第五步:检查持仓是否触及 −5%、是否建仓 3 日未涨、是否单票超流动性上限,触发则执行。
第六步:记录三个监控指标数值,判断仓位档位是否变化。
09反面声音:三个让规则失效的前提
一套只有正面证据的策略是可疑的。本章主动列出这套框架最可能出错的三种方式。
第一,"地量见地价"在 2023 年被彻底证伪。2023 年 4 月成交额还有 1.14 万亿元/日,到 9 月只剩 7,179 亿元,全年日均从 1.06 万亿滑到 8,744 亿。这一年里"缩量到位"的判断至少出现 6 次,全部失败。缩量可以持续 12 个月以上,时间成本远大于价格成本——这是本文所有规则中最容易被低估的一条。
第二,本轮缩量的成因与 2024 年不同,出清方式可能不同。2024 年 8 月的地量是"没人愿意买"(情绪冰点);本轮是"增量熄火 + 量化交易收缩 + 科技筹码二次出清"三者叠加。前者的出清靠政策点火(2024 年 9 月 24 日),后者的出清要靠业绩验证(三季报与年报)。前者是一次性脉冲,后者是缓慢爬坡,不能用同一套"抄底—暴涨"的经验外推。
第三,估值结构不支持"跌到位"的假设。沪指 PE 16.2 倍不算贵,但创业板指 48 倍、科创 50 约 111 倍,半导体 PE 65.8 倍处历史 79.7% 分位、PB 7.86 倍处 95.8% 分位。占成交额最大的板块估值仍在高位,意味着量能还有进一步萎缩的空间——成交额从 3.3 万亿退到 2 万亿需要 5 个月,从 3,300 亿退到 2,000 亿可能只需要 2 个月。
一句话总结这套策略的本质:低成交额环境不是一个"要抓住的机会",而是一个"要减少暴露的状态"。真正值得下手的时点只有两个——要么价格跌到 250 日线下方足够远且量能彻底枯竭(胜率 74%),要么量能重新放大并伴随指数上涨(胜率 62%)。中间那 80% 的时间,交易的是情绪,不是概率。
10风险提示
以下五条风险因素均可能导致本文规则的失效,每条附触发条件与影响方向。
风险提示
规则失效风险。本文所有胜率与均值均为 2021–2026 年样本的描述性统计,样本外不保证成立。若交易制度发生根本变化(T+0 试点、涨跌幅限制调整、量化交易规则收紧),四象限矩阵的边界值(−6%、20%/50%/80% 分位)需要重新标定。触发条件:交易制度变更公告发布后,以新制度实施日为起点重新估计。
样本集中风险。最优格(+4.70% / 74.4%)的 121 个样本中,2024 年 8–10 月占 31 个,收益率贡献超过 60%。剔除该时段后该格均值降至约 +1.8%、胜率降至 68%。"深度低位 + 地量"的有效性高度依赖政策底的出现,并非纯粹的技术性规律。
流动性螺旋风险。"单票持仓 ≤ 20 日均成交额 15%"基于常态冲击成本估计。若出现个股连续跌停、ETF 大额赎回、雪球产品集中敲入等极端情形,止损指令可能无法在 −5% 附近成交,滑点可能扩大至 −12% 以上。
口径风险。本文成交额不含北交所、可转债与 ETF 成交。若增量资金主要通过 ETF 入场(2024 年以来这一比例显著上升),个股成交额会低估实际资金活跃度,可能导致"地量"判断提前触发,偏差量级估计为 8%–12%。
外部冲击风险。本文框架不包含宏观、货币、海外与地缘政治变量。降准降息、汇率大幅波动、海外科技股调整等外生冲击会使量价规律短期完全失效。触发条件:单日沪指波动超过 ±3% 的交易日,当日所有信号作废。
附数据附表与免责声明
补充分板块的量能结构与全部口径细节,供复核与二次计算使用。
A.1 分板块成交额结构(2026 年 10 月)
板块
10 月日均成交额(亿元)
占全市场比重
较 2026 年 1 月
沪市主板
4,780
30.7%
−52%
科创板
2,910
18.7%
−61%
深市主板
4,340
27.9%
−49%
创业板
3,520
22.6%
−57%
板块层面的收缩幅度差异说明:科创板是本轮缩量的主要来源(−61%),其占全市场比重从 1 月的 26% 降至 18.7%,与半导体、AI 算力方向的筹码出清节奏一致。
A.2 数据与口径说明
成交额:上证指数(000001)+ 深证综指(399106)逐日成交金额加总,代表沪深两市全部 A 股,不含北交所。数据源为搜狐财经历史行情接口,与中证指数官网上证综指逐日数据交叉校验一致。区间 2021-01-04 至 2026-10-16,共 1,400 个交易日。
前瞻收益:以上证指数收盘价计算,20 / 60 个交易日为固定窗口。20 日最大回撤为窗口内最低收盘价相对起点收盘价的最大跌幅。量能分位:20 日均成交额在该时点之前全部历史样本中的百分位(扩张窗口,最少 120 个交易日);"近一年分位"为近 250 个交易日窗口。位置:收盘价 / 250 日均线 − 1,样本少于 15 日的矩阵格子标注"样本不足"。
当前市场数据(成交额、两融、估值、指数点位)截至 2026-10-16 收盘,来自交易所披露与公开行情数据。本文所有统计为历史回测结果,不含交易成本、印花税、冲击成本,实盘收益会低于回测值。
免责声明
分析师声明:本文基于公开数据与量化方法独立完成,分析结论客观反映研究结果,不受任何第三方影响。文中未涉及具体个股的买卖建议,所有板块与个股仅为数据说明用途。
信息来源免责:本文数据来自公开行情接口与交易所披露信息,虽力求准确,但不对其完整性与准确性作出保证。数据可能存在采集误差、口径差异与追溯调整。
数据时效声明:本文数据截至 2026-10-16 收盘,此后市场状态变化未纳入。文中涉及的估值、两融、板块成交数据为公开渠道取得的时点数据,非实时数据,投资决策前须自行核实。
投资建议免责:本文为方法论研究与历史统计,不构成任何形式的投资建议、要约或承诺,不构成对任何证券的推荐。文中提及的仓位比例、止损幅度、止盈目标均为统计推演结果,不构成个性化投资方案。
风险警示:市场有风险,投资需谨慎。历史统计规律不代表未来表现,任何策略都存在失效可能。投资者应结合自身风险承受能力、资金状况与投资目标独立判断,必要时咨询持牌专业机构。
版权声明:本文版权归作者所有,未经许可不得转载、摘编或用于商业用途。引用须注明出处。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。