美债收益率5%以上高位横盘 → 全球成长股估值压制布油112美元、WTI破100 → 通胀/成本压力延续隔夜美市其实在涨,但A市走独立下跌 → 定价权在内部【内部催化】
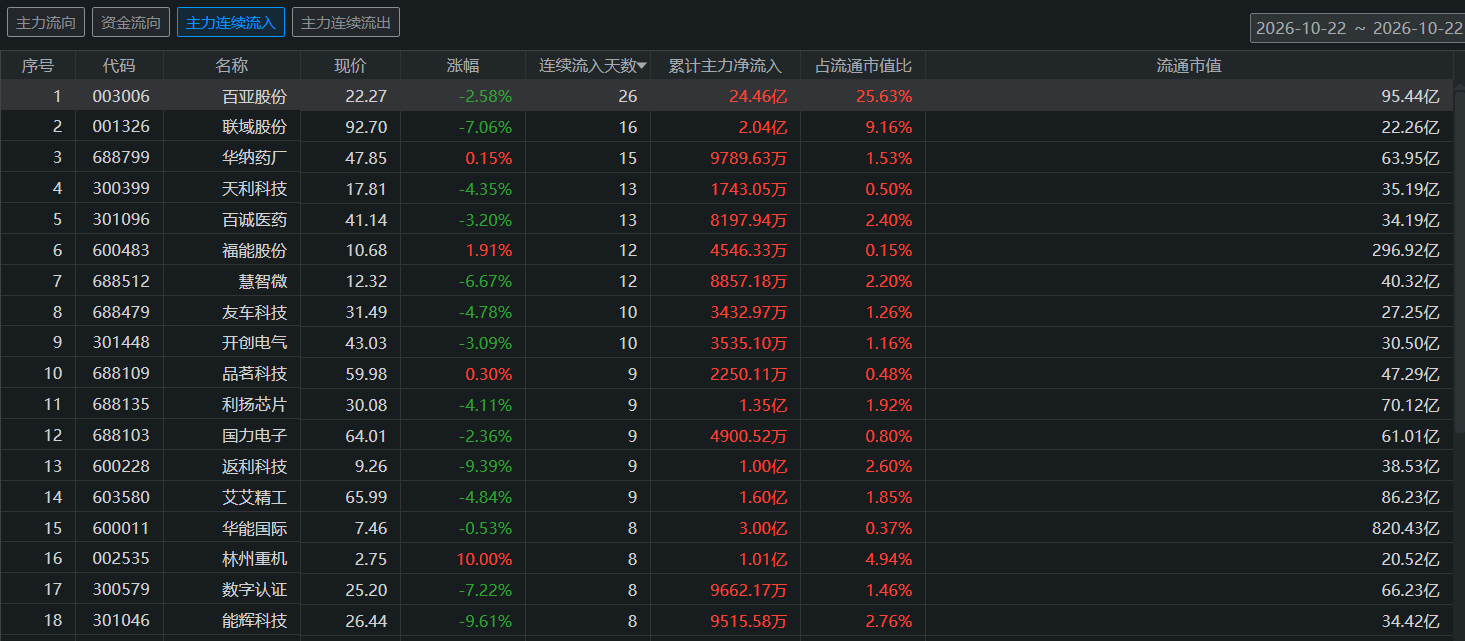
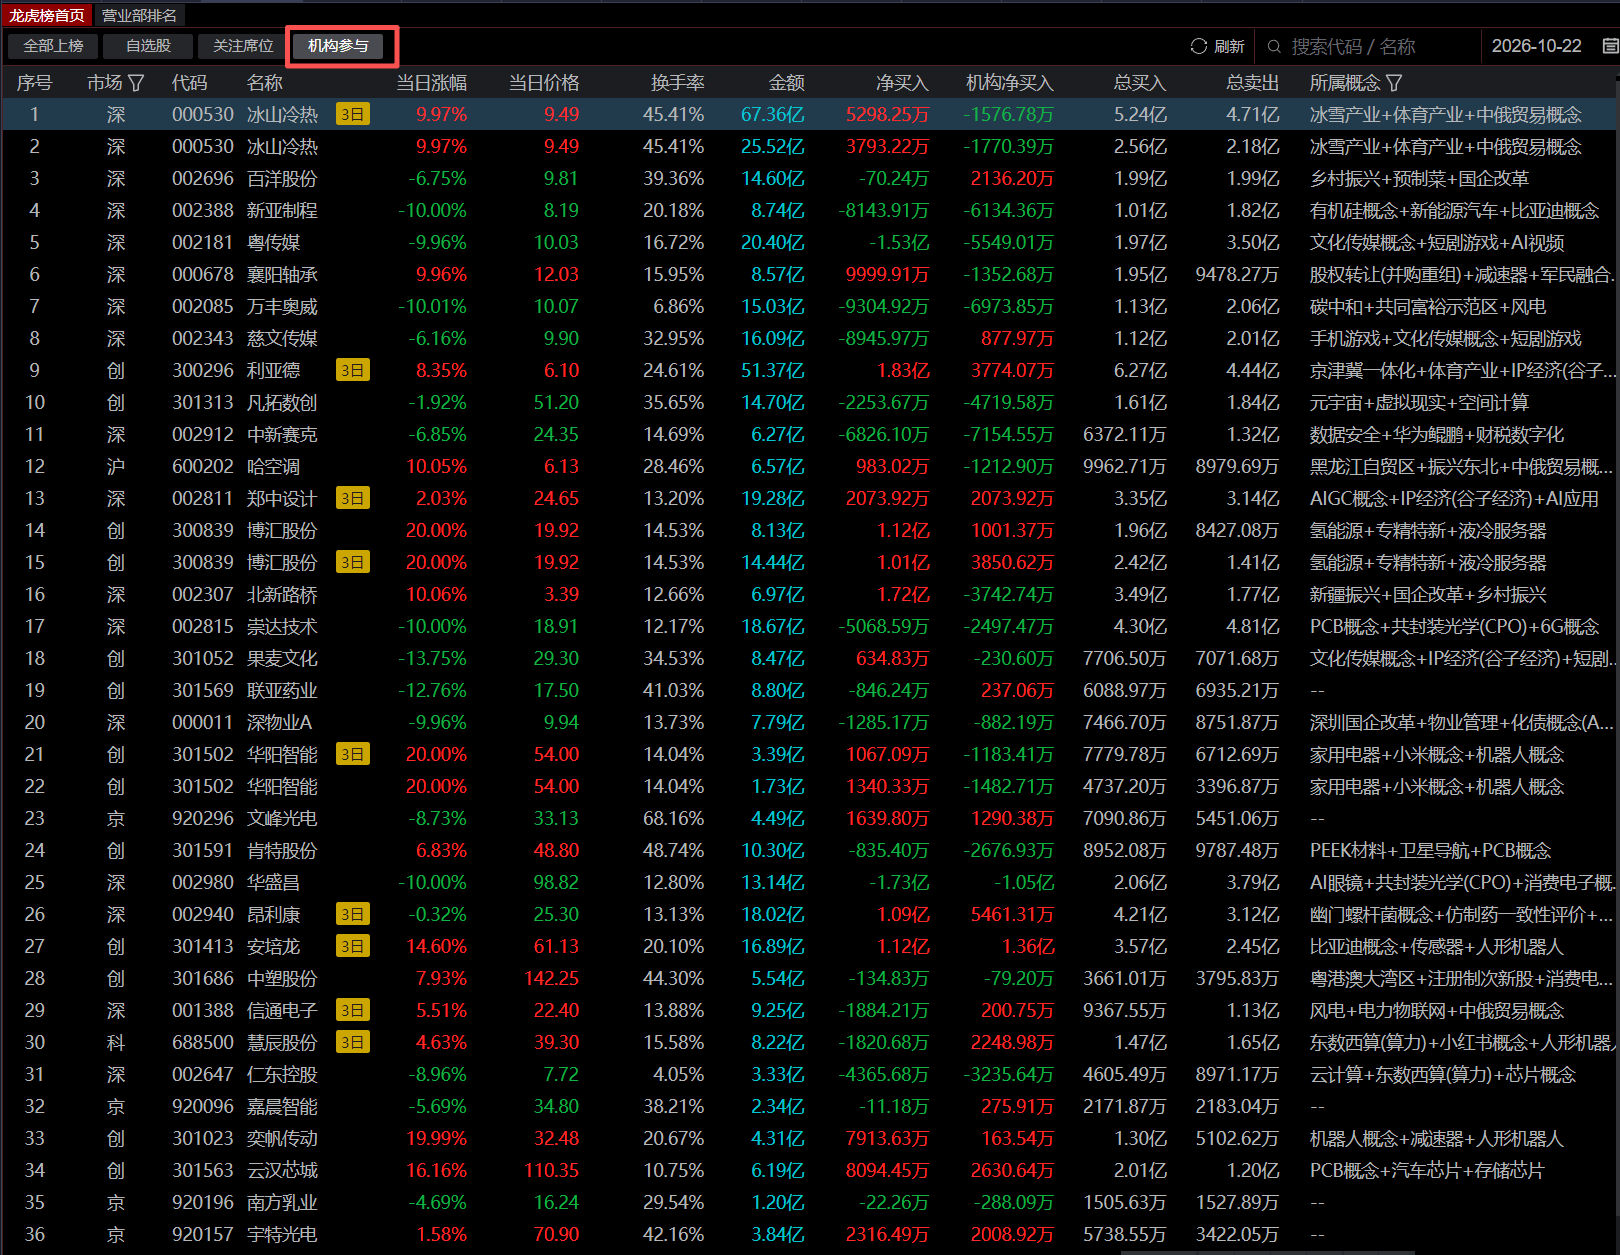
南威软件被监管 → AI漫剧/数据要素退潮,连板情绪崩特斯拉Optimus量产催化 → 机器人成为唯一有资金抱团的“诺亚方舟”创业板跌4.37%破2600,沪指跌1.48%破3700CPO新*盛-12.3%、中际*创-8.8%,传媒全线跌停潮成交放量近1000亿至1.53万亿 → 抛压在释放,但承接不够电力设备吸金56亿,电子失血123亿 → 资金从科技撤向“机器人+电力”
今日催化事件1.AI产业链业绩预期扰动,光模块三季报“不及最乐观的假设”今日杀跌最直接的触发因素,来自市场对光模块龙头三季报的担忧。金信基金基金经理刘尚的归因极为精准:“近期市场流传,光模块龙头第三季度业绩可能低于预期。问题在于,这些公司前期承载了非常乐观的增长假设,市场定价看的不只是当期利润,而是2027年乃至更远的订单、价格和市场份额。因此,即使企业仍在增长,只要短期增长速度没有达到最乐观的估计,股价也可能出现较大波动。”“易中天”前期承载了A市最极致的AI硬件估值溢价,市场定价锚定的是2027年及以后的订单与份额,而非当期业绩。当三季报窗口临近、而增速无法匹配最乐观假设时,估值体系的修正以最剧烈的方式展开。
2.海外多重压制,中东局势升温+科技巨头财报分化+全球风险偏好收缩中东局势急剧升温成为压制全球风险偏好的重要导火索:美国国务院下令驻沙特非紧急人员及家属撤离,沙特发生致命袭击,国际油价进一步上行。海外科技巨头财报预期分化:特斯拉下调资本开支预期盘后跌3.3%,泛*集团业绩指引不及预期盘后跌7.4%。亚太市场集体重挫——韩市跌近4%,日本跌近3%,美纳指期货盘前跌近1.6%。更深层的叙事变化来自AI融资可持续性的担忧:“云厂商投入了如此庞大的资本开支,AI收入和自由现金流能否及时跟上” ,市场从 “相信投入越多越好” 转向 “要求投入形成真实回报” 。
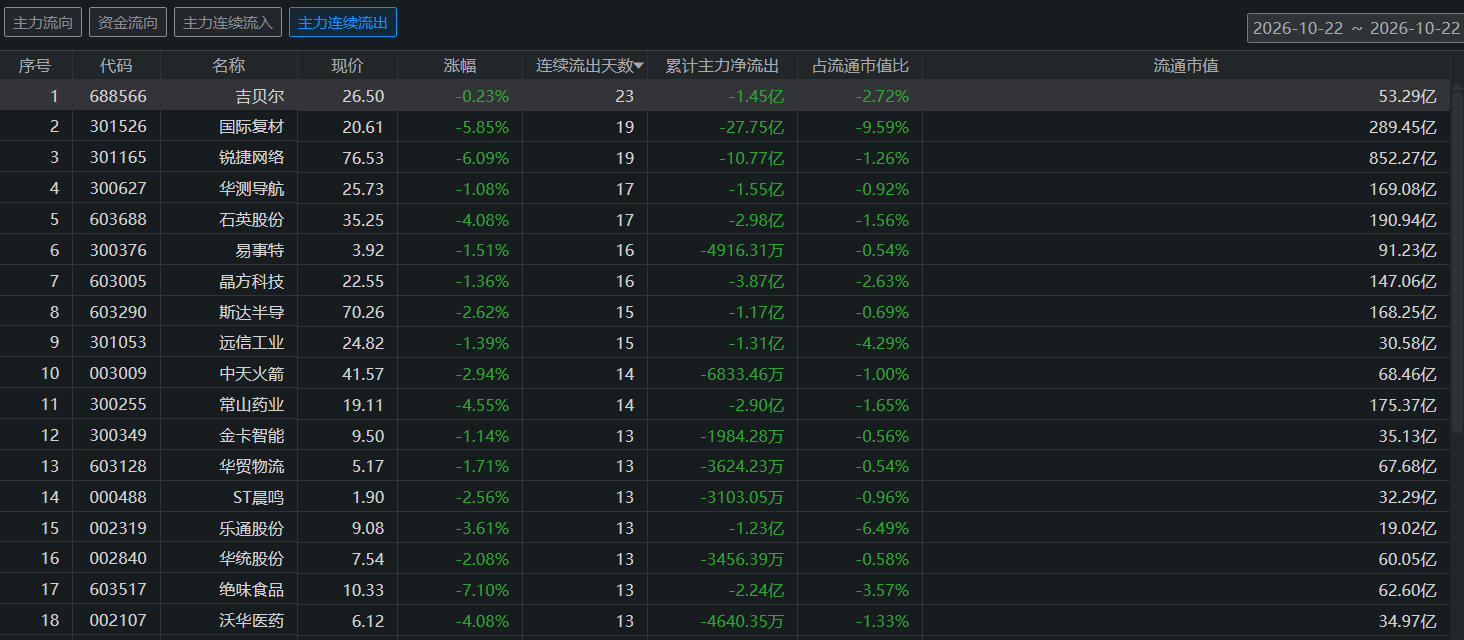
3.流动性负反馈,基金赎回压力下的“不计成本抛售”基金面临巨大的赎回压力,为了应付基民的‘提款’,基金经理只能不计成本地抛售流动性最好的大盘。越跌越赎……排除基本面因素,这波下跌就是一场典型的流动性崩塌。这一负反馈链条在数据上得到了验证:通信、电子和AI硬件是机构持仓最为集中的方向,当市场缺少增量资金而部分资金需要控制回撤时,“大家会优先卖出流动性较好的重仓,于是容易形成‘股价下跌—净值承压—进一步减仓’的反馈”。“易*天”作为机构持仓最集中、流动性最好的重仓,自然成为抛售的第一目标。
连板晋级率从昨日的54.54%骤降至25%,4进5成功率66%(2/3),但2进3仅17%(2/12),1进2仅15%(5/34) 。南威软件受上交所监管措施利空拖累断板跌停,引发AI漫剧、数据要素方向大面积退潮。“羊字辈”玄学炒作内部分歧急剧加大,高位抱团出现裂缝,但尚未完全瓦解,这是退潮期向冰点过渡的典型特征。
5.尾盘宽基ETF放量,疑似“G家队”防守动作再现尾盘沪深300等宽基ETF显著放量,沪深300ETF华泰柏瑞(510300)全天成交146.3亿元,其中尾盘半小时成交近80亿。这是继10月20日上证50ETF天量之后,宽基ETF再次在关键位置出现“只拖不拉”的防守动作。金信基金刘尚也观察到:午前和午后均出现明显承接,宽基ETF成交放大,部分机器人、半导体和算力个股保持活跃,说明市场并非只有单边卖出力量。


声明
文章内容基于公开信息整理,不构成投资建议,股市有风险,入市需谨慎。作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。