今日盘前重要纪要
(时效性)
【中芯国际业绩】
【中信电子】中芯国际26Q2业绩:收入好于指引、毛利率大超预期,AI需求延续
26Q2实现:
1、收入30.06亿美元,同比+36.1%,环比+20.0%,高于指引(环比+14~16%)
2、毛利率25.3%,同比+4.9pct,环比+5.2pct,大超指引(20~22%)
3、归母净利润4.79亿美元,同比+261.7%,环比+142.7%,创自2022Q3以来新高;
4、归属少数股东净利润2.54亿美元,环比+659.1%,创历史新高,此项变动通常反映先进产能的盈利情况,体现出先进产能盈利大幅提升。
——收入好于指引,毛利率表现亮眼,先进产能的盈利能力大幅提升。
26Q3指引:
1、收入环比+2~4%,主要反映产能扩张,ASP提升在二季度已有体现
2、毛利率26~28%,中值环比+1.7pct,在折旧增加背景下,毛利率指引亮眼
3、公司表示,下半年AI产业推动及溢出效应仍将持续,对行业和公司发展保持乐观
——Q2高增后Q3收入继续环增,毛利率进一步提升,需求景气延续。
26Q2细项拆解:
1、总产能109.65万片/月等效8吋产能,环比增加1.83万片/月
2、销售晶圆286.95万片,同比+20.1%,环比+14.4%;产能利用率93.7%,环比+0.6pct
3、平均单价约991美元/片等效8吋晶圆,环比约+5.7%
4、资本开支18.36亿美元,环比+17.5%
5、折旧及摊销12.12亿美元,同比+37.9%,环比+11.4%
6、12吋收入占比78.2%,环比+1.8pct
7、工业与汽车收入占比由14.0%提升至16.5%,继续改善。
Q2收入高于指引、毛利率明显超预期,先进产能盈利大幅提升,产能和出货继续增长,工业与汽车收入占比进一步提升。Q3收入延续环增、毛利率继续改善,公司明确下半年AI需求外溢。后续国产算力放量、新增产能爬坡及成熟制程景气。
【开源电子】中芯国际业绩速评:营收、毛利率双Beat,非控制性权益大幅提升
➖ 核心数据:公司Q2实现收入30.06亿美金,qoq+20%,yoy+36.1%,实现毛利率25.3%,环比提升5.2pcts;实现合并利润7.33亿美金,yoy+399.87%,qoq+217.53%;公司实现非控制性权益应占利润2.54亿美金,qoq+659.1%。公司产品ASP达到990.87美金,同比提升5.7%。公司销量环比Q1提升14.36%。公司12‘’产能达到487.33 kwspm,相比Q1提升8.11千片。展望Q3,公司指引收入环比增长2-4%,毛利率介于26-28%。
➖ 核心观点:公司Q2收入、毛利率均大幅超出我们模型预期,Q3收入指引弱于我们预期,毛利率高于我们预期。我们认为原因系公司Q1新增产能在Q2迅速爬坡,拉动了公司整体销量,但Q2新转产能减少,从而导致了收入、毛利率双Beat的局面。针对Q3营收指引偏低,我们认为主因公司Q2新增产能不足,叠加Q2销量、ASP的高基数。另外,我们认为非控制性权益大幅提升可能主要来源于京城和东方,若主要来自于南方我们会同步观察到ASP的大幅提升。
综合而言,公司交出极其强劲的二季度业绩,并在Q3继续给出亮眼的毛利率表现,SMIC的业绩兑现,可能真的不远了。
【海光信息业绩】
海光信息中报点评:扣除股份支付影响后净利润超预期,双芯协同构建超节点生态【KYJSJ】
1️⃣2026Q2收入延续高增长态势,扣除股份支付影响后净利润超预期
收入端,2026H1 公司实现营业收入90.99 亿元,同比增长 66.52%;其中Q2单季度实现营业收入50.70亿元,同比增长65.32%,延续高增长态势。
利润端,2026H1公司实现归母净利润 17.98 亿元,同比增长 49.69%;其中Q2单季度实现归母净利润11.10亿元,同比增长 59.8%。值得的是2026H1扣除股份支付影响后净利润为22.70亿元,同比增长82.30%,业绩高速增长主要受人工智能快速发展、国产芯片需求增长迅速等因素影响,国产高端芯片市场需求持续攀升。
2️⃣预付账款高增,战略备货大幅增加
2026H1公司销售毛利率为55.21%,同比下降4.94个百分点,我们判断一定程度受上游原材料、存储配套辅料等价格上涨影响,致使单位采购成本上升。
2026H1公司经营活动净现金流为-4.28亿元,同比下降较大,主要系下游需求旺盛,公司根据经营策略加大备货储备规模,原材料、经营性采购支出同比明显增多所致。
2026年6月末,公司预付账款为47.71亿元,较2025年底增长65.37%,战略备货导致预付款项增加。此外,公司存货为75.18亿元,较2025年底进一步增加。
3️⃣“CPU+DCU”双芯协同,构建全链路超节点生态
超节点市场的竞争格局表明,算力竞争已从单一芯片性能的比较,扩展为系统架构设计、高速互联技术、软件生态适配及能源效率的全方位博弈。在超节点架构中,CPU承担着计算单元与系统调度中枢的双重角色,负责连接GPU/NPU等加速器、管理高速互联网络、协调数据流转及控制资源调度等工作。公司基于C86架构和HSL总线互联协议,构建了覆盖芯片间、节点内及集群级的完整互连能力,形成涵盖ScaleUp纵向扩展与ScaleOut横向组网的双重互联体系,既支持超节点内部多芯片的高效协同,也满足大规模集群的组网需求。
【中石科技】
【国金电子】中石科技:与中际旭创签署股份转让协议,光模块散热有望加速放量
中际旭创以现金协议受让中石科技10.47%股权,价格55.70元/股、总对价约人民币17.47亿元,交易完成后,中石控股股东及一致行动人持股降至31.42%,控制权不变、无要约收购义务,本次投资延续中际旭创通过股权投资强化关键环节供应链绑定的路径。
中石科技:光模块内部VC散热业绩加速中+cage连接器/服务器内部材料/液冷产业推进+主业稳健增长。
🌸光模块散热:1)光模块内部散热:现有客户旭创、索尔思、coherent,Coherent公司50%份额, 索尔思公司独供,公司今年有望做到5e收入。与旭创联合研发一体式冲压VC散热方案已一年多,1.6T有望部分使用该方案,进一步打开市场空间,明年客户出货量增加+公司延伸做壳体(1.6T 70-80元),收入有望翻4x以上。2)cage端:泰科一期测试通过,2027年cage液冷百亿市场,公司已配套扩产,cage整体交付价值量约3000元左右,2027年公司有望做到上亿级别体量。
🌸服务器散热: 1)NV-TIM材料:NV送样石墨烯垫片和液态金属正在推进认证,针对rubin及ultra。2)冷板:25年底收购讯冷,曙光做液冷模组,后续也将持续承接的液冷Tier 2订单组装业务。
🌸消费电子:主业2026年实现20%左右增长,苹果折叠屏吸液芯贡献(0.5-1美金单机价值量)+模切份额进一步提升+三星VC均热板增量,27年非手机品类延展至VC均热板,经营稳健保持20-30%增长。
【协创数据业绩超预期】
【国金计算机&科技】协创数据1H26点评:全面超预期_快报业绩达预告上沿_国内算租龙头应享有超越海外的景气度
全面超预期_1H26快报业绩达预告上沿_总资产环比Q2大增112亿
——业绩超预期,1H26营业总收入126.41亿元,同比+155.69%;归母净利润18.63亿元,同比+331.11%,业绩预告上沿为18.9亿,极其贴近预告上沿,超预期。
——净利率超预期,单Q2收入65.56亿元,归母净利润11.12亿元,净利率17%,环比1Q26(12.28%)提高4.7pct,超预期。我们认为净利率的环比大幅提升,反映了算租业务利润率以及算租收入占比的超预期。
——资产大幅增长,截至上半年总资产达481.09亿元,1H2026为150.14亿,同比增加330.95亿,1Q2026为369亿,环比增加112.09亿。我们认为增量资产主要为先进算力资产及交付集群_凸显了公司龙头地位的拿卡能力及渠道优势。
供需紧张情况下_国内算租龙头理应享有超越海外Neocloud的景气度及估值
——CoreWeave将A100租约签至29年_NV卡寿命超预期。CoreWeave电话会强调公司将一份A100的租赁合同签到2029年。A100为英伟达2020年5月发布,在算力紧缺及模型推理提效优化的背景下,市场过去认为NV卡的折旧期限及生命周期为5-6年,但事实可达9-10年,大超预期,考虑到国内的供需紧张程度,理应对相关资产给予更高估值。
——Nebius的Q2集团调整后EBITDA 2.36亿美元(16.52亿人民币),协创Q2的归母净利润为11.12亿元,若加回折旧摊销、利息及税费,或许Nebius在单季度水平相近。截至8月13日,Nebius市值705亿美金,对应4935亿元,协创收盘市值1253亿元,考虑到先进算力的稀缺性,国内算租龙头应享有更高景气度及估值。
公司金实力充裕_现有超800亿授信额度_定增推进补充80亿资本金
——8月12日,公司发布融资租赁等公告,披露公司及子公司拟向银行及其他金融或非金融机构申请总额度不超过人民币800亿元的授信。
——6月27日,公司发布定增预案,公司拟募资不超过80亿元,将全部用于“协创数据智算中心建设项目”等,我们认为若定增推进顺利,80亿元补充资本金后,假设1:10杠杆比例下,或可增量撬动约800亿算力采购。
【宏和科技】
有些人对今晚宏和的公告有误解,澄清一下,宏和科技刚发的公告【终止的投资年产7200万米普通级电子布】 完全无任何影响。
1、是2023年底准备在四川苍溪县投产的普通级电子布产能,后来由于四川太远产品运输不方便,所以决定不投产了,可以翻下公司之前的老公告,几年前老黄历的事情了。这个公告只是因为不在苍溪投产能了,所以要把【国有土地还回去】。
2、 现在公司在做的特种布的产能都是正常全力推进的,坐落于黄石,和原有产能在一起,而且当地CCL产业链配套齐全,相比四川更好一些。包括定增(3600万米/年)和港股融资(1.5亿米/年)全部正常在推进。
➡️定增3600万米/年:原有厂房中新增坩埚扩产,目前产能T布50万米/月,二代布20-30万米/月。
➡️港股融资1.5亿米/年:在黄石新建厂房,目前钢结构首吊(所有扩产进度黄石区政府官网可查),# 预计2026年11月30日封顶。年底前进织布机
【800V】
英伟达800V白皮书2.0:从"为什么"到"怎么做"
英伟达发布《800 VDC Architecture: Industry Alignment & Execution》白皮书2.0,命题从"为什么需要800V"切换到"怎么大规模部署800V"。
1、总体方案:四代路线与三套方案。机架功率四代升级:145kW→330kW(Vera Rubin)→570kW(全液冷电源机架)→兆瓦级,GPU放量驱动,依次递进。供电侧三方案收敛、功率越高供电越往上游集中:Option A机架级(Power Rack 660kW,存量零改造,Q3'26量产)、Option B集群级(Power Center 2MW,Q3'27)、Option C机房级(DC Power Block 4.8MW标准块×4=20MW)。非递进、可独立选,存量改A、新建中型上B、超大规模上C。
2、SST:远期趋势确定、短期看34.5kV。SST写入Option C与TRU并列,目标34.5kVAC直转800VDC,2029年前后推出。核心卡点是商用平台集中在15kV级输入,而超大规模AI工厂是34.5kV中压,需突破更高耐压SiC、高频变压器绝缘、中压直连保护。2027-2029是关键窗口期。
3、TRU:近中期确定性路线、内部三路线。IGBT型(UPS改造)利好有UPS整流技术储备的厂商,模块化电源架聚合利好电源模块厂商,Panama移相变压器利好变压器厂商。TRU路线较为成熟,5MW级实用,预计是SST成熟前的主力。
4、PSU/电源架:密度跃升、未来全液冷趋势。Power Rack 660kW=6×110kW电源架=每架6×18.3kW PSU,BBU 80kW/60s可选配。下一代电源架密度提升至55kW/RU、100%液冷,功率密度持续跃升。
5、SSCB:纯增量、重要性跃升。直流无自然过零点、电弧难灭,保护从MCCB(机械式、Day-1主力)向SSCB切换。NV点名125A风冷(柜内电源架)+1250A液冷(原生800V机架)两个额定值,我们认为是继配电架构后的另一确定性增量。
6、备电/储能:双层配置+电网关系升级。机柜侧电容+BBU处理GPU瞬时波动,设施侧BESS应对更长尺度负荷。Option C原生兼容DC UPS、新能源接入、直流微电网,8MW集群+1+1冗余无需改架构——数据中心从"电网纯负荷"走向"可互动、可接入新能源的直流主体",是储能与电网互联环节的远期增量。
7、继续重点800V直流架构:
SST:四方、阳光、特锐德、西电、金盘、麦米等;
UPS/HVDC:盛弘、科士达、中恒等;
零部件:正泰/良信(SSCB)、思源/江海(超容)、金田(机架母线)、宏发(继电器)、蔚蓝(BBU)等。
【Deepseek】
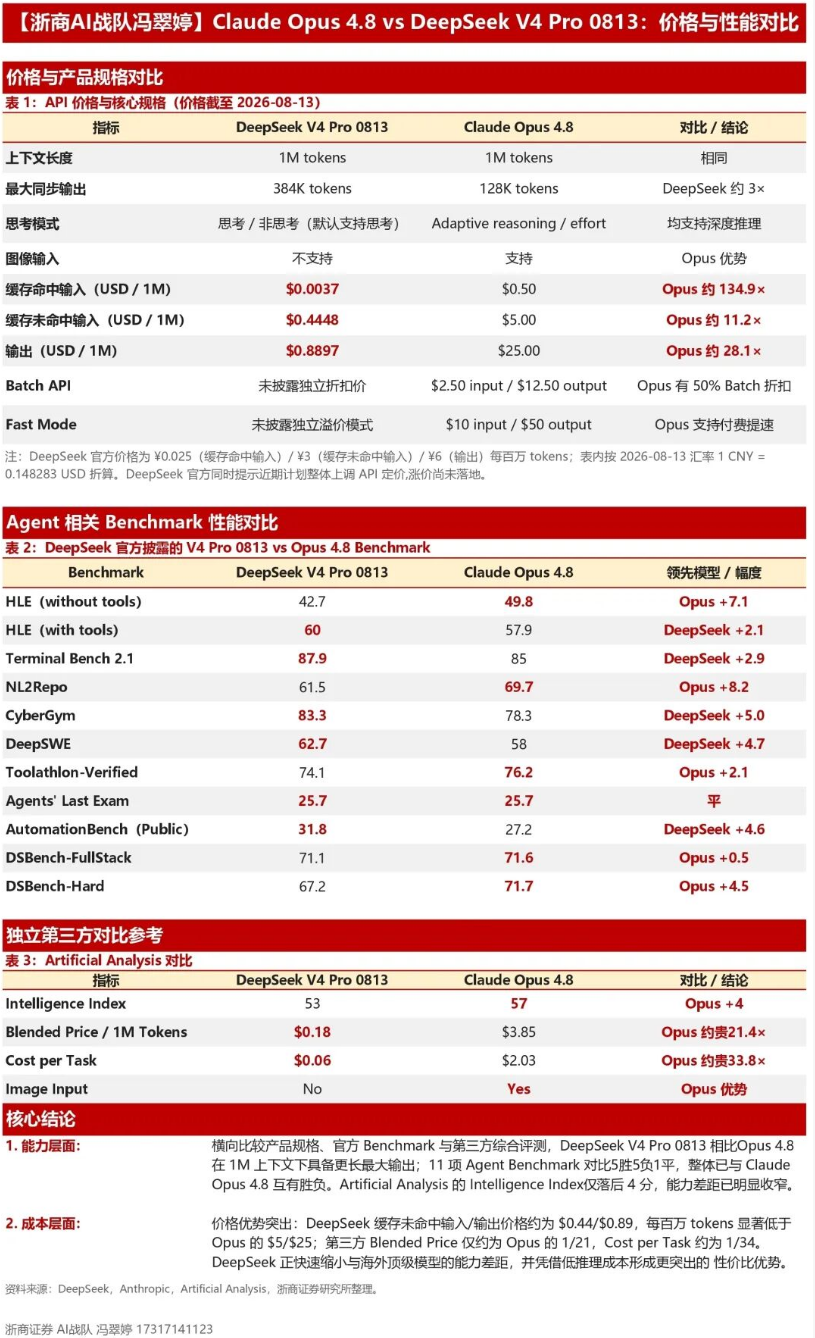
【浙商AI战队冯翠婷】DeepSeek V4 Pro⚠️Opus 4.8对比:互有胜负,成本仅约1/20
⭐我们横向比较产品规格、官方Benchmark与第三方综合评测,DeepSeek V4 Pro 0813相比Opus 4.8在1M上下文下具备更长最大输出;11项Agent Benchmark对比5胜5负1平,整体已与Claude Opus 4.8互有胜负。Artificial Analysis的Intelligence Index仅落后4分,能力差距已明显收窄。
⭐DeepSeek官方价格没涨价,提示近期计划整体上调API定价尚未落地。目前价格优势突出:DeepSeek缓存未命中输入/输出价格约为$0.44/$0.89,每百万tokens 显著低于Opus的$5/$25;第三方Blended Price仅约为Opus的1/21,Cost per Task约为1/34。DeepSeek正快速缩小与海外顶级模型的能力差距,并凭借低推理成本形成更突出的性价比优势。
【J/PT更新】
J/PT更新0813
1、MPO:明年人员扩充到4000人(增加两倍),今年月产值1.7亿/折全年约22亿元,扩充后产值可达60+亿。直接客户Via Photon和Senko/UScon关系密切,插芯供给无忧;预计今年打入安费诺产业链。
2、FAU:公司已通过审厂成为CohrCPO的FAU供应商,和gkkj同时进入/进展领先于hdg,预期差较大。明年人员扩充到1500人,产值比MPO略低,预计大几个亿,但毛利率35%/净利率30%。正与Coherent交流36芯槽检测设备,探索超快激光进行孔加工工艺;Senko校准设备+光纤切割设备正常推进中。FAU良率低、工艺难度大、物料成本低、【关键制造设备】能够大幅提升良率与制造效率、将成为公司在FAU领域的绝对优势。
3、超快:硬板超快激光设备在景旺、方正、沪电打样中,外采激光器。自研超快激光器已经在玻璃、金刚石领域应用。
4、扩产&定增:厂房和土地已经在着手准备,预计年底到明年初拿到批文。去年从100人扩至2000人基本跟着客户需求节奏,没有太多阻碍。
【半导体更新】
【半导体设备】更新260813:再论选股思路
之前我们在科技投资思考中曾经提过:
1️⃣新叙事并不是新高的必要条件;
2️⃣大光和小光的上涨节奏和顺序并不必然;
3️⃣以存储为代表的涨价类资产并未走到末路。
其中,前两者在近期已有体现,第3️⃣点在A股的映射一类是mlcc等,另一类就是半导体设备。半导体设备经过一轮交易,最近已经基本回到长鑫上市前的点位,看明后年订单又来到一个估值非常有吸引力的位置。
重申我们半导体设备的选股思路:
1️⃣空间大,也就是国产化率低,对应量测,精测电子;
2️⃣订单容易上修,也就是客户中长鑫、长存占比高,对应微导、精测;
3️⃣缺货,可以类比缺电中的燃机零部件,对应富创;
4️⃣国产gpu测试的从1到10,对应联动科技。
【美股科技具体电话会】
【兴证策略】近期科技巨头最新业绩与财报电话会要点梳理
近期,美股光通信龙头(Coherent、Lumentum)、算力租赁龙头(CoreWeave、Nebius)、国内互联网大厂腾讯相继公布最新业绩并召开电话会。
总体来看,近期科技巨头Earnings call传达的叙事是:
1、算力需求持续超过供给,客户已在锁定远期产能;LTA提供数量与价格的双重确定性,长期算力需求能见度提升;新技术并未推迟,反而在前置和加速,提供确定性的全新增量;物料供不应求将带动上游材料持续扩产。
2、算力租赁公司晋升为“新云厂”,云业务增长持续加速;当前的AI回报率能够支撑更高的算力价格,推动云厂ROI持续改善;客户预付款正在成为资本开支的重要来源。
3、国内互联网大厂资本开支继续提速,AI toB已具备变现能力。

【杰瑞股份业绩】
【广发机械】杰瑞股份中报点评:最差的时候已经过去,26H2主业+发电共振
公司披露中报,26Q2实现收入44e,同比+3%;净利润6e,同比-22%;毛利率26%,同比-4pct。26Q2公司汇兑损失1.1e,剔除汇兑因素后公司经营性利润7.1e,同比-6%。
1.短期业绩扰动的四个因素。(1)26H1汇兑同比-3.45e;(2)25年底处置俄罗斯光明能源(25H1大概有5.67e收入);(3)海外布局带动费用率的增长;(4)中东冲突影响天然气业务交付。26Q2公司没有燃气轮机订单交付,因此短期业绩反映的是油气出口的基本面,符合行业整体Beta。
2.发电业务两个超预期。(1)实际签单金额高于预期,26年7月份公司与X客户的实际签单金额为20e美金,高于先前公告的15e美金,另外5e美金为燃气轮机配套订单,公司发电领域累计签单达到31e美金(市场先前预期为25e美金);(2)杰瑞不止于燃机,公司已经获得AIDC设计订单+微电网订单,目前配电、液冷、冷源、智能控制等产品均在UL认证中。
3.杰瑞接下来的三个看点。(1)预付款→合同负债,26年6月底公司的预收款26e,相较于3月底接近翻倍,主要系公司锁定机头物料资源,预计三季报合同负债会有体现;(2)X大客户份额提升,公司与X客户签订了五年长期战略协议,预计27年X客户的电力需求达到10-20GW,杰瑞在发电和一体化领域有机会拿到相当大的份额;(3)一体化业务带动单GW价值量的提升。
展望Q3,(1)收入可以更加乐观,部分Q2燃机和天然气订单会延迟至Q3;(2)汇兑技术造成的边际影响减弱,25Q3汇兑损失6kw;(3)航改燃和一体化业务进入兑现期。公司全年依然维持20%+底线收入指引,对应26H2收入增速25-30%,最差的时候已经过去。
【宝鹰股份】
【宝鹰股份】: 跨界布局工业级光耦赛道,规划年产2.4亿颗高端光耦(看翻倍空间)
1️⃣项目投资概况
全资子公司珠海澜兴科技,正式布局中高端工业级光耦合器研发与生产项目;规划建设5条生产线,达产后设计产能为年产2.4亿颗工业光耦,预计2026年内进入试生产阶段。
2️⃣光耦行业应用
光耦合器是电路系统核心隔离元器件,下游应用覆盖工控电源、逆变器、车载电源等领域,工业级产品参数可适配AI服务器大功率电源配套需求!为算力设备运行提供安全防护。
3️⃣日系厂商垄断65%-70%
yi当前高端工业光耦市场主要由海外日系厂商占据: 工业级、车规级高端光耦(储能、工控、服务器电源方向,宝鹰瞄准赛道)日本厂商全球合计65%‑70%;国产替代具备长期成长空间。
4️⃣公司基本面支撑
宝鹰股份 公司已完成摘帽,新控股股东入主后优化经营布局,存量装饰订单稳定贡献现金流,为半导体等新业务投入提供基础保障。
传统装修业务稳住基本盘,光耦项目有望打造第二增长曲线,打开中长期成长弹性对。
【MLCC复盘】
🇨🇳【广发军工/化工】四维复盘MLCC周期|当前仍处新一轮上行早期
🔥复盘日韩中国台湾地区看量价周期。通过贸易数据,并剔除汇率、通胀影响,26H1日本/中国台湾MLCC价格较2017年仅+4.4%/-7.7%,仍处上一轮周期起点附近。
🔥从订单而非收入判断需求。26Q2村田/太阳诱电电容订单同比+77%/+106%,BB值升至1.41/1.72,均突破上一轮高点;村田数据中心收入同比+81%,AI高容、高可靠需求已率先爆发。
🔥从库存与扩产判断供给强度。构建累库强度指标,行业库存周转持续改善,尚未出现原厂大规模累库;七家代表厂商固定资产仅增长5.9%,远低于前两轮扩产高点,供给响应已滞后。
🔥构建“扩产—效率—出货—溢价”四因子模型。当前增长主要由出货量与产能效率驱动,呈现“需求先行、量升价稳”,与前两轮周期对比,价格与利润率尚未充分释放,判断MLCC仍处上行周期早期。
昨日盘中重要纪要
(中期研究)
【Rubin Ultra】
Rubin Ultra(明年的!) 架构引热议,新技术(ptfe+m9+q) 与正在放量(二代布+hvlp4) 比翼齐飞--AI 新材料(更新 0813)
(1)Rubin Ultra(明年的!)架构再思考:技术升级是AI硬件的最优解,普通产品通胀+AI产品放量是基本盘。
昨天各类新技术如PTFE、Q布等讨论明显,Rubin Ultra(部分PCB企业已打样)潜在方案梳理如下:
1️⃣switch tray(semi报告下午引起市场热烈讨论、顺带问一句,为什么好坏都由semi 一个人说?):
①根据报告,无论72无扩展还是576可扩展版本,架构将从9个switch tray上升至18个、单个tray高度从1U降至0.75U,因此switch tray对应的PCB面积增速大概率接近 2倍、有明显提升。
②根据报告,72无拓展版本,目前打样中明确存在PTFE+M9 Q的混压方案。
③根据报告,576可扩展版本,存在NPO打样,PCB方向利好mSAP产业链。
2️⃣computer tray(semi报告主要针对switch):OAM保底方案为M9+一代布,布不排除升级至Q布/二代布,此外由于OAM散热问题严重、不排除升级至陶瓷基(HDI+陶瓷混压);UBB保底方案从Rubin的M8升级至M9,电子布保底使用一代布,不排除升级。
3️⃣midplane中板:预计保底方案为M9+二代布,新技术待更新。
4️⃣正交背板:延续5月底的思路,如果可以上正交,PTFE无布方案(PTFE+ABF膜)/M10+二代Q布二选一。
①PTFE无布方案Df可降至0.25-0.3‰,性能更优,难点在于加工及ABF膜可获得性。
②二代布Q布Df可降至0.3-0.5‰,7-8月起菲利华二代Q布出货占比明显提升。
(2)落实到标的层面,“说人话”:
1️⃣PTFE,弹性【联瑞】,中军【生益科技】(switch tray变化最大+生益PTFE方案最强,同步利好生益链,复材/联瑞/呈和/铜冠/巨石)
2️⃣Q布,弹性【莱特】,中军【菲利华】,期待【巨石】
3️⃣mSAP:设备锁单头牌【芯碁】,材料端弹性最大薄铜、三井大扩产验证产业趋势,弹性【方邦】、中军【铜冠】,mSAP-PCB放量龙头鹏鼎/景旺/红板/方正/兴森
4️⃣玻璃基,解决翘曲,中军京东方、帝尔、原片凯盛/旗滨
5️⃣ABF载板,sn/xx,abf 膜确实按客户#配额,大陆可能会缺
6️⃣陶瓷基
(3)正在放量的高阶AI新材料,二代布/HVLP4,今年在Rubin迅速放量,逐季可验。
(4)Rubin ultra 最早也要 12 月-1 月确定材料方案(真正有眉目),今年下半年做好总有变化、随机应变的准备。
【联想集团】
联想集团:云&端共振同飞,巨头攀登新高峰
海内外服务器建设端捷报频传:国内腾讯Q2资本开支超市场预期,海外超威电脑FY26 Q4 non-GAAP毛利率达到17.6%超市场预期,美股盘前涨幅超过9%,dell盘前涨幅超过2%。
➠ISG:公司海内外AI超节点+高盈利企业品牌业务高增驱动收入+利润双击,FY27或成公司ISG显著贡献利润元年。公司与NV的合作从PC走入算力,随着公司GB300平台产品的不断出货以及后续Rubin逐步量产,210亿美元在手订单有望持续高增。
➠IDG:AIPC+高端化凸显龙头竞争力。Q2 PC全球出货量同比下滑4%,联想仅同比下滑2%。公司的全球供应链优势以及规模优势正在持续释放价值,在成本上涨周期展现出极强的成本管控能力,此外AIPC迭代促进ASP提升,全年IDG业务有望实现稳健增长。
公司管理层给出了在1-2/3-5/5年+期间,实现1000/1300/1500亿美元,3%+/5%+/8%+净利率的业绩指引。国内浪潮锐捷紫光中报预告超市场预期,海外超威毛利率超市场预期,公司长期成长逻辑扎实,基本面扎实,且个股α强劲的【联想集团】。
【麦格米特】
继续强call【麦格米特】——A股xAI/OpenAI含量最高的AI电源核心标的
我们认为,麦格米特是当前A股AI电源链条中最值得重视的核心标的之一。核心变化在于,公司已切入xAI和OpenAI两家新兴AI大模型公司的核心供应链,并在电源、HVDC、超容柜等关键环节均具备重要卡位。我们预计公司在相关项目中的份额有望达到30%以上,是A股中xAI/OpenAI含量最高、业绩弹性最直接的标的之一。
为什么xAI和OpenAI重要?这类新兴大模型公司与传统云厂不同,算力不是配套资源,而是其商业模式本身的“产能”。据外媒报道,马斯克体系内xAI/SpaceX相关AI算力基础设施已达到GW级别,来自Anthropic、Google、ReflectionAI等客户的算力合同预计可贡献超过280亿美元年收入;若按约1GW+算力容量粗略测算,隐含单GW年化收入已达300亿美元以上。OpenAI侧同样激进,据外媒报道,公司计划到2030年累计计算开支约6000亿美元,并曾提出投入1.4万亿美元建设30GW算力资源。新兴AI大模型公司正成为未来全球最激进的AI基础设施投资主体。
麦格米特的稀缺性在于,公司并非单一PSU供应商,而是在PSU、HVDC、超容柜等多个环节均有布局,并已进入xAI/OpenAI这类高强度AI资本开支客户的供应链。
【算力租赁】
【国金计算机】Nebius Q2全面超预期,北美新云巨头连续验证算租供不应求
NBISQ2业绩全面超预期_订单与利润同步加速
Nebius(NBIS)8月12日发布Q2财报,股价一度大涨超22%。核心亮点:
——营收:Q2集团收入5.82亿美元,同比+454%,高于一致预期5.73亿美元;其中AI Cloud收入5.75亿美元,同比+514%;
——利润:集团调整后EBITDA 2.36亿美元,显著高于市场预期约1.69亿美元;AI Cloud调整后EBITDA margin进一步提升至50%,Q1为45%、2025Q4为24%;
——EPS:GAAP每股亏损0.68美元,去年同期亏损2.05美元;
——大单:Q2新签4个标志性AI Cloud合同,平均单笔合同总价值(TCV)超过10亿美元;
——合同金额:客户总承诺金额已超400亿美元,Q2总合同价值环比接近4倍、新客户合同价值环比增长超9倍;
——预付款:约70%的Q2新签合同包含客户预付款,公司预计2026年客户预付款超过90亿美元;
——资本开支:Q2 Capex达57亿美元,继续大规模投入GPU及数据中心扩张;
需求仍显著大于供给_单位价值量持续提升_供给端继续扩张
——Nebius表示,按当前商业条款,公司可以售出全部计划中的2027年产能;Q2签订的多笔AI Cloud合同预计于2026Q4末开始上线,需求端持续保持强劲。
——从单位价值量看,2026年基础ACV约1200万美元/MW,Q2新签合同已提升至超过2000万美元/MW,Q3短期容量合同进一步超过4000万美元/MW。
——供给端同步扩张,公司将2026年底contracted power guidance由4GW+上调至5GW,并计划自2027年起每年新增部署超过1GW产能。
——CoreWeave+Nebius连续验证,北美算租正循环进一步强化 。
中国算力租赁地位更核心_2026年迎爆发期
国内逻辑比北美更稀缺,国产模型已跨过可用临界点,Token调用量及ARR进入指数级增长,好用的算力是最稀缺的核心资产。国内认真做事的公司已有卡、有利润。2026年伴随模型突破,算力需求将加速爆发。
供应能力决定股价表现_业绩兑现度愈发重要
Q2已验证算租公司进入利润加速兑现阶段,后续核心看供给能力与业绩兑现。
相关标的:利通电子、协创数据、华达科技、东阳光、京基智农、行云科技、亿田智能、宏景科技、盛视科技、杰创智能、软通动力、金刚光伏、智微智能、先河环保、奥尼电子、晶科科技等。
【CPO业绩】
业绩会中的【CPO 相关表述】一览表

【剑桥科技】
剑桥科技大涨更新:
新增北美大客户的 6.4T NPO 选型突破,且 800G 模块开始备货。
【春秋电子】
春秋电子:联想业绩大超预期,A股映射首推!!
1)联想盘中新发业绩大超预期! ISG利润率9.1%,超此前乐观预期! AI服务器储备订单由上季度约1400亿元升至3600亿元,AI服务器订单主要来自新云客户,毛利率远高于传统CSP大厂
2)春秋电子是A股联想映射中辨识度最高、历史弹性最强的标的。
3)核心逻辑:联想AI PC直接供应链 + AI服务器液冷。公司为联想部分AI PC提供结构件,同时通过Asetek布局服务器液冷,承接本轮ISG/AI服务器高景气!!
【潍柴重机】
AI发电设备22:潍柴重机27年pe仅12倍
潍柴重机新扩充6-7MW气发配套产能。公司宣布投资5.38亿元扩产6-7mw大功率气发机组,预计27年底投产,主要系配合潍柴动力的成撬业务。该业务对潍柴重机来说是全新的增量,按量价拆分看,我们预计6-7MW的气发ASP可达到1500-2000万元/组,按照规划产能100-200台看,28年有望新增2亿利润。
和潍柴动力合作有望持续加深。2-3MW气发是潍柴动力、潍柴重机两家公司27年业绩增量的核心来源,若潍柴动力27年2-3MW气发出货量从1000台提升至2000台以上,将为潍柴重机至少带来2.4亿增量利润。
阿里云计划将模块化数据中心的全球产能提升两倍以上,潍柴重机作为合作商之一有望直接受益。同时,我们已从产业端看到瓦锡兰、现代重工等公司将中速机应用到北美技术中心供电,中速机市场空间巨大(我们推算千亿级)。潍柴重机正大力发展中速机电站,有望从高速机配套商成长为中速机核心供应商,28年快速起量,至30年实现增收入量百亿、增量利润20亿,大幅改善公司产业地位及报表质量。
我们预计27/28年净利润有望达到10/15亿元,同比增速为270%/150%,对应当前市值PE倍数11.6x/7.7x。
【炬光科技】
【炬光科技】业绩会更新:光通信进入放量前夜 转型拐点持续确认
公司2026年半年报业绩说明会披露全业务线进展,光通信新业务从验证转向批量交付,产品矩阵覆盖全产业链,定增加码产能与技术布局!
CPO/NPO:全环节布局落地,批量交付拐点临近
1)订单状态:上半年新增多家客户完成批量验证,在手批量订单快速增长;
2)放量节奏:Q3起逐步贡献批量收入,Q4交付增速进一步加快,2027年迎来收入显著提升;在手订单能见度可覆盖至2027年上半年;
3)新增产能绑定客户“三不”约束(订单不可取消、不可退款、不可推迟发货),严控扩产风险;公司自身交付能力不构成产业链卡点。
OCS:绑定核心大客户,量产爬坡持续推进
1)当前进展:大通道微透镜阵列已在头部大客户处进入稳定量产阶段;
2)增长预期:完全跟随下游大客户放量节奏,产品同步迭代升级,长期增长确定性较强。
可插拔光模块:基本盘稳固,Q2波动为短期因素
1)收入占比:为当前光通信第一大收入来源,占光通信营收60%-70%,微光学透镜、透镜阵列已在海外核心客户处实现规模化供应;
2)客户拓展:持续推进存量客户多产品导入与新客户验证,国内厂商拓展同步进行,部分终端指定产品已切入国内供应链;
3)Q2波动说明:Q2环比增速放缓系下游客户光源芯片短缺导致提货延迟,下半年提货节奏预计恢复。
消费电子:9月迎关键节点,量产突破具备里程碑意义:首款消费电子光学项目作为非主供将于下半年导入量产,收入体量不大,但标志公司正式切入消费电子核心供应链;
盈利展望:减值压力边际释放 全年扭亏目标清晰
上半年剔除后经营性利润已接近盈亏平衡。随着Q3起高毛利光通信业务加速放量、产品结构升级带动综合毛利率维持高位,叠加汽车商誉减值集中计提后下半年无新增大额减值压力,公司明确全年力争在不削减核心研发投入的前提下实现扭亏为盈,经营质量与盈利效率持续兑现。
整理不易,希望各位能够多多支持,支持一手调研!您的一个点赞、一次爱心、 随手分享,都是我们前进的最大动力~~~~
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。