——从溶剂龙头到电解液一体化平台,一轮周期反转才刚刚开始
一、行业大事件:电解液产业链的价格引擎重新点火
2026年的锂电材料市场,正在重演一场教科书级的周期反转。六氟磷酸锂从2025年上半年末约5.17万元/吨一路冲高至年末约18万元/吨,VC添加剂更从约5万元/吨飙升至2026年6月的约22.6万元/吨。据鑫椤资讯数据,2026年上半年全球电解液产量达148万吨,同比增长47.2%,全年预计约340万吨。上游涨价、下游抢货,市场却依然把定价的重心放在碳酸锂和电池片上,中间的电解液环节——恰恰是利润弹性最肥的一段——还在被系统性忽视。而在这个环节的深处,石大胜华正握着全行业最完整的一张牌。
图片来源:石大胜华官网(www.sinodmc.com)
二、业绩反转:从半年亏5600万到半年净赚4.5亿
数字不会说谎。2026年半年报显示,公司实现营业收入47.85亿元,同比增长58.91%;归母净利润4.50亿元,上年同期亏损5634万元,同比暴增898%,扣非净利润4.54亿元——利润几乎全部来自主业,没有一分钱靠处置资产粉饰。其中一季度单季归母净利润2.82亿元,同比+1055%;毛利率约19.6%,较上年同期大幅改善。这背后是全球碳酸酯高端溶剂40%以上市场份额的绝对龙头地位,在行业供需再平衡时给出的最直接回报。
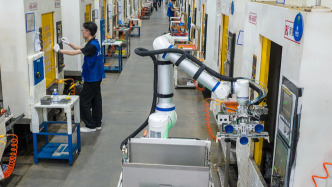
图片来源:澎湃新闻《锂电池电解液企业护城河何在?石大胜华逾28亿投三个项目》配图
三、核心亮点之一:全球唯一全链自供,成本即护城河
石大胜华是A股唯一同时打通五大碳酸酯溶剂、六氟磷酸锂、添加剂、电解液全产业链的公司——95%以上基础原材料自供,同业无人能对标。公司拥有50万吨/年电解液产能、62万吨/年碳酸酯产能、3000吨/年固态+10万吨/年液态六氟磷酸锂装置。更关键的是,其自主研发的连续化全密闭液态六氟生产线于2026年2月获国家发明专利授权,纯度稳定99.99%,液态路线进一步压低电解液生产成本。过去两年行业"价格一起跌",如今变成"谁有紧缺环节谁吃肉"——而石大胜华从溶剂到锂盐全部自己产。
四、核心亮点之二:28亿逆势扩产,绑定宁德时代
2026年8月以来,公司密集公告三大扩产项目:东营20万吨/年电解液、连江20万吨/年电解液、以及投资17.97亿元的23万吨/年液态锂盐项目(达产后预计年产值60.86亿元、净利润15.23亿元),合计投资超28亿元,恰在同行"踩刹车"时逆势加码。需求端,控股子公司胜华连江已与宁德时代签订协议,2025年底前向其供应电解液预计10万吨;2025年公司电解液销量同比增长117.9%,对宁德时代销量增长139.7%。下半年硅基负极一期5000吨已满产,第二成长曲线同步点火。

图片来源:石大胜华公告《关于全资子公司投资建设20万吨/年电解液项目的公告》(2026-08)
五、核心亮点之三:H股递表+国资背景,估值体系重建
公司已于2026年4月向港交所递交H股上市申请,融资渠道的国际化打开;实控人为青岛西海岸新区国资局,股权结构稳定。估值层面,对标电解液同业,石大胜华全产业链兑现程度与市值占比严重错配——基本面质变之后,等待的是一次"从无到有"的机构定价过程。当前动态市盈率15倍左右(截至2026年10月上旬),与行业景气度并不匹配。

图片来源:石大胜华官网(www.sinodmc.com)
六、展望:周期反转中段,戴维斯双击的牌已经发齐
往下半年看,催化链条清晰:液态锂盐产能爬坡兑现→六氟、VC价格维持高位→三季报(10月27日披露)验证盈利持续性→H股上市推进→机构覆盖从零到一。这轮锂电材料行情,市场先定价了资源、再定价了电池,中间材料环节的利润弹性才刚刚被翻开第一页。石大胜华手握全链自供的成本优势、28亿新产能的放量弹性、宁德时代的订单锁定,正是那个"机构看基本面、游资看弹性、散户看热度"三方资金的交汇点。周期反转的中段,往往是错定价修复最猛烈的一段。
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。