MLCC超级周期,上下游核心受益者盘点
最近MLCC市场真是热闹,周期性太强了。今天就来盘一盘,看看哪些公司是真正的核心受益者。
🚀 中游制造:弹性最大的一环
这一块是整个产业链里弹性最大的部分,也是大家最关注的。
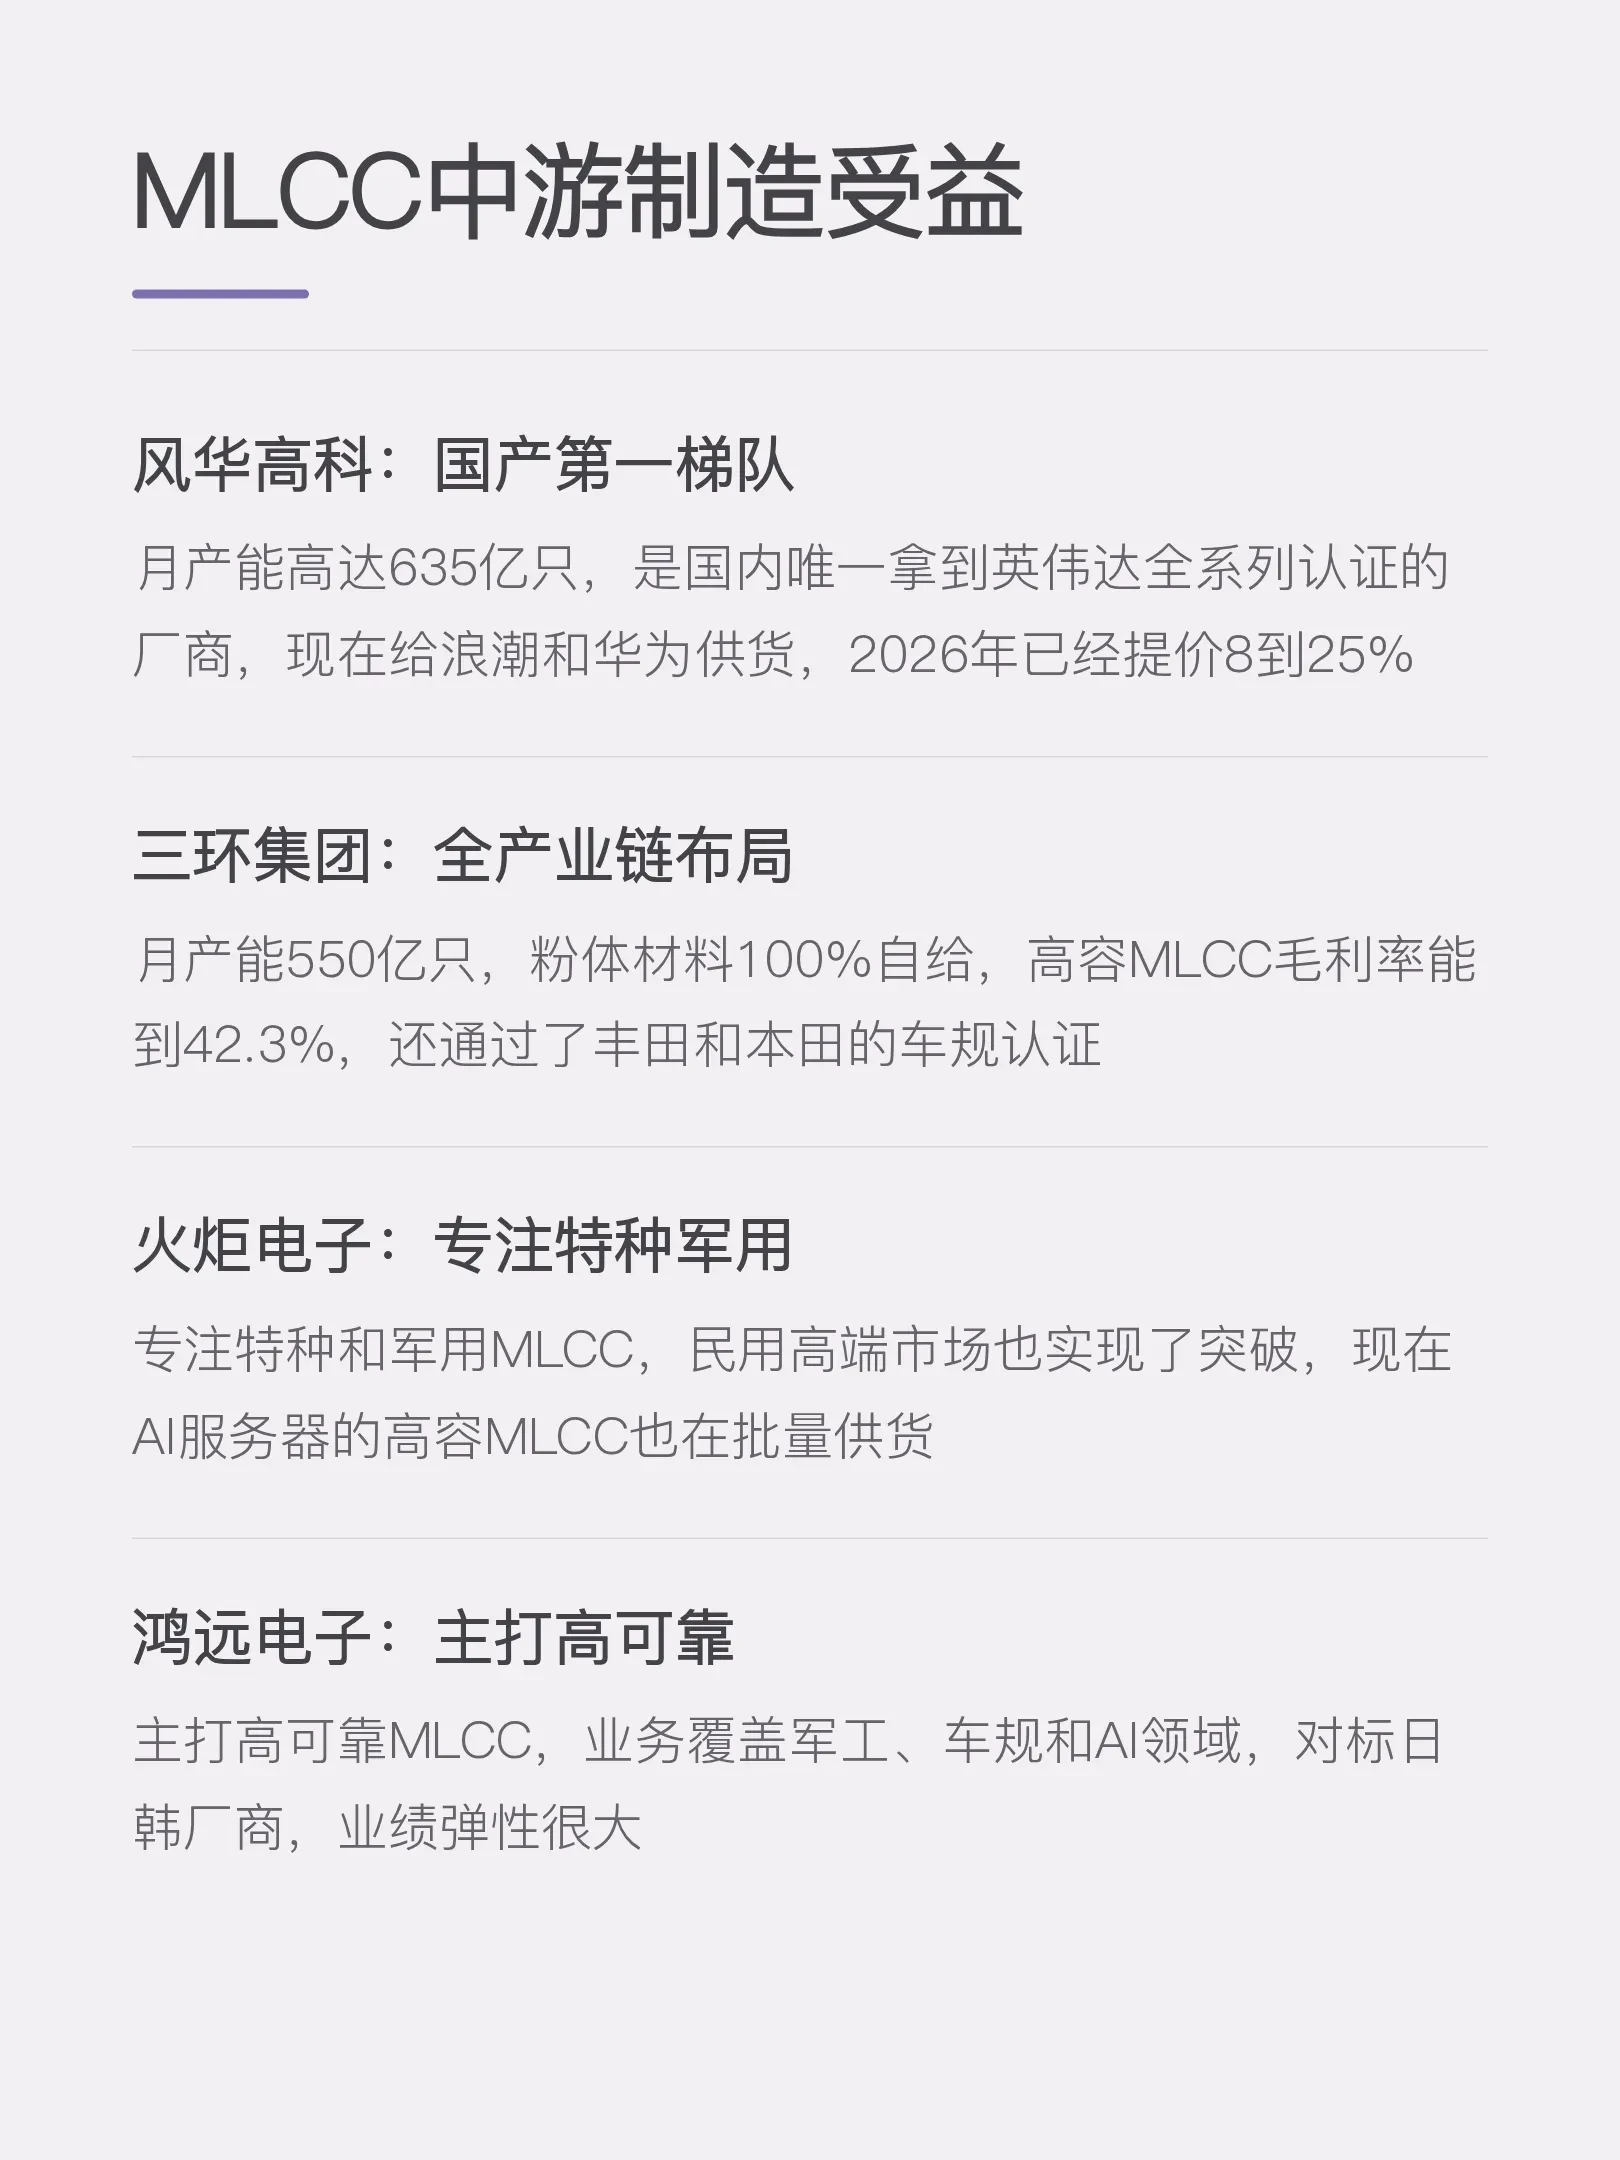
风华高科
国产第一梯队,月产能高达635亿只。技术实力过硬,是国内唯一拿到英伟达全系列认证的厂商,现在给浪潮和华为供货。价格方面,2026年已经提价了8到25%。
三环集团
全产业链布局,月产能550亿只,粉体材料100%自给。在高容MLCC领域的毛利率能达到42.3%,并且已经通过了丰田和本田的车规认证。
火炬电子
专注于特种和军用MLCC,民用高端市场也实现了突破,现在AI服务器的高容MLCC也在批量供货。
鸿远电子
主打高可靠MLCC,业务覆盖军工、车规和AI领域,对标日韩厂商,业绩弹性很大。
🚀 上游核心材料:确定性最强
这部分是整个产业链的基石,确定性最强。
国瓷材料
MLCC介质粉体的龙头,国内市场占有率在80%到90%之间,全球排名第二,也是三星和村田的核心供应商。高端粉体产能满产,订单排期都排到了几个月之后。
博迁新材
纳米镍粉的全球龙头,目前是全球唯一能量产80nm产品的公司。它是三星电机的核心供应商,占比大约50%,也是AI高容MLCC的刚需材料。
斯迪克
高端MLCC离型膜的国内唯一供应商,已经通过了两家头部厂商的验证,可以适配500到700层的高容产品。
洁美科技
MLCC载带的龙头,客户绑定村田、三星和风华,随着这些厂商的扩产,它的业务也会跟着放量。
🚀 设备与检测:配套受益
除了材料和制造,设备端的配套也是受益者。
杰普特
MLCC高速测试分选机的龙头。
博杰股份
MLCC六面外观检测设备的国产替代者。
A股MLCC产业链,这些公司是关键玩家
聊到MLCC,绕不开风华高科,它是A股产能第一的选手。而三环集团则是一个电子陶瓷平台,其粉体供应更是实现了100%的自给。
在军工与民用领域,火炬电子是其中的代表。而鸿远电子则专注于航天级的MLCC。
在MLCC的上游材料领域,国瓷材料是钛酸钡粉的龙头,博迁新材则是国内唯一实现纳米镍粉规模量产的企业。洁美科技则专注于MLCC的载带和离型膜。
检测设备方面,杰普特和博杰股份都涉及MLCC检测设备。
其他领域的佼佼者还包括:
江海股份:业务覆盖铝电解电容和超级电容。
东阳光:主要提供电极箔和电容。
法拉电子:在薄膜电容领域是当之无愧的龙头。
铂科新材:专注于合金软磁粉芯。
龙磁科技:业务范围包括磁材和电感。
顺络电子:电感龙头
MLCC市场2026年二季度涨价预期升温啦!
村田和三星电机都计划涨价,涨幅可能达到双位数哦~
根据全球MLCC龙头企业三星电机发布的官方通知,自2026年8月1日起,其旗下所有相关MLCC(片式多层陶瓷电容器)产品的出货价格将在现行基础上统一上调30%。并且,这次调价覆盖所有已下单但尚未交付的订单,没有缓冲期。
除了8月1日的这波涨价,整个MLCC行业在近期还有一系列密集的涨价动作,你可以关注一下这个时间线:
7月1日:另一家全球龙头村田,已经率先对AI服务器和高端车规级MLCC产品涨价10%至40%。
7月1日:国内大厂国巨也对全系列电容产品进行了调价,常规产品涨幅20%至30%,高容和车规级产品最高涨幅达50%。
9月1日:日本巨头太阳诱电也将跟进,上调全系MLCC产品价格。
背后的原因是AI服务器和汽车电子的需求很强劲🚀
不过消费电子这边还是疲软。
投资重点可以关注产业链卡位和国产替代。
可以看看这些公司:国瓷材料、博迁新材、风华高科、三环集团。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。