引子:当全国人民开始「反向奔赴」大西北
这两年,从天水麻辣烫到武威「天马行空」文旅IP,甘肃成了国内游最出圈的省份之一:河西走廊客流屡创新高,石窟、沙漠、葡萄酒庄串起黄金旅游线。文旅热带来的从来不只是门票——餐饮、宴席、伴手礼,每一环都在给本地消费品牌「送流量」。而在甘肃白酒版图上,那句流传了几十年的「南有茅台,北有皇台」,说的正是武威城边的皇台酒业(000995.SZ)。
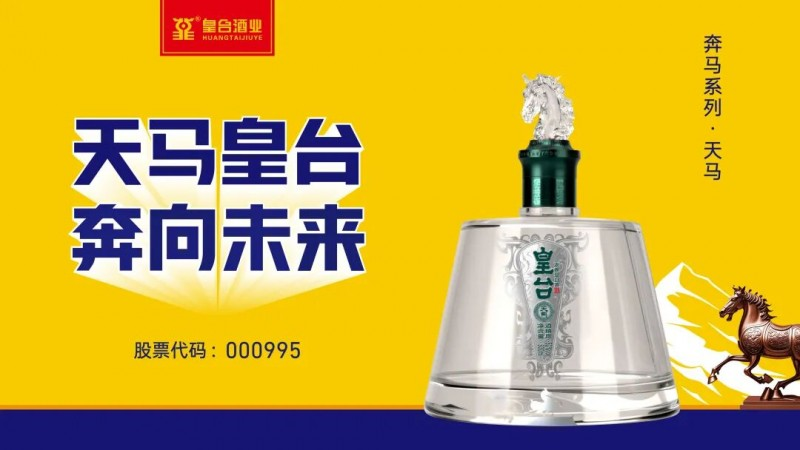
皇台酒业「奔马系列」焕新上市(图片来源:中国日报网)
底蕴:73年老酒厂的品牌家底
皇台坐拥「皇台」「凉州皇台」双品牌,73年酿酒文脉、祁连山冰川雪水酿造,产品覆盖高中低端全价格带,毛利率长期维持在64%以上的高位——这个毛利率水平,在A股白酒板块里能排进中上游。2025年以来,「奔马系列」以铜奔马文化IP焕新上市、全国招商,先后拿下酒博会「青酌奖」,并亮相消博会、丝博会,陇酒文化借文旅东风加速出圈。

奔马系列·金马获2025年度TGA青酌奖(图片来源:中国日报网)
信号:大股东1.4亿增持,外资悄悄进场
真金白银的信号比口号更有说服力:控股股东盛达集团2025年11月抛出不超过1.4亿元的增持计划,2026年1月底增持已触及1%整数倍;一季报十大流通股东名单里,瑞银、摩根士丹利、高盛国际集体现身。白酒行业深度调整期,敢逆势加仓的,往往是最了解底牌的人。皇台当前总市值不足20亿元,是A股市值最小的白酒上市公司之一——小市值意味着弹性,一旦行业回暖或改革落地,边际变化的杠杆效应会被成倍放大。
展望:调整期的蓄力,旺季的期权
平心而论,2026年中报(营收4850万元、亏损1712万元)反映的是整个白酒行业去库存的寒意,而非皇台一家的困局;亏损背后是渠道建设和品牌投入的刚性支出。往前看,中秋国庆旺季临近、甘肃旅游热度不减、奔马系列招商铺市持续推进,叠加盛达系的资源加持与潜在改革预期,这家「西北酒王」的翻身仗,值得放进观察名单慢慢跟踪。
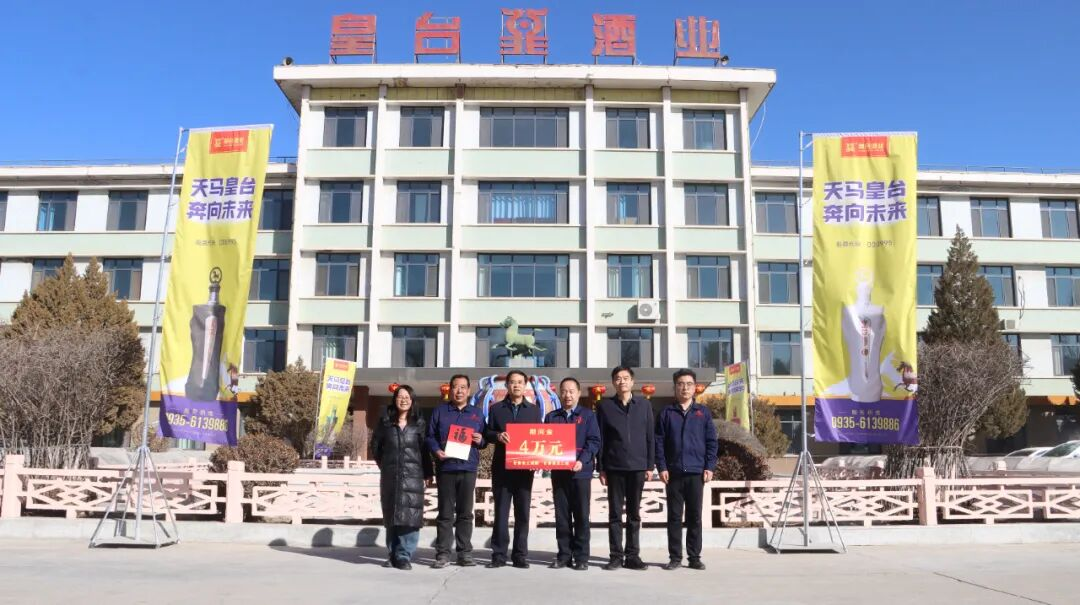
皇台酒业厂区(图片来源:公司官网)
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。