<净利+41%+1304个登记证,政策洗牌期的最大受益者之一>
一、气候警报:超级厄尔尼诺正在逼近,农药股的需求逻辑被重估
2026年6月以来,全球气候界密集预警:强至极强厄尔尼诺概率升至70%,UBS首席经济学家直言「氮肥短缺或许不是今年农业价格最大的威胁,超级厄尔尼诺才是」。国内农业农村部门8月也刊文提示,厄尔尼诺的滞后效应或冲击2027年粮食安全,旱涝急转极易诱发大面积病虫害——高温干旱催生蚜虫、红蜘蛛等刺吸式害虫集中爆发,暴雨高湿则引爆真菌病害大流行。历史规律清晰:厄尔尼诺年,杀虫剂需求增加。8月14日黑龙江已率先发布极端天气病虫害防治指导意见,「虫口夺粮」的战争已经打响。而在这场战争中,手握杀虫剂、杀菌剂全谱系产品的美邦股份(605033.SH),正站在需求升温的最前沿。

植保无人机田间作业(图片来源:半月谈)
二、中报实锤:净利+41.32%,已超去年全年
气候逻辑不是空中楼阁,业绩已经先走一步:2026年上半年,公司营收5.55亿元(+14.34%),归母净利润5106.74万元,同比大增41.32%,半年净利已超2025年全年;扣非净利润+45.77%,Q2单季净利同比+149.76%。毛利率从32.96%升至37.24%——上游原药价格低位、高附加值新品放量、精细化降本三线共振。业绩说明会上公司表示下半年市场需求稳定,8月10日股价应声涨停。值得注意的是,公司享受西部大开发15%所得税优惠,这是同行少有的政策红利。
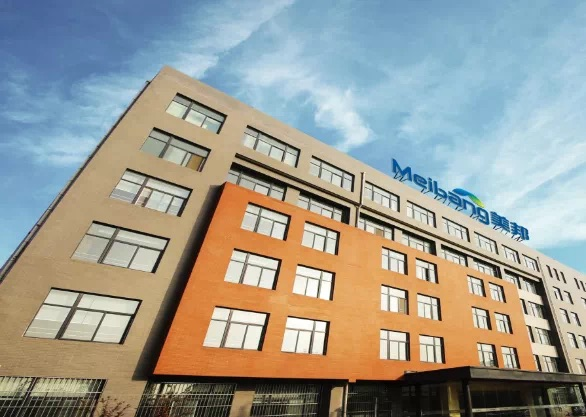
美邦药业办公大楼(图片来源:农资与市场公众号)
三、壁垒:1304个登记证+「一证一品」洗牌红利
农药行业正在经历史上最严政策洗牌:「一证一品」新规落地,没有登记证的小厂加速出清,头部企业吃下市场真空。美邦手握1304个农药登记证,居行业前列——每一张证都是数年研发注册周期的成果,是别人短期无法复制的牌照护城河。上半年研发费用4291.85万元、费用率7.73%高于同业,差异化新品持续投放。行业集中度的每一次提升,都在给美邦这样的「持证大户」送份额。
四、升维:从制剂厂到「原药+制剂」一体化,出海落子香港
更大的变化在产业地位:全资子公司诺正生物年产20000吨原药及中间体项目一期部分产线已进入试生产,9月公司再增资8000万元,注册资本升至1.8亿元——制剂企业向上游原药延伸,意味着摆脱原料价格摆布、锁定成本优势。同时拟设立香港子公司,为海外合作搭建跳板。气候催化需求、政策出清对手、一体化降本、出海打开天花板,四条逻辑线正在这家陕西蒲城的农药制剂龙头身上汇合。超级厄尔尼诺的年份,往往是植保行业的「大年」,美邦股份值得放进你的农业主线观察池。
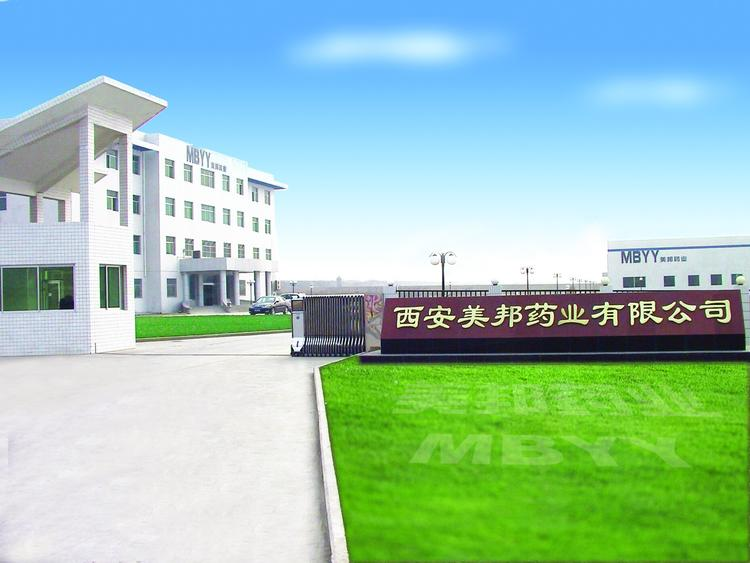
西安美邦药业厂区(图片来源:抖音百科)
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。