
每年10月,都是A股三季报披露窗口期,业绩高增长板块是资金重点挖掘方向。这个周末的预告公告来看,AI算力硬件、周期材料、医药细分龙头,成为业绩预增的主力军。
一、业绩只是选股的线索,不是买入的通行证。不要单纯依靠业绩预告盲目追高,而是要注意以下几点。
1、区分“真增长”和“基数陷阱”。
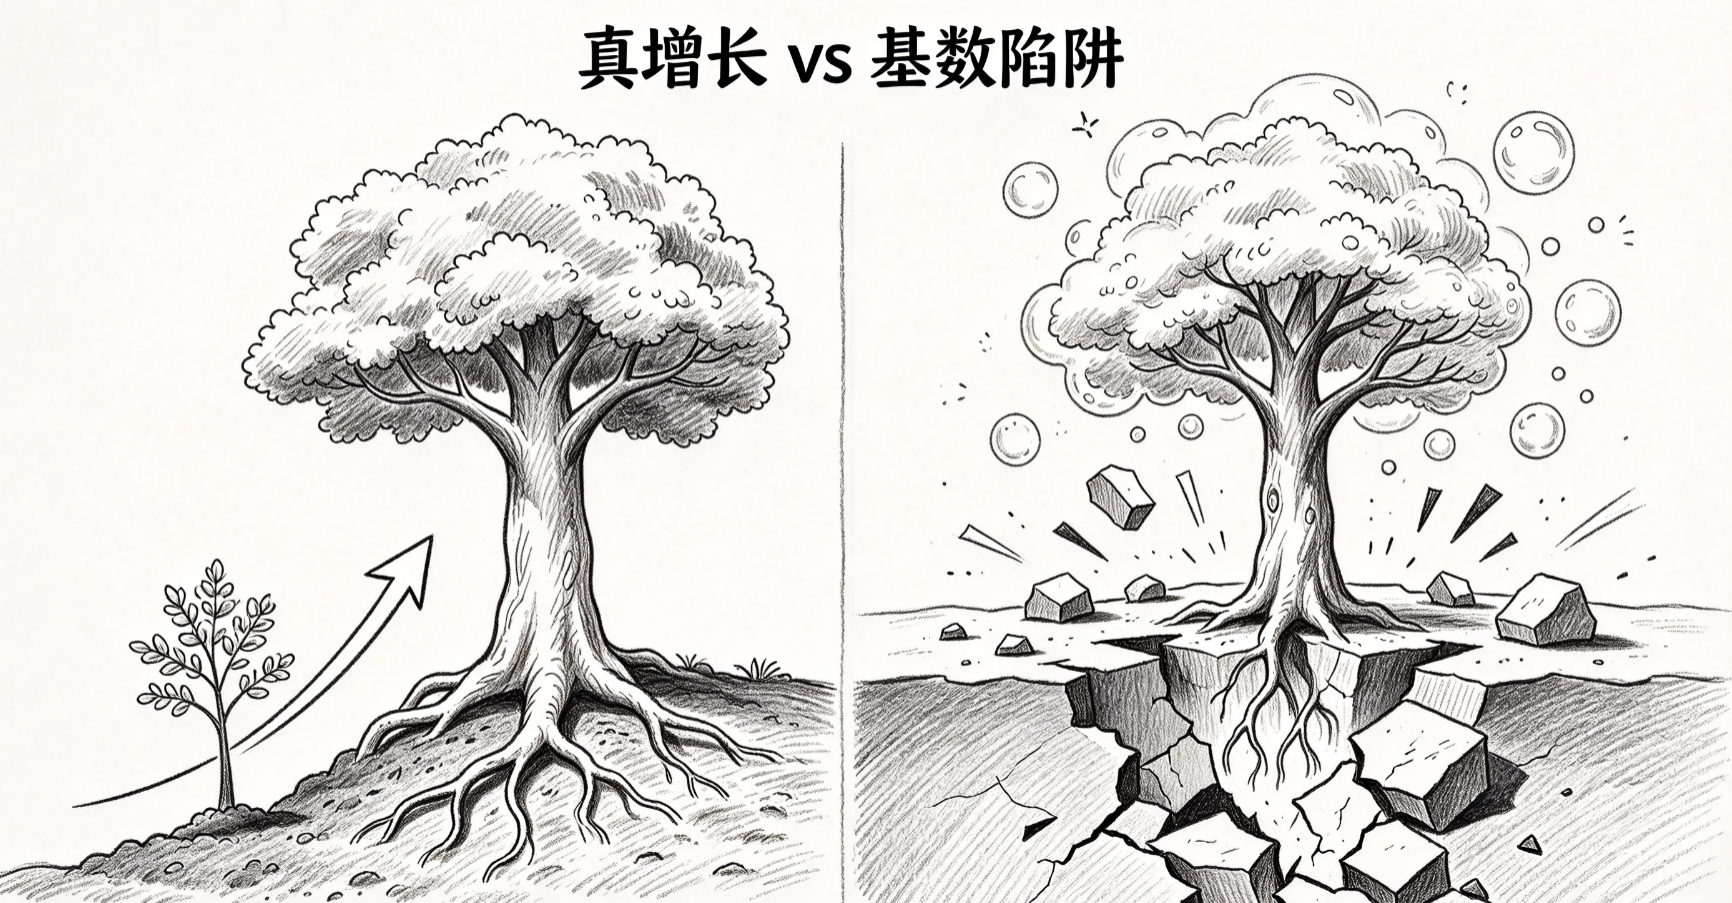
如果去年同期利润极低,今年小幅盈利就会出现几千倍的增幅,这种高增长没有持续性,属于纸面数字,谨慎参与。优先选择扣非净利润同步大增的公司,代表主营业务赚钱。
2、业绩预增≠股价上涨。
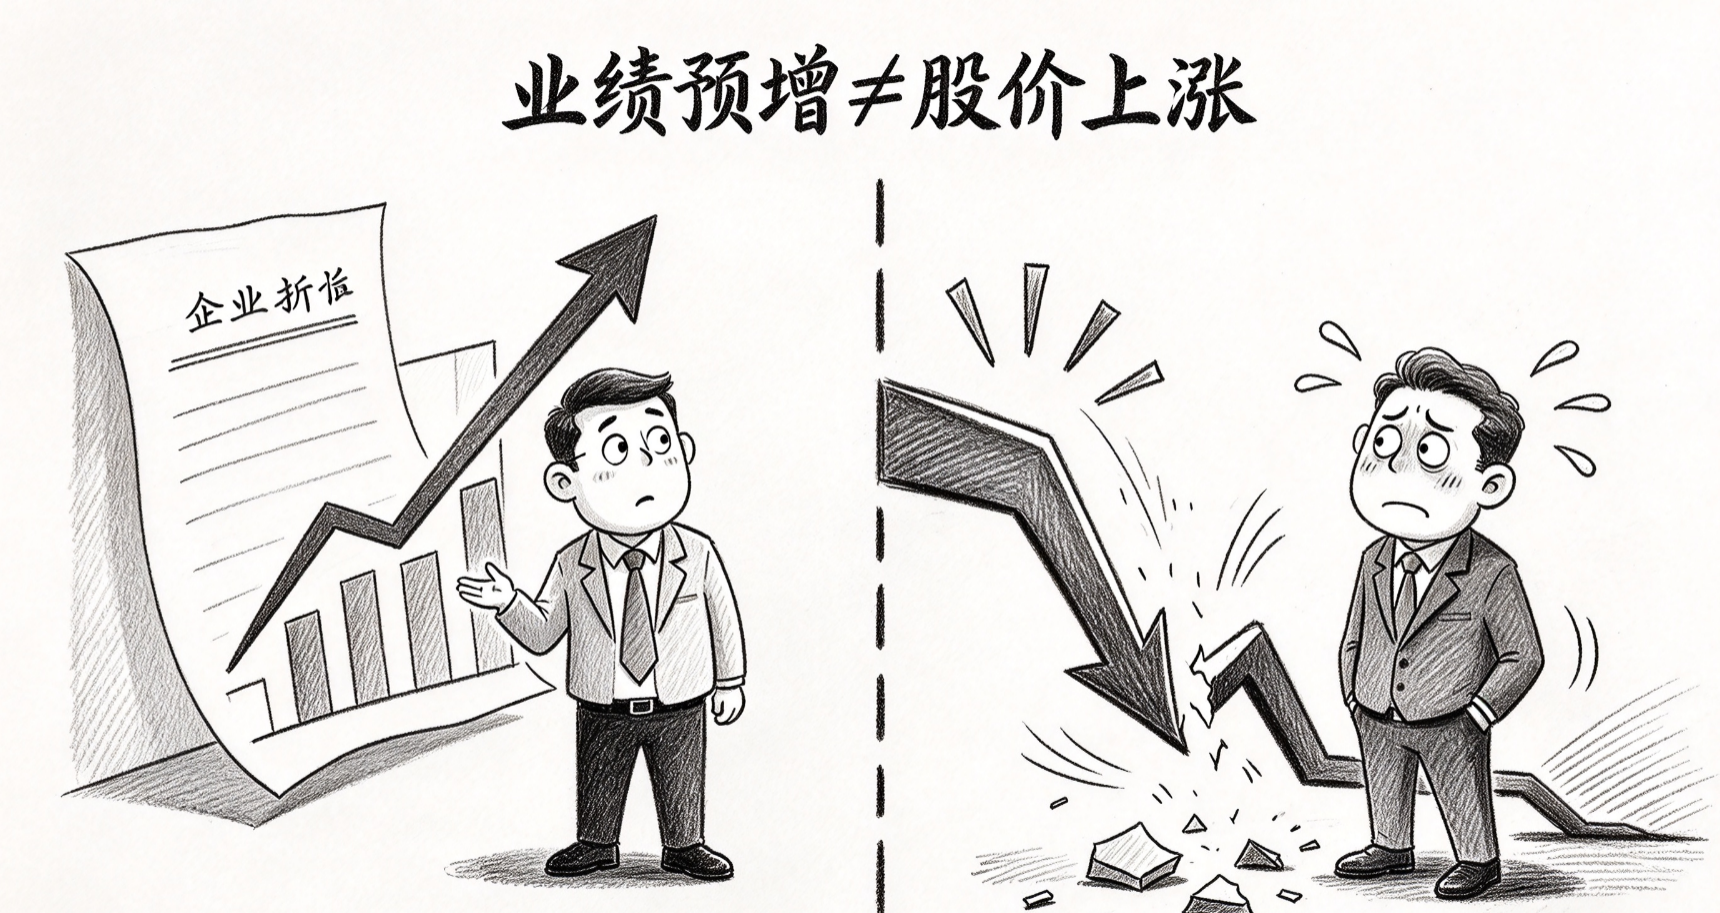
利好经常提前兑现,很多公司在预告发布前股价已经大涨,公告落地后容易“利好出尽是利空”。
3、看增长来源。
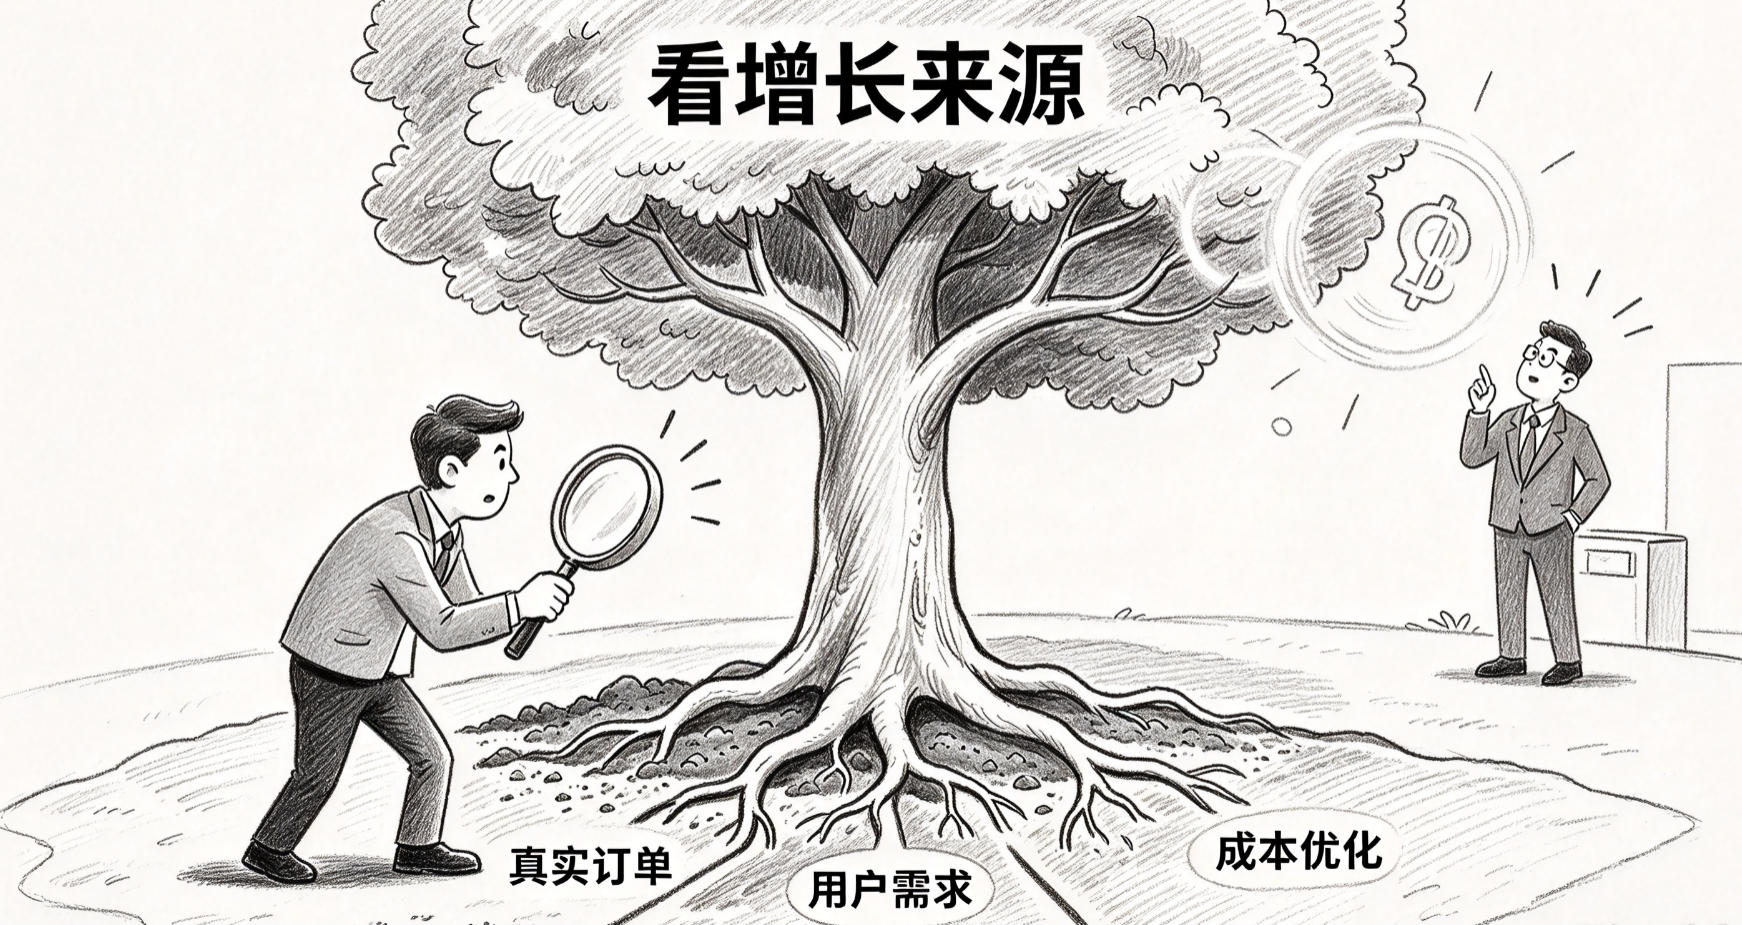
优先选择主营业务带来的增长;如果是变卖资产、政府补贴带来的一次性收益,不具备长期价值。
4、关注环比数据。

最好同时满足:前三季度同比大增 + 单季度环比继续增长,代表景气度持续上行。
二、周末三季报预增的公司解析:
1、中国巨石:玻纤“量价齐升”,三季度是全年增长最快阶段.
(1)业绩预告,中国巨石预计:
归母净利润:51.36亿—53.93亿元,同比增长:100%—110%;
扣非净利润:52.25亿—54.86亿元,扣非同比增长:100%—110%;
(2)Q3单季拆解,2026年上半年已实现归母净利润29.33亿元,据此推算:
第三季度归母净利润:22.03亿—24.60亿元,2025年第三季度为8.81亿元,同比增长约:150%—179%。
关键不在于前三季度翻倍,而在于第三季度增速明显高于上半年73.87%的增速。这说明电子布、玻纤等产品涨价及结构优化,在第三季度进一步释放。
(3)增长逻辑,公司明确披露,主要受益于:
玻纤主要下游需求增加;
产品销量和价格同步上升;
产品结构优化、技术创新和市场开拓提升盈利能力。
2026年上半年,公司毛利率已达到42.14%,上年同期为32.21%,利润弹性主要来自高附加值产品与行业景气,而不是依赖非经常性收益。
(4)关注风险:
高增长包含明显周期因素,不能简单线性外推;
当前核心看后续产品价格能否维持、新增产能是否导致供需再平衡;
行业龙头的利润弹性很大,但周期回落时也会反向放大。
(5)综合判断:
中国巨石是三家之中景气最强、Q3加速最明确,属于典型的周期成长共振。
2、广合科技:AI服务器PCB放量,泰国工厂成为第二增长曲线。
(1)业绩预告,广合科技预计:
归母净利润:14.50亿—15.00亿元,同比增长:100.33%—107.23%;
扣非净利润:14.20亿—14.70亿元,扣非同比增长:101.84%—108.94%;
(2)Q3单季拆解,2026年上半年归母净利润为9.56亿元,据此推算:
第三季度归母净利润:4.94亿—5.44亿元,2025年第三季度约2.32亿元,同比增长约:113%—134%。
前三季度增速约100%—107%,而Q3增速达到约113%—134%,表明三季度仍在边际加速。
(3)增长质量,广合科技最大的优点是业绩并非单纯依赖涨价,而是来自AI服务器、通用服务器、交换机和加速卡等算力PCB需求:
产品结构持续优化;
数字化推动产能效率提升;
泰国工厂完成核心客户认证和导入,产能逐步释放,并实现盈利;
黄石广合通过成本管控和产品结构调整提升盈利能力。
公司2026年上半年毛利率约39.27%,高于2025年上半年的36.41%,说明利润增长并非完全来自低毛利订单扩张。
(4)关注风险:
AI服务器PCB行业景气能否持续,是业绩天花板;
客户认证、海外工厂爬坡以及高端PCB产能扩张,可能带来资本开支压力;
当前股价对高增长已有较高预期,后续需要持续验证订单、毛利率和产能利用率。
(5)综合判断:
广合科技是三家之中成长逻辑最清晰,也是业绩兑现相对扎实的算力产业链公司;但估值对“持续高增”要求较高。
3、韶能股份:可再生能源与智造改善,属于盈利修复而非强周期上行。
(1)业绩预告,韶能股份预计:
归母净利润:2.78亿—3.02亿元,同比增长:61.12%—75.03%;
扣非净利润:2.5626亿—2.8026亿元,扣非同比增长:94.87%—113.12%。
(2)Q3单季拆解,2026年上半年归母净利润为1.684亿元,据此推算:
第三季度归母净利润:1.10亿—1.34亿元,2025年第三季度约0.77亿元,同比增长约:43%—74%。
但这里要注意:韶能股份上半年归母净利润同比增速已经很高,前三季度同比增速低于上半年,说明增长主要不是Q3加速带来的。Q3单季增速虽然仍强,却弱于中国巨石和广合科技。
(3)增长质量,公司利润改善主要来自三个方向:
清洁可再生能源业务经营成果同比大幅增长;
精密(智能)制造业务增长;
抄纸业务同比大幅减亏。
因此,扣非增速高于归母增速,说明主营业务改善较明显;但扣非增速快,也部分反映去年同期利润基数受到非经常性因素影响。
(4)财务与估值约束:
2026年上半年归母净利润1.68亿元,但去年同期基数较低;
公司资产负债率约65.58%,有息负债规模较大;
经营现金流明显改善,但自由现金流仍需要继续观察;
主营同时涉及水电、生物质发电、制造和纸业,业务景气并不完全同步。
(5)综合判断:
韶能股份属于经营修复型增长,扣非改善是积极信号;但相比中国巨石和广合科技,业务周期更分散,利润规模、成长斜率和估值弹性都较弱。
三、下周(10月12日-18日)预约披露三季报公司名单(表格)

作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。