物理AI有3部分(机器人、工业工厂、自动驾驶),豪恩汽电占了机器人和自动驾驶两项,而且直接和英伟达合作,属于物理AI最正宗最核心的老龙头!公司近期也处于放量释放利润阶段,空间潜力巨大!
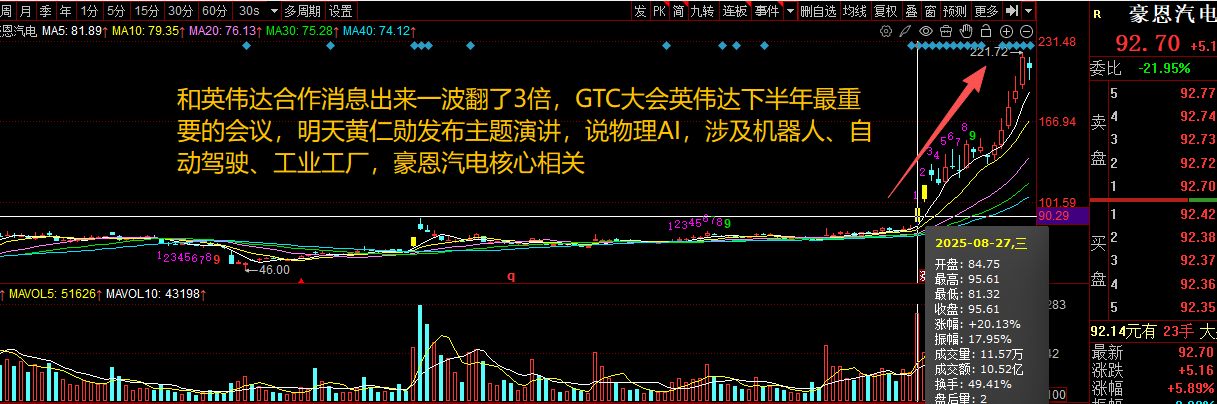
自动驾驶近期催化密集,部分催化梳理如下:
1、10 月 21–24 日,世界智能网联汽车大会在北京举办,预计会有一批新方案、新车型、试点政策披露。
2、10月19日晚马斯克发文称,Optimus人形机器人与Cybercab自动驾驶汽车,将构成特斯拉价值的绝大部分,重申他将重心放在机器人与AI领域。
3、10月19日晚新闻,梅赛德斯-奔驰和 NVIDIA 深化战略合作,推动未来十年安全的高级辅助驾驶发展

4、瑞银:物理AI潜力尚未被定价‑进展稳健,很多市场参与者认同自动驾驶有望成为物理人工智能下一个重大应用场景。
5、小鹏集团当选联合国欧洲经济委员会自动驾驶新设工作组秘书长

6、Robotaxi商业化信号增强,文远知行披露L4/YOY指标(车队投放、毛利改善、海外拓展、不同城市许可节奏)与L2++装机进展;广州多家玩家实测显示乘坐体验显著提升但仍存固定点上下车等短板。

7、海外监管与市场进展:Waymo宣布进入加拿大市场,预计2028年向公众提供无人网约车服务;欧洲侧重R171(L2级驾驶控制辅助系统)合规,强调本地验证与适配的重要性。
8.法国目前正在测试特斯拉全自动驾驶(FSD)车辆,欧洲方面预计将于10月决定是否授权其使用
9、10 月 23 日 - 25 日在湖南长沙召开
2026 第三届中国人工智能学会自主无人系统大会
10、实锤物理AI合作,和英伟达直接合作的核心物理AI标的,GTC最强直接催化


资料来源:汽车之心,DeepWay深向,1号无人车网,新智驾,上海证券研究所

豪恩汽电和英伟达合作最核心的物理AI标的,先把时间轴摆出来
10月3日,英伟达开源了整套物理AI栈:Cosmos世界基础模型、人形机器人GR00T 1.7、遥操作框架,同时把Isaac仿真体系接入Hugging Face的LeRobot社区,释放超过35万条机器人轨迹和5700万条抓取数据集。
10月22日,宇树在杭州办"2026世界物理AI大会暨宇树合作伙伴生态大会"。
再往前,AMD宣布以约82亿美元全股票收购李飞飞创立的World Labs;特斯拉Fremont第一代Optimus产线周产量已升到数百台,年底目标周产逾千台;上半年国内具身智能融资约438亿元,其中"具身大脑"占比50.8%。
黄仁勋在GTC 2025给出的口径是物理AI对应超过50万亿美元的产业机会;到GTC 2026,他的判断变成了"物理AI迎来转折点"——机器人、车辆和工厂正从单一场景向跨行业的企业级工作负载拓展。
这些是行业层面的东西,谁都会讲。真正需要盯的是一个更具体的问题:物理AI的端侧算力,落在什么硬件上,由谁来做模组?
这个位置上,有一家A股公司已经把产品做出来了——豪恩汽电(301488.SZ)。
一、豪恩和英伟达,到底是什么关系市场上关于"英伟达合作"的说法很杂,我把它拆成四层,证据强度依次递减。
第一层:芯片级战略合作,基于Jetson全系列平台。
国盛证券首次覆盖报告写明,豪恩已与英伟达达成芯片级战略合作,共同开发基于Jetson全系列平台(包括最新的Thor芯片)的"机器人大脑"域控制系统,目的是解决机器人多维度数据处理的算力瓶颈。公司同时是英伟达Jetson Thor的首批合作伙伴。
第二层:产品已经实物化,参数是硬的。
2026年3月26日的投资者关系记录里,公司对这款产品的描述很具体:基于英伟达Jetson Thor芯片平台打造,算力2070 TOPS,接口丰富,专为人形机器人狭长的腰腹部空间做紧凑设计,搭载公司定制研发的专用散热模块,支持最多16路800万像素摄像头接入,并接受客户定制。
2070 TOPS是什么概念——这个数字远超当前自动驾驶主流芯片的算力水平。它不是一个"规划中"的指标,是已经公开亮相的产品规格。
第三层:合作关系在升温,不只是采购芯片。
据2026年9月中报业绩交流会的公司口径:英伟达全球总裁2026年4月到访公司,双方已在机器人领域达成合作;2026年5月公司专程赴美对接英伟达洽谈算力芯片合作,核心诉求是拿到算力芯片配额及相关技术数据支持,以完成自研算力卡的研发落地。公司管理层对这件事的描述是——AI芯片供应实行配额制,是卖方市场,英伟达处于甲方地位。
这段话说得挺实在,甚至有点"求人"的意思。但反过来看:能被英伟达在配额制下单独谈的公司,本身就已经筛掉一大批了。
二、为什么这个位置值钱:价值量在往端侧迁移英伟达的物理AI布局,现在是一条完整的栈:Cosmos负责世界模型和基础模型,Isaac提供机器人开发、训练和仿真框架,Omniverse承载数字环境,GR00T推进机器人基础模型,Jetson承接端侧推理。
今年8月的动作很能说明方向:英伟达发布的Isaac GR00T Reference Humanoid Robot,是一套开放的、基于Jetson Thor的人形机器人参考设计;同时还发布了Halos for Robotics,定位为行业首个统一AI算力与安全的物理AI全栈安全系统。
更关键的是Cosmos 3 Edge。申万宏源对此的判断是:它验证了世界模型及策略模型向机器人本体侧部署,物理AI的竞争正由单点模型能力,升级为计算平台、开发工具、仿真体系和端侧生态的综合竞争。
翻成白话:**以前机器人的智能在云端数据中心跑,以后要往机器人肚子里搬。**一旦世界模型、VLA或World Action Model进入实际控制环路,机器人端侧就要持续处理视觉输入、多模态理解和动作生成——单机计算价值量存在结构性提升空间。
已经有客户在这么干:卡特彼勒基于Jetson Thor芯片和Nemotron开源模型,落地了工地AI助手。
而在这个链条里,英伟达卖的是芯片,客户真正买的是一个能装进机器人、能散热、能接16路摄像头、能过可靠性验证的域控模组。这个活,正好是豪恩干了十几年的老本行——车规级的感知和决策硬件。
公司自己算过一笔价值量的账:原有业务单台汽车所有配套产品价值不足5000元,单台机器人所有配套产品价值2-3万元,一张算力卡5-10万元,一台算力服务器30-100万元。
**从5000到2-3万,是4到6倍的单机价值量跃迁。**这是物理AI给这类硬件公司最直接的那口饭。
三、感知这张牌,其实已经打出去了很多人以为豪恩的机器人故事还停留在"送样",实际进度比想象中靠前。
**已经量产的:**机器人感知产品已实现量产交付,覆盖面向人形机器人、服务机器人、移动机器人、轮足机器狗的多模态感知系统。
具体到客户和场景:
智元机器人合作开发Genie02超声波传感器项目,定制底盘超声波系统;今年智元精灵G2参加第二届世界人形机器人运动会,每台部署8颗超声波雷达,供应商正是豪恩机器人。与浙江人形机器人创新中心联合开发机器人感知系统,双方口径是"行业首个专为机器人批量应用打造的感知系统"。合作伙伴还包括上海桦之坚、上海蚂蚁灵波等。机器人大脑产品于2026年3月26日完成国内发布。**订单层面:**公司已获得智元机器人全生命周期定点订单约1亿元,目前处于开发阶段,尚未批量出货;当前向智元交付的是超声波与视觉传感器,域控制器预计2026至2027年实现批量交付。
这里必须把口径说清楚:**1亿元是"全生命周期"金额,不是年收入。**按行业惯例摊到各年,对当期报表的贡献非常有限。公司在同一次交流中也承认,机器人赛道当前出货规模仍不足,行业现有数千家企业,"预计最终仅数十家企业能跑赢市场"。
另外,10月16日有媒体报道称公司拿下头部机器人客户独家定点、金额超3000万元。但该报道正文未展开客户名称与订单细节,公司也未发布相应公告,这条暂时只能作为媒体报道看待,不能当作已确认事实。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。