核心驱动力:功耗爆炸
英伟达Vera Rubin单GPU功耗2300W,2027年Rubin Ultra达4000W;单机柜功耗从30kW飙升至225kW,远超风冷极限(约50kW)。
价值量跃升:GB200→GB300→Rubin,单套液冷价值量从4万美元→5万美元→14万-16万美元,翻3倍。
景气持续性:头部台厂奇宏订单可见度已到2029年,北美维谛在手订单超150亿美元。液冷是长达数年的结构性升级周期,非短期脉冲。
二、液冷系统的钱花在哪里?液冷系统分为两大回路:
二次侧(室内,占价值量70%-75%)从芯片表面把热量“吸走”。核心部件包括:CDU(冷量分配单元,系统心脏,占二次侧价值量约一半)、液冷泵(CDU核心部件,价值量占CDU约三分之一)、冷板(直接贴合GPU/CPU)、Manifold(分水器)、快接头UQD(高毛利部件)。
一次侧(室外,占价值量25%-30%)把室内吸来的热量排向大气。核心部件为冷水机组、冷却塔。
三、GPU液冷主赛道:六大核心环节环节一:CDU——价值量最大,订单最火爆英维克(A股液冷绝对龙头)在手液冷订单超85亿元,Q2环比暴增1934%。端到端产品体系全覆盖(冷板、快接头、Manifold、CDU、机柜、管路、冷源),UQD/MQD已进入英伟达MGX生态。海外订单排至2027年。
申菱环境(CDU核心供应商)深度绑定华为昇腾生态,液冷新增订单约18亿元,产线满产。
同飞股份覆盖冷板式+浸没式全套方案,工业温控跨界算力散热。
行业状态:一条CDU产线订单排至2026年底,70%产线满产。
环节二:液冷泵——竞争格局最优,订单先行指标CDU厂商有十几家,高端液冷泵国内仅两三家能做。泵采购早于CDU,其订单是行业放量的“温度计”。
飞龙股份(液冷泵龙头)在手订单超6万台,总金额突破5亿元。客户覆盖英伟达、谷歌、微软三大云厂商及英维克、申菱环境、台达、施耐德、字节跳动、阿里等。
核心壁垒:屏蔽泵技术布局近十年,体积密度降低30%-40%。尼得科(全球电机巨头)自己有水泵业务,仍向飞龙采购英伟达CDU配套的电子水泵——技术壁垒的最佳印证。
大元泵业(国内双寡头之一)1-15kW In-Rack屏蔽泵累计交付2万台,客户覆盖英维克、申菱环境、Vertiv、台达。
交付节奏验证:谷歌线6月交付数百台→7-8月月均400台→9月大幅增长;英伟达线7月800台→8月1200台→9月再放量。
环节三:Tier2零部件(冷板/Manifold/管路)——盈利弹性最高行业净利率普遍20%-30%
,上半年兑现度最高的细分。
金富科技(当前A股液冷盈利弹性最强)上半年液冷净利率达30%
,单月产值1亿→2亿→3亿元。全年目标13-14亿元,明年目标40亿元。供应链深度绑定——波纹管由英伟达→奇宏→金富配套;富士康、台达已达成Tier2合作。六七八月订单连续刷新单月纪录。
裕同科技(差异化客户路线)直接对接英伟达、谷歌订单(具备直接谈单能力),同时与双鸿、台达合作供应模组。今年2-3亿元,明年目标20亿元以上,净利率约20%。
五洋自控管材为主、板材为辅,除北美供应链外,与阿里等国内客户合作深厚,在手订单含大量国产服务器链业务。
环节四:快接头UQD——高壁垒、高黏性“小而美”毛利率40%-50%
。一旦进入平台BOM,可跨多个ODM复制,客户黏性极高。
中航光电:UQD和微通道冷板订单饱满。中国宝安(子公司国际精密):UQD样品已小批量交付。溯联股份:UQD获UL权威认证。
环节五:上游生产设备——最先爆发的“卖铲人”市场预期全年液冷机床订单约30亿元,仅上半年两家A股机床龙头各自斩获超11亿元。排产周期拉长、价格小幅上涨、盈利明显修复,其中一家7月单月订单创历史新高。
额外弹性:设备通用性强,2027年果链大年将形成液冷+3C双需求叠加。
环节六:热门高弹性标的补充金富科技(003018)
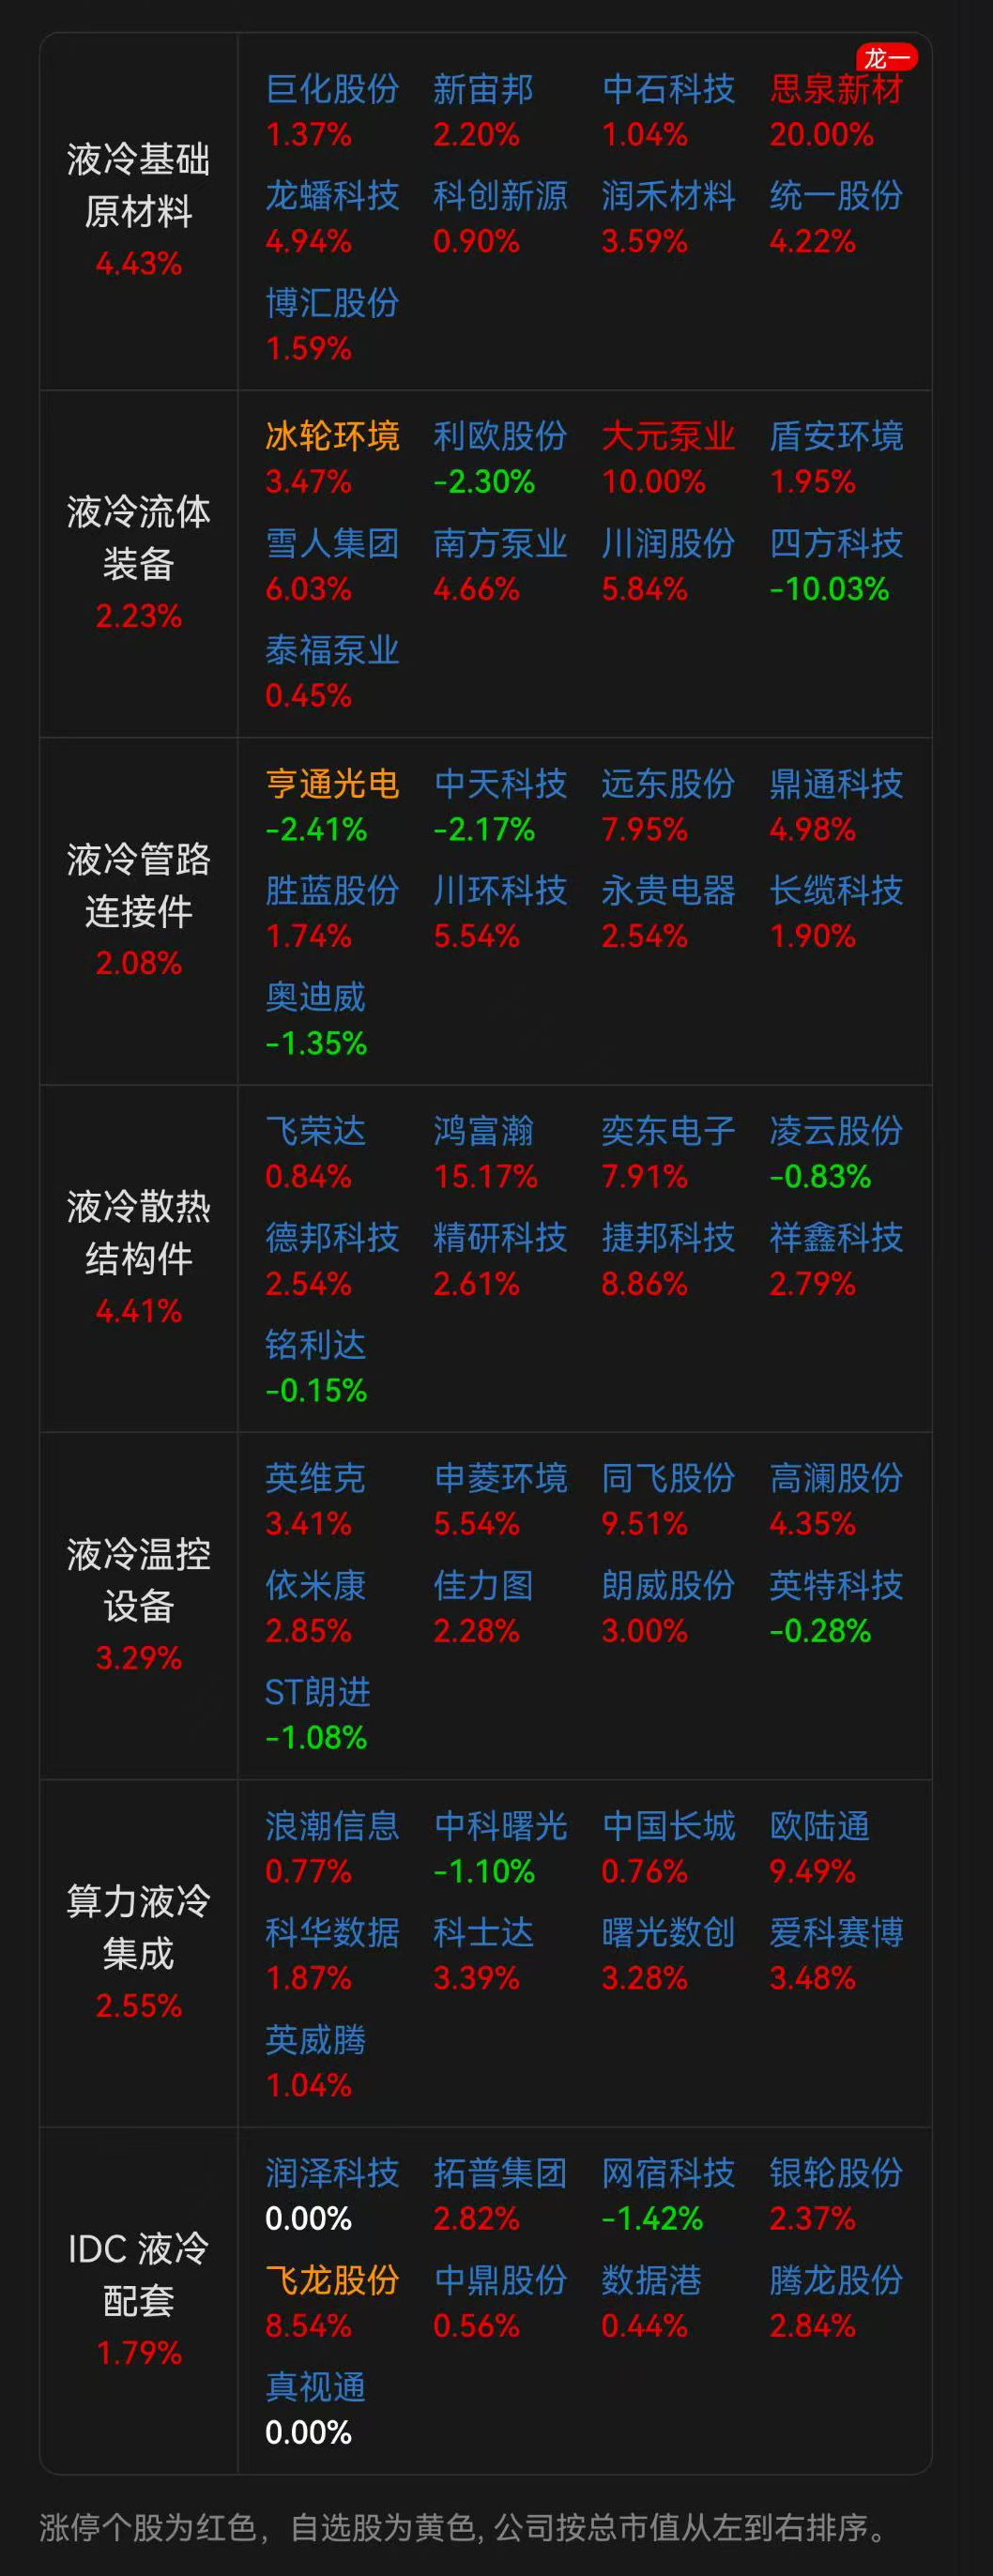
今日涨停,10天4板。上半年液冷净利率30%,订单连续刷新纪录,全年目标13-14亿元,明年目标40亿元。基本面+情绪双强,当前板块弹性最佳标的。主力净流入2.27亿元,净流入比率20.63%。
大元泵业(603757)
今日午后涨停(首板)。液冷泵国内双寡头之一,累计交付2万台,覆盖Vertiv/台达。业绩已验证,首板启动,弹性刚释放。主力净流入2.08亿元,净流入比率15.55%。
思泉新材(301489)
今日20%涨停(首板)
。6月中标某CSP客户液冷产品订单,已取得正式订单并月度滚动交付。创业板弹性龙头,首板即20%。主力净流入2.75亿元,净流入比率13.15%。
鸿富瀚(301086
今日涨15.17%。柜内液冷集成,阿里/META/AWS/NV全面卡位,2026年液冷收入目标40亿元。弹性已兑现,虽未涨停但涨幅居板块前列。主力净流入1.06亿元。
集泰股份(002909)
今日4连板一字涨停。主营液冷导热硅油。
⚠️
需注意:公司已公告澄清,液冷硅油目前处于商业化应用前的关键验证阶段,尚未形成规模化订单及销售收入。属于纯情绪驱动,无业绩支撑,需警惕。
四、光模块液冷:弹性最大的细分赛道
逻辑链条:1.6T光模块功耗超30W,3.2T超50W,风冷极限约35W → 液冷渗透率从2026年约20%跃升至2027年60%-80%。
市场空间:液冷Cage市场2027年超113亿元,2028年超206亿元。Cage ASP从风冷几十元提升至液冷约150元(3-4倍)。叠加光模块内部VC均热板市场,2027年光模块VC+Cage散热市场有望超305亿元。
核心标的:
鼎通科技(液冷Cage龙头):风冷时代与意华垄断份额(约五五开),2025年率先与下游开展液冷Cage共同开发,已量产1.6T OSFP液冷Cage一体化模组,绑定安费诺、莫仕,Q2起逐月爬坡交付。
奕东电子(国内第一梯队):液冷Cage在头部大厂验证中,马来西亚工厂扩增光模块Cage产线,2026年中期投产。
供应链特征:连接器厂商(安费诺、莫仕、泰科)在选择液冷Cage供应商时具有更高自主性,大陆厂商从风冷时代已切入(鼎通在安费诺中份额曾达60%),液冷时代有望延续主导地位。
五、新兴增量场景液冷储能(政策+需求双轮驱动)
8省市强制要求1GWh以上储能项目采用液冷方案。相比风冷节省50%以上占地面积,电池温差控制在±1℃以内,充放电效率提升8%以上。2026年全球市场超320亿元。
英维克:国内储能温控市占率30%-35%。高澜股份:GFlow系列全功率段适配。松芝股份:进入宁德时代、比亚迪、远景能源供应链并量产。同飞股份、申菱环境均位列行业前五。
CPU整机柜液冷(AI推理驱动)
浪潮信息2026年7月发布首款CPU原生液冷整机柜服务器,单柜384颗CPU,支持4万+Agent高并发,单柜功率突破150kW,单系统价值量较GPU方案提升40%以上。
维谛(全球龙头):手持订单150亿美元,浸没式液冷pPUE可控制在1.04以下。中科曙光(含曙光数创):相变浸没技术支撑单柜散热750kW,国内超算核心供应商。强瑞技术(华为核心供应商):转型布局AI液冷机柜,适配华为生态中小算力集群。
室外冷水机组(被低估的长期赛道)
“45度温水”担忧已证伪——夏季极端高温下自然冷却不可靠,冷水机组是刚需。2026年海外数据中心冷水机组市场预计700-1100亿元。
冰轮环境(控股东汉布什,130年历史的美国品牌):上半年东汉布什数据中心订单同比+500%,7月新增1.4亿美元订单。海外同行交付周期18-24个月,东汉布什三地产能(烟台/马来西亚/美国)交付更快,承接外溢订单。
六、兑现节奏传导顺序:上游设备(已爆发)→ Tier2零部件(上半年,净利率20%-30%)→ CDU(Q3拐点)→ 全产业链量产(Q4-2027)
2026年Q2:蛰伏期,等待Rubin量产,环比走平。2026年7月:起爆点——奇宏/双鸿营收刷新历史纪录;飞龙泵交付逐月爬坡;机床订单单月新高;金富订单连续刷新纪录。2026Q3-Q4:全面放量——CDU订单排至年底;光模块液冷批量部署启动。2027年:业绩主升浪——Rubin订单全年化+国产份额提升+产品结构升级。
七、核心标的速查CDU/系统方案
英维克——A股液冷绝对龙头,在手订单超85亿,Q2环比+1934%,海外订单排至2027年申菱环境——深度绑定华为昇腾,新增订单约18亿,产线满产同飞股份——冷板+浸没双路线全覆盖
液冷泵
飞龙股份——液冷泵龙头,在手超6万台,覆盖英伟达/谷歌/微软,获尼得科背书大元泵业——国内双寡头之一,累计交付2万台,覆盖Vertiv/台达
Tier2零部件(盈利弹性最高)
金富科技——净利率30%,全年目标13-14亿,明年40亿,订单连续刷新纪录裕同科技——直接对接英伟达/谷歌,今年2-3亿,明年目标20亿+五洋自控——管材为主,阿里+北美双线并行
快接头UQD(高毛利)
中航光电——订单饱满中国宝安——样品小批量交付溯联股份——获UL认证
热门高弹性标的
金富科技——当前弹性最佳,10天4板,净利率30%,订单连续刷新,明年目标40亿
大元泵业——首板启动,液冷泵双寡头,累计交付2万台,弹性刚释放
思泉新材——20%涨停首板,中标CSP客户订单,创业板弹性龙头
鸿富瀚——今日涨15.17%,柜内液冷,阿里/META/AWS/NV全面卡位,收入目标40亿
集泰股份——4连板,液冷导热硅油,⚠️尚无规模化订单,纯情绪驱动,需警惕
光模块液冷Cage
鼎通科技——液冷Cage龙头,绑定安费诺,已量产1.6T方案奕东电子——国内第一梯队,马来西亚扩产,头部大厂验证中
液冷储能
英维克——市占率30%-35%高澜股份——全功率段适配松芝股份——进入宁德/比亚迪/远景供应链
CPU整机柜液冷
浪潮信息——首款CPU原生液冷整机柜,单柜384颗CPU中科曙光——相变浸没技术,单柜散热750kW维谛——全球龙头,手持订单150亿美元强瑞技术——华为核心供应商,转型AI液冷机柜
室外冷水机组
冰轮环境——控股东汉布什,订单同比+500%,海外市场700-1100亿
八、风险提示量产节奏低于预期、AI资本开支放缓、行业竞争加剧盈利能力下滑、两相液冷替代单相液冷的技术路线变化、中美科技博弈影响供应链稳定性。
一句话总结液冷不是概念,是AI算力功耗突破物理极限后的必然选择。2026年7月是行业从“蛰伏”到“放量”的分水岭。从GPU到CPU、从光模块到储能,液冷正从单一场景走向全场景覆盖,头部订单已排到2029年,千亿赛道刚刚进入主升浪。


作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。