中科光芯和源杰科技都是老牌光通信行业龙头,中科光芯2011年成立,在11-18年一直是中低速芯片和通信器件市场的老大哥;源杰科技2013年成立,早期存在感不如中科,直到19年以后,10G/25G DFB芯片市占率冲到国内第一,23年到现在更是靠着AI算力CW+EML芯片营收利润断层式领先。。目前中科正在追赶中,在高功率硅光CW激光器领域是国内第一梯队,前面70/100mW CW慢了源杰一步,但200/400mW CW专攻NPO/CPO光源的属于国内领先地位,400mW CW国内进度第一(这是中科重回光芯片T1的关键,第三段开始详谈)。另外100G EML芯片也有量产,200G EML在送样验证阶段。(跃岭股份持有10%中石光芯股权,中科光芯是中石光芯的全资子公司)
很多人只看到了跃岭1.6亿挂牌转让中石光芯10%股权还两次流拍,就误以为中科光芯只是个十几二十亿的低端小公司,然后啐一句“1.6亿都卖不掉还在这吹”……对此我也是深感无语,不清楚决策层怎么想的,我在上一篇文章里面分析过跃岭1.6亿挂牌的动机以及中科估值多少,这里就不过多赘述,下面着重讲下中科光芯在CPO时代真正的价值:
英伟达目前有三款CPO机型,Quantum-X800 Q3450-LD、Spectrum SN6810、Spectrum SN6800(后两款合称Spectrum-X),CPO的外置光源叫作ELSFP模块,每个ELS模块里面有8个CW DFB芯片。不同CPO所需要的CW激光器芯片在不同温度下的出光功率要求如下:
1. Quantum-X800,单管验收规格:300–350 mW @ 50°C,70°C 壳温 TEC 兜底仍保 ≥235 mW 出纤。
2. Spectrum SN6810,单管验收规格:50°C 保 350 mW,70°C≥235 mW(TEC 兜)。
3. Spectrum SN6800,单管验收规格:350 mW@ 50°C 为量产基线,对应70°C≥235 mW。同期供货转向 Coherent 400 mW@ 55℃,对应70°C≥250 mW。
注:“50°C/70°C”是 ELSFP 模块壳温,比如“70°C 235 mW”是指“模块在外面烤到 70°C 时,TEC 仍能把激光结温拉住并给出 235 mW 出纤”。
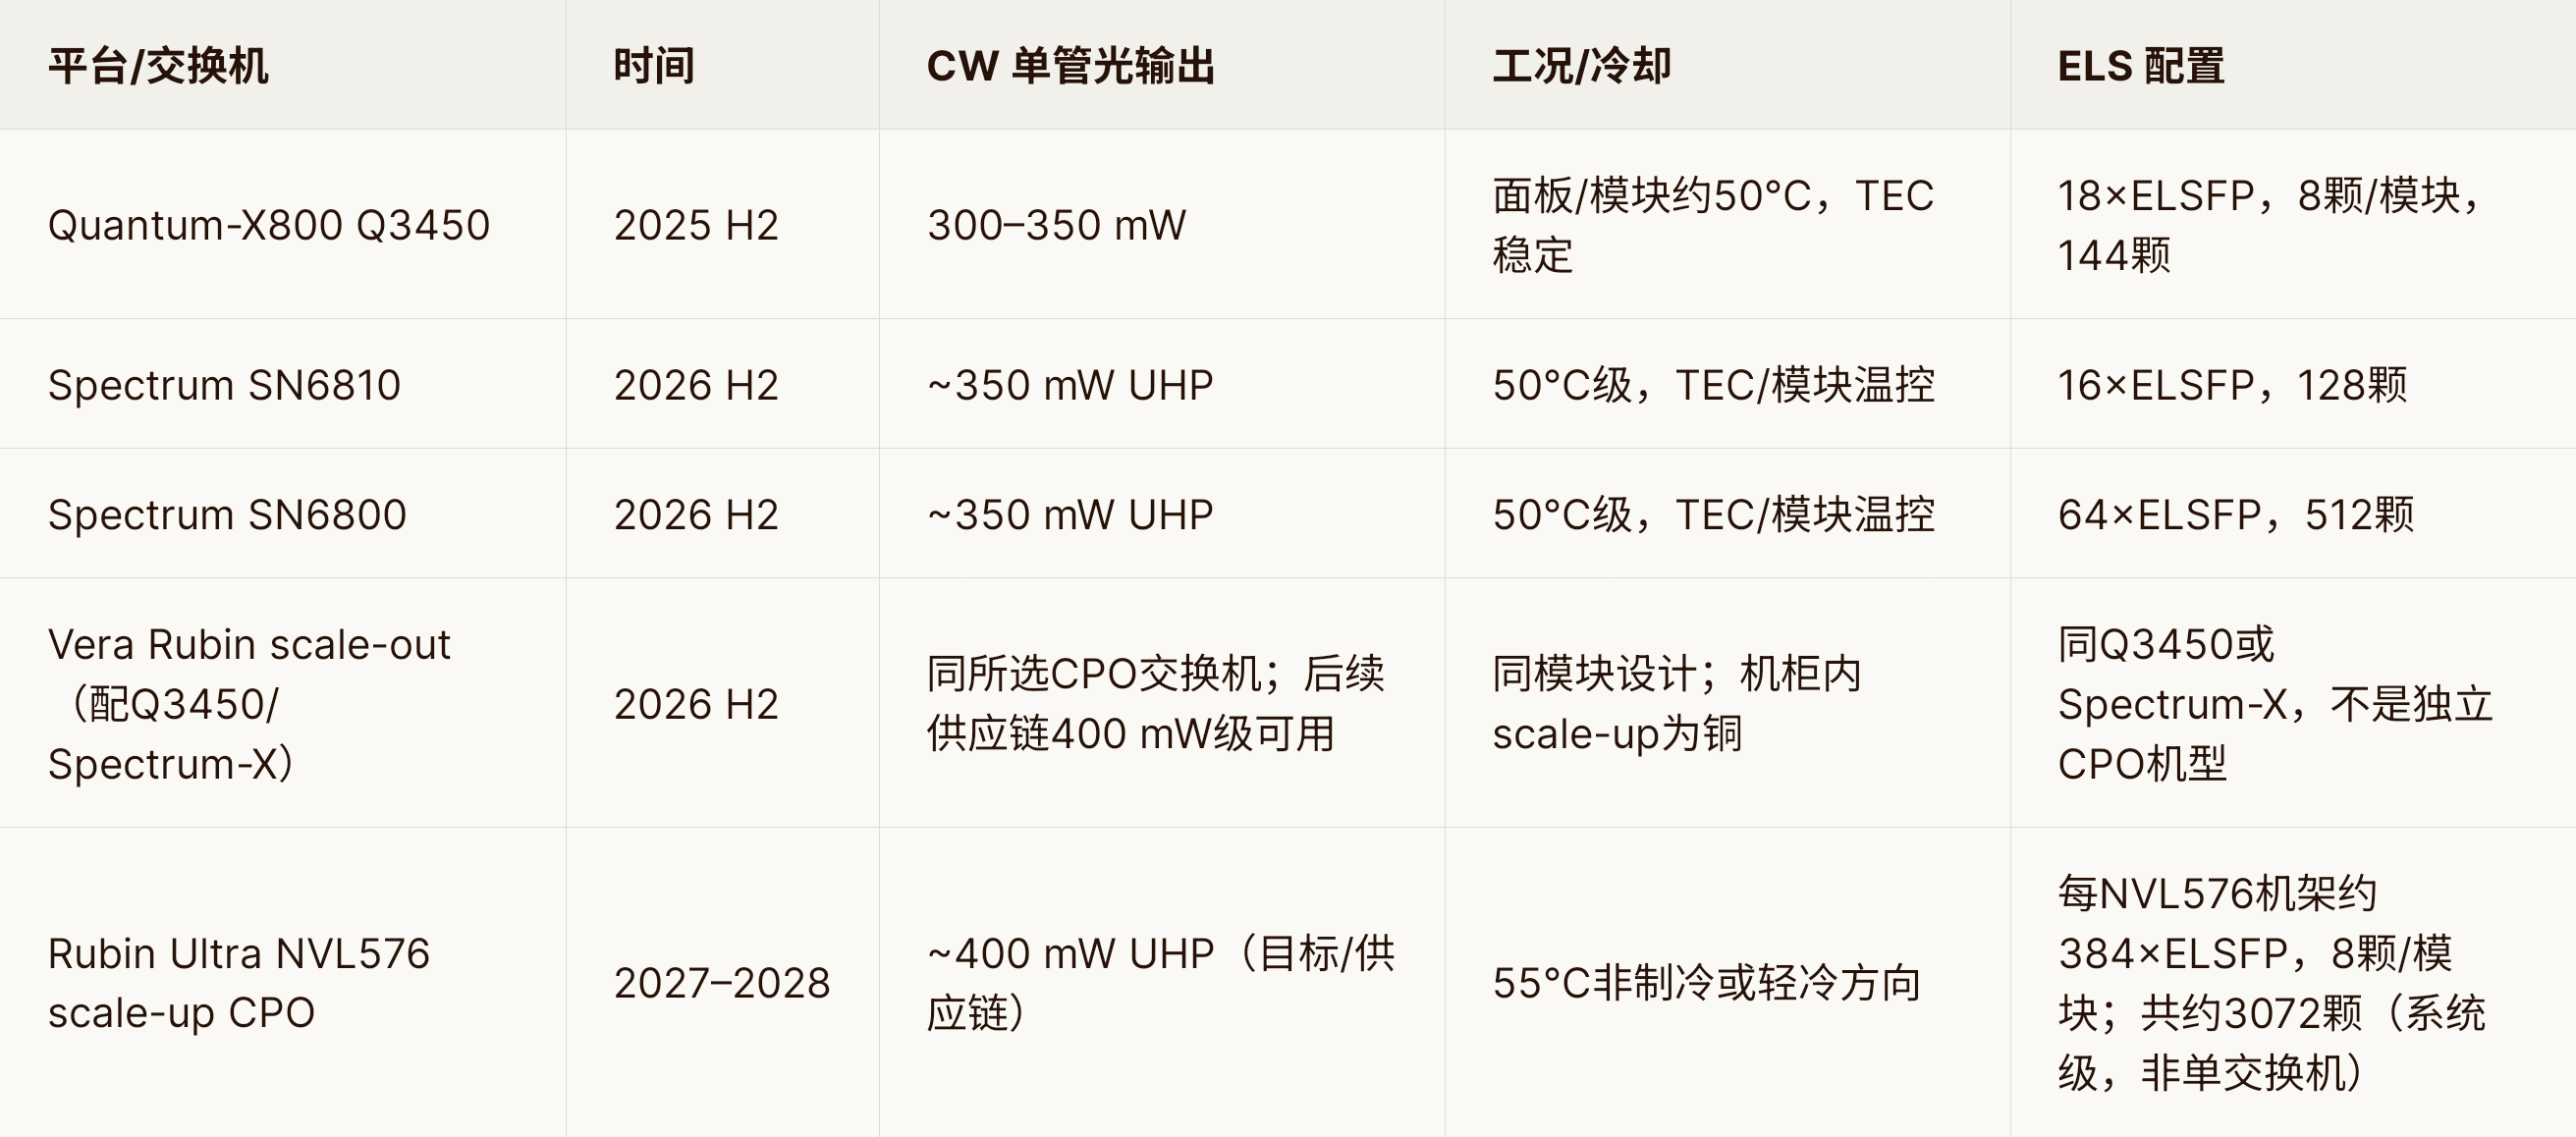
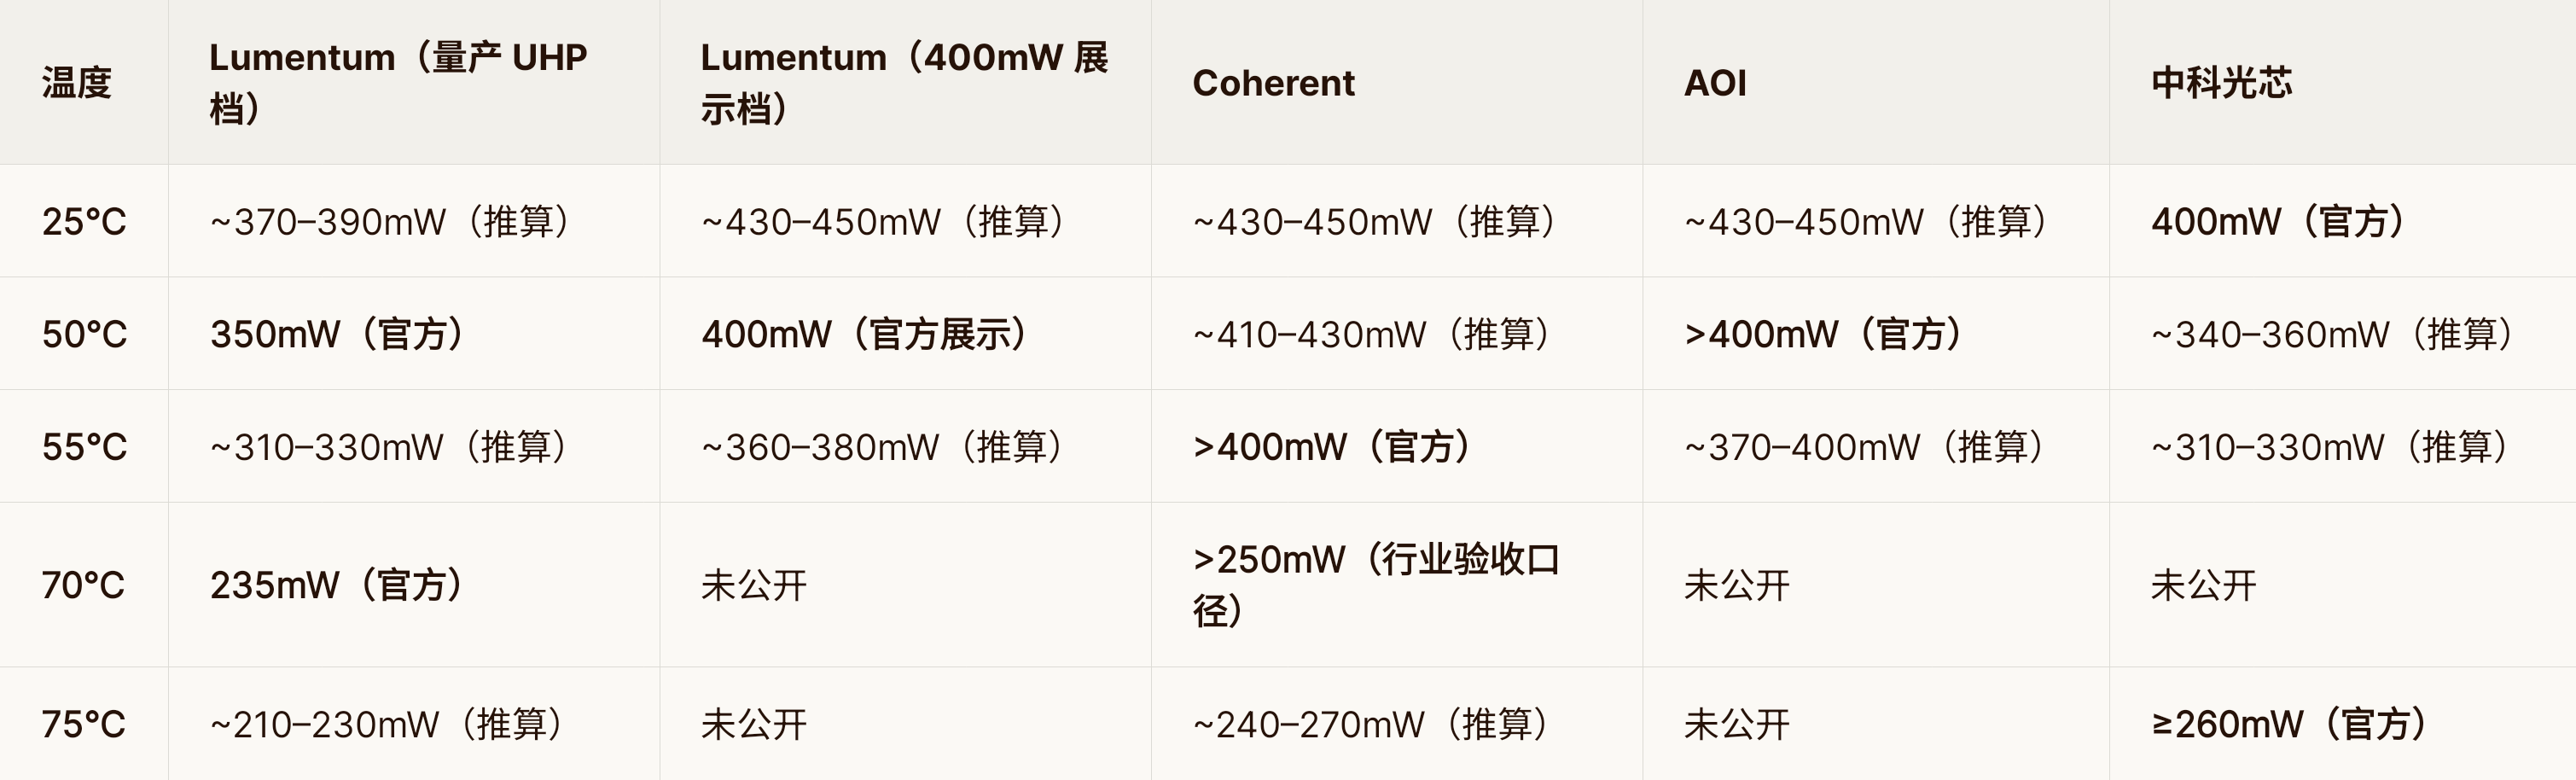
目前350/400mW CW芯片进度较快的前四家厂商为lumentum、coherent、中科光芯、AAOI应用光电,都是25年之前就发布了。lumentum主供50℃ 350mW这档,70°C≥235 mW也是按照lumentum的产品规格,中科光芯的25℃ 400mW产品50℃推算约350mW、75℃官方数据≥260mW,耐高温性能是要优于lumentum的。目前Vera Rubin平台用的CPO就是上面三种机型三选一,50℃ 350mW这档是主力。等27/28年Rubin Ultra开始量产后,顶配CPO选Spectrum SN6800,这部分由coherent 55℃ 400mW主供,其实350mW可能也够用,因为Spectrum-X两种机型本质都是基于Spectrum-6 ASIC,单管验收规格都可以是50℃ 350mW。中科光芯现在还没进供应链,缺的是验证时间,还在跑流程。源杰科技的300mW CW芯片没看到有官方发布的不同温度功率变化数据,市场说法也不大统一,这里先不讨论。
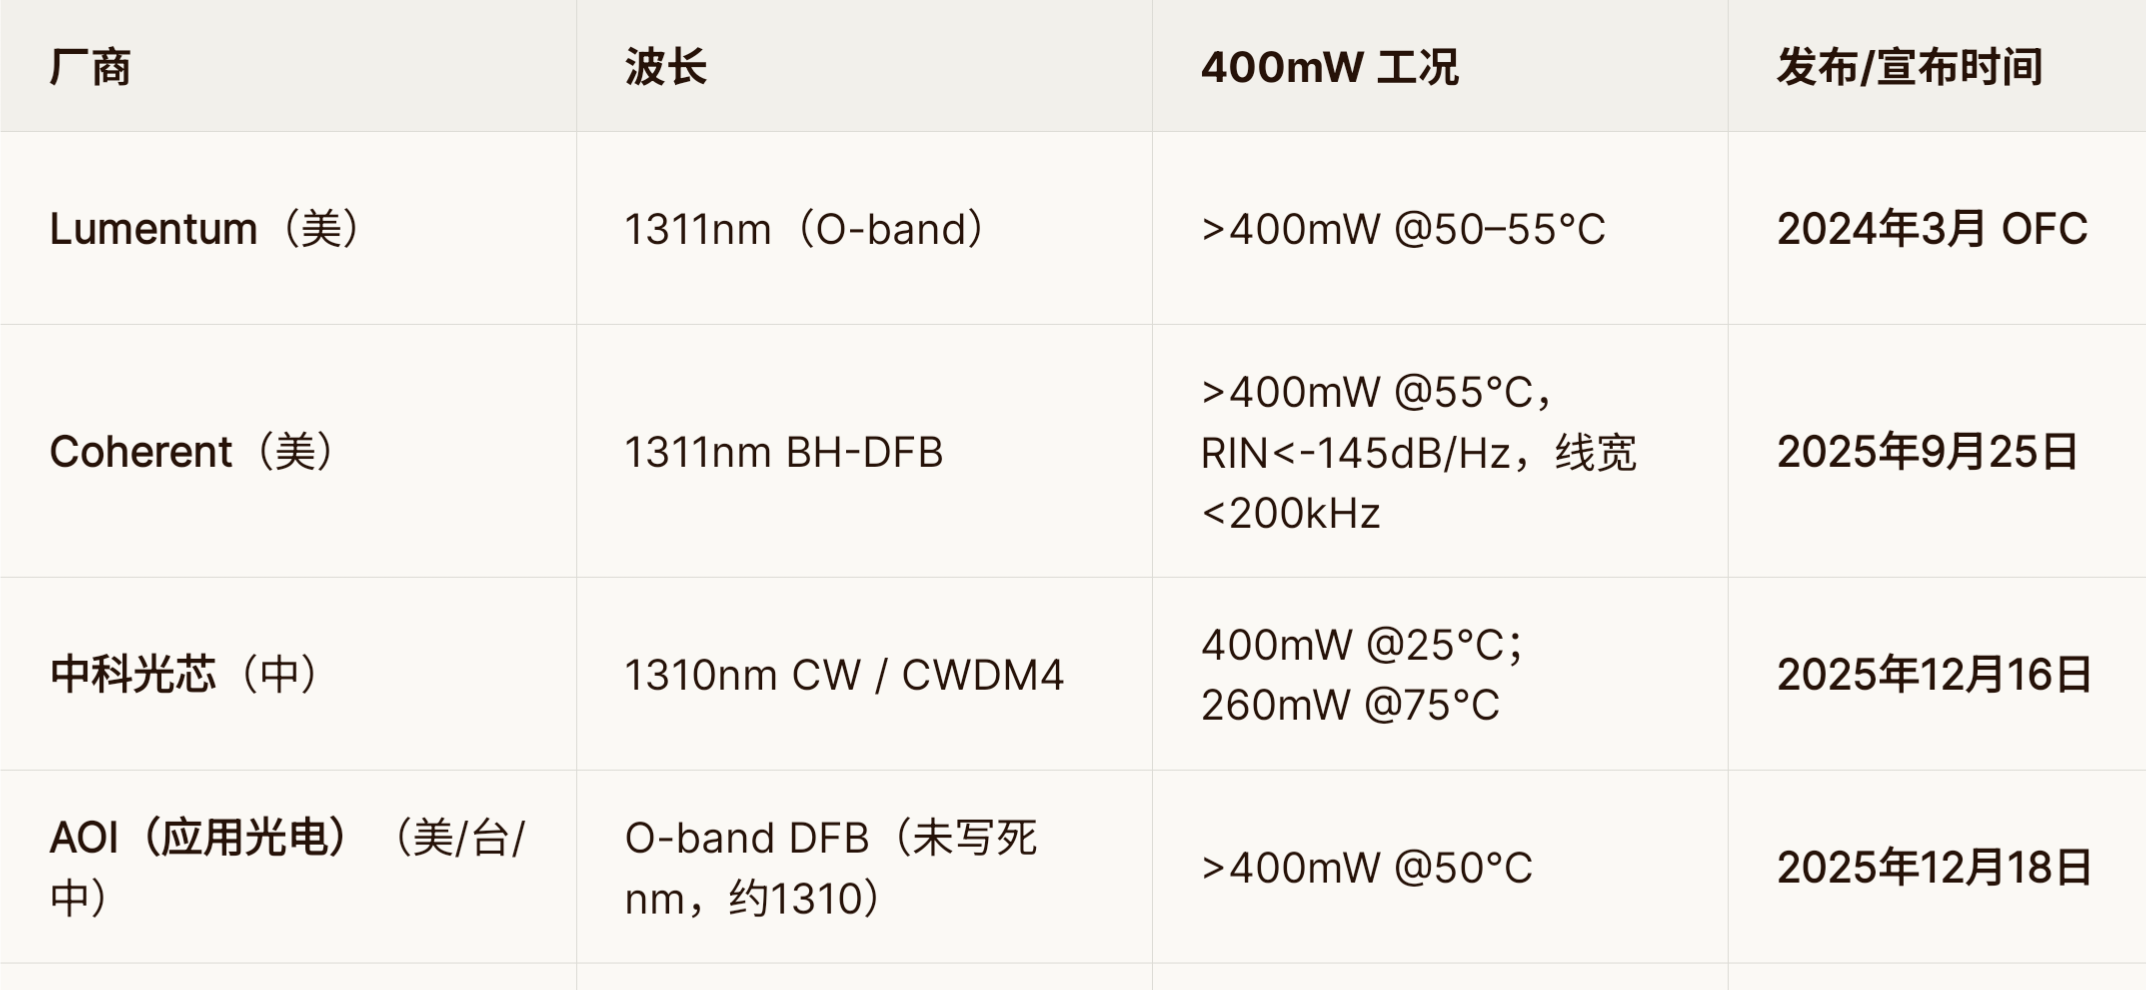

再看下400mW CW激光器的产能缺口与价值,今年三月英伟达向lumentum和coherent各投了20亿美元,附带“数十亿美元级”多年采购承诺与产能优先权,锁单到28年,基本上把这两家90%的高功率产能都锁了,AMD、Meta、谷歌等等大厂能拿到的400mW现货极其有限,明年只能转向AAOI、中科光芯等二供抢货。lumentum 27年规划产能1600-2000万颗400mW,coherent 27年规划600万颗400mW,有专家纪要说27年缺口在千万颗到两千万颗级别,28年缺口数千万颗级别,只是预测。目前400mW裸芯片大致40+美元/颗,做成ELSFP模块500美元/组(8颗400mW芯片),而70mW、100 mW CW芯片目前大致3.5、6.5美元一颗,源杰科技26年CW专项产能约5000万-6000万颗/年,加上EML芯片和其他收入,26年营收估计能有20多个亿,净利十多亿。中科光芯同样有CW专项6000万颗/年的产能配置,只是订单量比不过源杰,如果中科光芯400mW CW验证落地明年拿到订单,相应的70/100mW CW、EML芯片订单份额也会因为客户抢货高功率CW绑定关系而顺带提升,产能拉满的话营收利润可能会追上源杰。这就是中科光芯上市估值预期对标源杰的底气。
EML芯片和CW激光器芯片不是说研发出来就能立即供货的,送样验证基本要卡一两年左右,时间领先就是优势,能率先占据市场绑定大厂客户,后来者想分蛋糕就得多找关系了。
同为高端光芯片大厂,东山精密、源杰科技、长光华芯等等在上半年这轮相信光的行情里翻了好几倍,而跃岭股份(参股中石光芯10%,中科光芯是中石光芯的全资子公司)非但没涨,反而几近腰斩,最根本的原因在于——跃岭1.6亿挂牌转让中石光芯股权,导致市场怀疑跃岭股份未来还有没有光芯片叙事,以及不清楚中科光芯到底值多少钱。
值多少钱看完上面应该就有数了,光芯片叙事我的理解是极大概率保留。之前还可以找借口说是为了给龙电华鑫借壳出清跃岭所有资产,但龙电现在已经美股上市敲定了,那跃岭身上最值钱的就是等中科光芯上市后的百亿持股,况且跃岭还持有温岭市莱达投资20%股权——22年温岭国资、跃岭股份、林仙明(在跃岭 中科都是董事)、苏辉(中科老板)共同出资成立,大概率就是用来承接中科光芯下游光器件业务。至于杰思旗下的广东美华能源(做储能+电表),公开信息很少,网上有说营收5个亿利润5千万,只能说比轮毂业务好一点,但也撑不起多少估值。总之,跃岭留着中石光芯股权比什么都好,要是能再收购点其他股东的股份或者中科光芯下一轮融资继续跟投注资更好。
S跃岭股份(sz002725)SS源杰科技(sh688498)SS东山精密(sz002384)SS华西股份(sz000936)S
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。