距离第十六届珠海航展开幕不到两个月,市场目光聚焦新装备亮相。但真正吃到长期红利的,往往是交付之后仍能持续产生收入的公司。卖飞机是一次性买卖,养飞机才是几十年的长线生意。
航空产业存在两条完全不同的赚钱逻辑:新机制造赚增量交付的钱,航空后市场赚存量机队持续运营的钱。
第一本账:新机制造从飞机发动机拿到生产订单,到采购叶片锻件配套,核心变量是型号配套资格、客户排产、实际交付数量。
第二本账:航空后市场飞机投入使用后持续进行检查、维修、部件更换,只要在役机队规模在,需求就一直在。核心变量是在役机队、使用强度、维修周期与服务份额。
典型案例:安达维尔
2026年上半年航空维修服务收入约9814万元,同比增长20.94%。这说明维修需求确实能形成持续收入,但单项业务增长≠净利润同步改善,还要看企业能承接多少、每笔业务能留下多少利润。
国际成熟军工市场规律:武器全寿命周期成本中,采购费仅占约30%,后续维修、备件、升级、换发占70%。
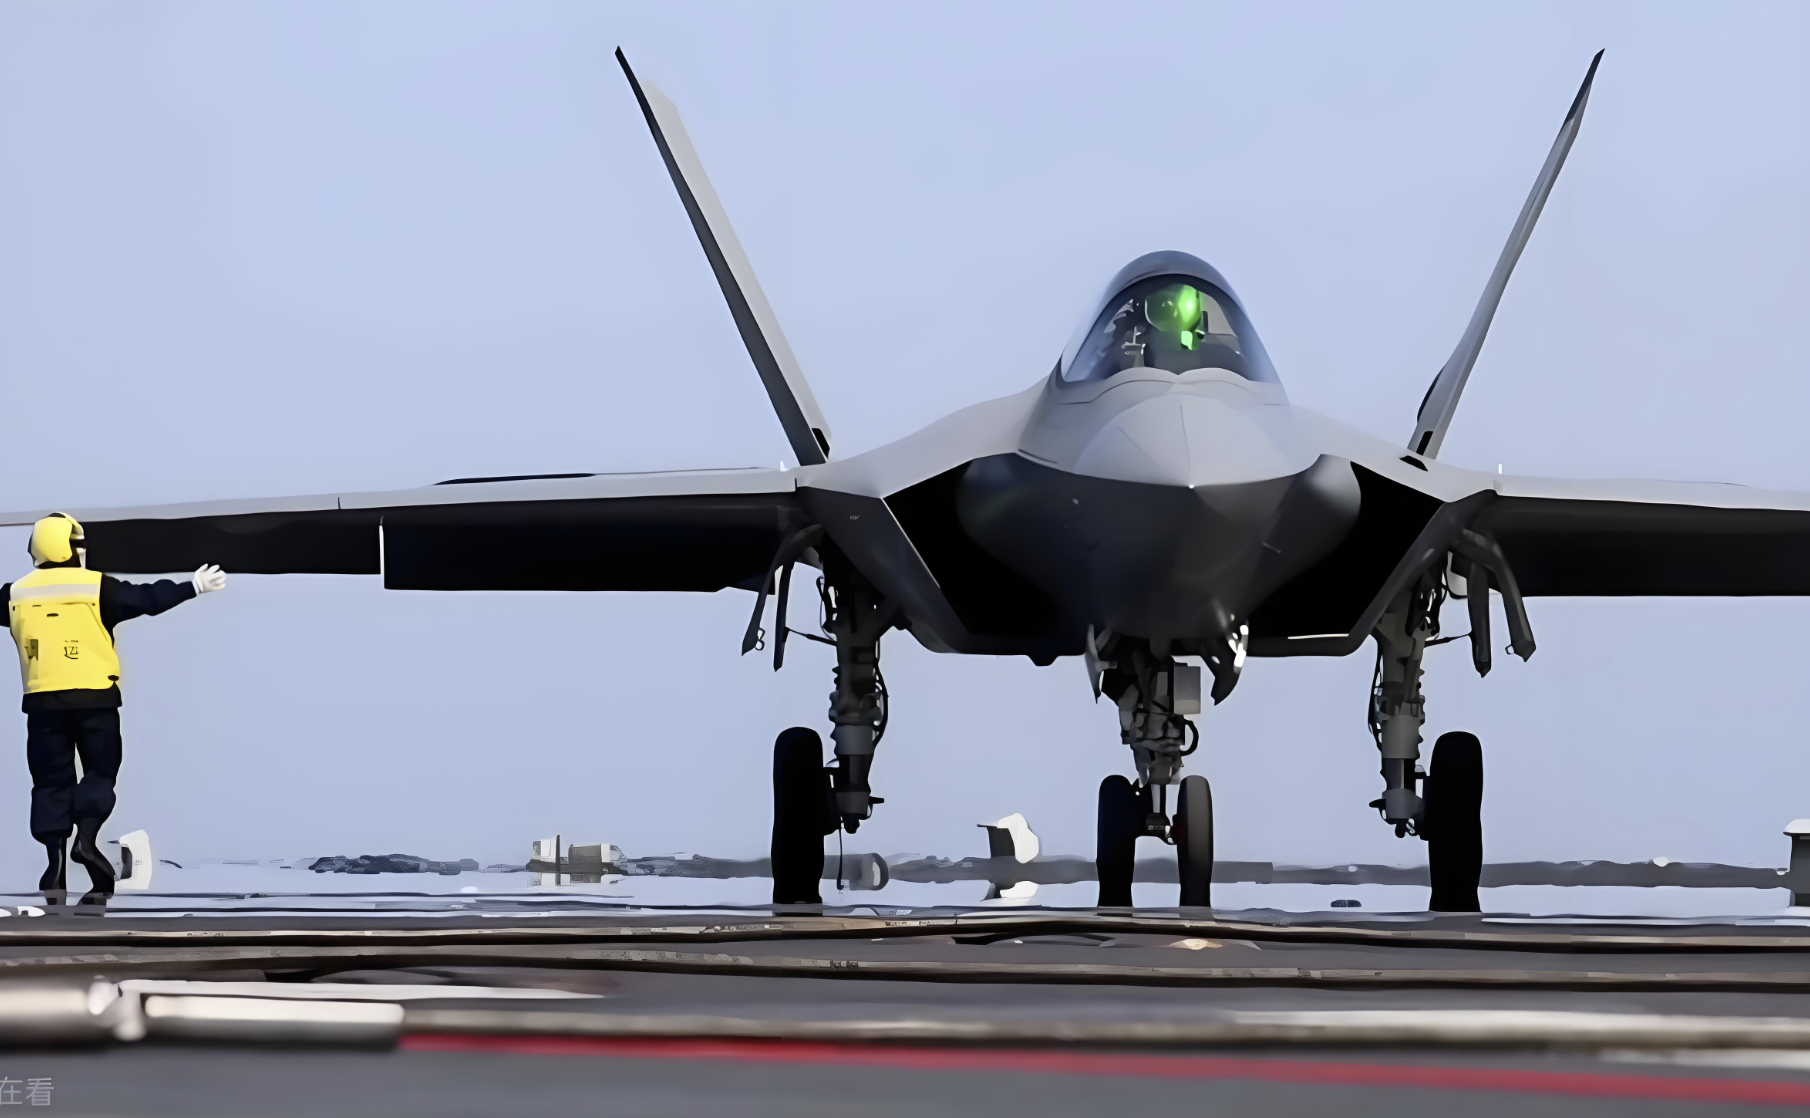 中航沈飞歼-16/歼-35系列,舰载机刚需+军贸双驱动中航西飞运-20改型+C919机身,民机批产长期增量航天彩虹军贸实战背书,2026上半年净利预增超150倍
主机厂利润季节性波动大
军工收入高度集中在Q4确认,上半年利润下滑不代表订单减少,关键看合同负债和存货的方向。
航展情绪≠订单兑现
当前距离航展还有约50天,部分标的已在炒预期,要区分"情绪票"和"业绩票"。
后市场释放是渐进过程
航发动力维修收入占比目前仅约20%,要达到海外巨头50%-70%的水平,需要更长时间消化。
军贸落地有不确定性
意向订单≠正式合同,框架协议≠实际收入,需持续跟踪交付确认节奏。
珠海航展展示的是航空制造的前沿技术,而上市公司经营的,是一架飞机整个使用周期的生意。新机制造决定了新增市场有多大,维修保障则决定了存量市场能产生多少持续收入。
从投资视角看,沿着"消耗品属性"和"全寿命周期服务"两条线找——发动机整机、热端部件与涂层、航电升级、连接器、军贸无人机,是当前确定性最高的几个方向。
造飞机赚一次交付的钱,修飞机赚几十年运营的钱。谁能把订单持续变成收入和利润,谁才是航空产业链真正的长跑赢家。
注:以上内容来自网络,未经核实,不构成任何投资建议,请谨慎参考!如有侵权,请私信联系删除!欢迎各位老师点赞、评论、转发,谢谢!㊗️各位老师发大财、股市长虹!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。