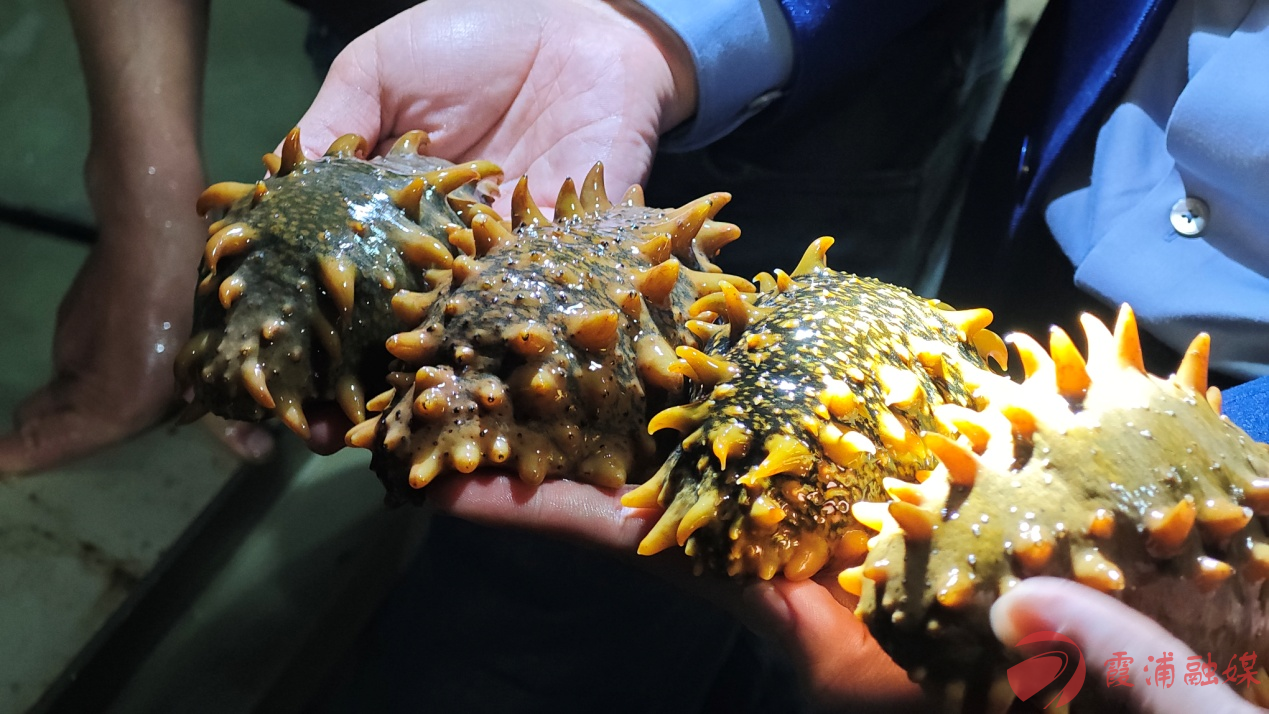
资料来源:智研咨询 2026年10月12日
一、行业整体格局
我国海参市场呈现“区域品牌林立、龙头各有侧重、行业集中度偏低”的格局,尚未形成垄断性龙头。行业正从单纯价格竞争转向场景竞争,低价同质化空间收窄,产品溯源、有机认证和场景化产品设计逐渐成为品牌差异化的重要抓手,电商渠道崛起也在重塑市场权力结构。
2025年四家重点上市企业营收普遍承压。好当家营业收入同比下降25.76%,獐子岛下降19.25%,鑫玉龙下降34.18%,仅东方海洋小幅增长4.68%。整体看,行业仍处于调整期。
二、四家企业海参业务表现
好当家海参业务收入4.79亿元,同比下降33.93%,但占总营收比重达45.60%,毛利率42.60%,同比提升19.38个百分点,盈利质量改善明显,综合规模仍居头部。
獐子岛海参收入2.21亿元,同比增长10.11%,占总营收17.32%,毛利率40.33%,同比下降6.5个百分点,呈现逆势增长但盈利承压的特征。
鑫玉龙海参相关收入1.34亿元,占总营收90.56%,是四家企业中海参业务依赖度最高的,但整体营收降幅较大。
东方海洋海参收入仅0.13亿元,同比下降62.58%,占比仅3.74%,毛利率为-185.25%,海参业务规模小且盈利能力较弱。

三、獐子岛的相对亮点
第一,海参收入唯一逆势正增长。 在全行业海参业务普遍下滑的背景下,獐子岛海参收入同比增长10.11%,是四家企业中唯一实现正增长的。好当家下滑33.93%,东方海洋下滑62.58%,对比之下獐子岛的海参主业表现出较强韧性。
第二,毛利率保持高位。 獐子岛海参毛利率40.33%,与好当家的42.60%接近,显著优于东方海洋的-185.25%。在收入增长的同时维持了较强的盈利质量。
第三,研发投入绝对额居首。 獐子岛研发投入1944.69万元,为四家企业中最高,高于东方海洋的1682.81万元、好当家的834.39万元和鑫玉龙的776.07万元。绝对研发规模领先,体现对种质资源和养殖技术的持续投入。
第四,全产业链闭环布局。 公司构建育苗、养殖、加工、销售全产业链,海参以底播增殖为主,销售采取自营与经销相结合,覆盖线上平台及线下活品、专卖、餐饮、商超、加盟和区域代理等全渠道。
第五,生态型海洋牧场模式差异化。 獐子岛依托广阔确权海域进行底播增殖,属于生态型海洋牧场模式,与好当家的围堰养殖、东方海洋的开放式海区底播形成差异化竞争。底播海参生长周期长、品质接近野生,在高端市场具备品牌溢价基础。
第六,战略转型方向明确。 公司由虾夷扇贝单一品种向海参、虾夷扇贝并举的多品种、多营养层级生态型海洋牧场转型,保持海参底播苗种投入,加大营销力度,参与“药食同源”标准体系建设,推出海参大健康高端品类,并拓展线上线下渠道。
四、行业趋势与启示
各企业普遍判断,海水养殖行业集中度低、竞争充分,未来将向装备工程化、技术现代化、生产工厂化、管理工业化方向发展,行业集中度有望提升。消费升级正驱动海产品需求结构性增长,即食、调理深加工、大健康产品附加值有望提升,需求端由高端礼品向家庭日常和养生消费转型,供给端行业整合加快,份额向全产业链品牌化优质企业集中。
面对水域滩涂资源被挤占、近海环境变化、集约化程度偏低等挑战,政策驱动下的智慧养殖、工厂化循环水、深远海养殖等将成为重要机遇。
对獐子岛而言,在行业整体承压的背景下,其海参主业的逆势增长、研发投入的绝对领先、全产业链闭环和生态型海洋牧场模式,构成了相对竞争优势。若行业集中度提升趋势兑现,具备品牌和海域资源壁垒的企业有望率先受益。
(仅为资讯梳理,不构成投资建议)S獐子岛(sz002069)SS好当家(sh600467)SS中水渔业(sz000798)SS东方海洋(sz002086)S@概念百科@低位玩家🥇@新闻题材挖掘@财闻私享@题材催化剂@盘前纪要@开盘必读@盘前解读@异动特工小队
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。