《新能源汽车产业发展规划(2021–2035)》:将固态电池列为下一代动力电池核心攻关方向。
《关于推动能源电子产业发展的指导意见》:要求加速固态电池材料、电芯产业化攻关,建立产学研协同创新平台。
国家重点研发计划、自然科学重大项目:持续拨款支持固态电解质、锂金属负极、界面工程基础研究,国家层面投入数十亿元科研经费。
财政部公告,2026.9.1–2028.12.31 固态电池免征 4% 电池消费税,直接降低固态电池电芯生产成本,加速半固态商业化推广,鼓励企业扩产、整车搭载,降低车企搭载固态电池的成本压力。
多地出台专项扶持:江苏、浙江、安徽、重庆、上海等对固态电池中试线、产业化项目给予土地、补贴、产业基金支持,国内固态电池项目密集开工,2026 一季度 25 个固态电池项目签约,总投资超 350 亿元,地方加速承接固态电池产业链落地。
宁德时代:硫化物全固态中试线已贯通,500Wh/kg级样品送样,目标2026Q4良率提升至90%以上,规划2027年小批量生产。
比亚迪:2GWh车规级硫化物中试线2026年2月投产,单体能量密度400Wh/kg,计划2027年开展小批量示范装车。
国轩高科:金石全固态电池能量密度突破400Wh/kg,0.2GWh中试线良品率超90%并已开启装车路测,目标2026年底前小批量装车。
孚能科技:60Ah硫化物全固态电池预计2026年底下线,目标能量密度500Wh/kg以上。
赣锋锂业:首款500Wh/kg级10Ah电芯已实现小批量量产,硅基体系梯度布局中。
鹏辉能源:已建成固态电池中试线,被多家券商列为电池环节关注标的。
先导智能:已打通全固态整线工序,固态设备订单2025年约8-10亿元,2026年预计增至约20亿元。
利元亨:为行业头部车企供应全固态电池整线,券商研报多次提及。
纳科诺尔:布局干法电极、等静压、转印等前段关键工序,与清研电子协同形成设备谱系。
天赐材料:百吨级硫化锂及固态电解质中试线已建成投用,液相反应法路线。
上海洗霸:百吨级硫化锂产线已完成调试,被东吴证券等列为硫化锂龙头。
国瓷材料:硫化物固态电解质自动化产线落成,产品已获下游电池企业验证。
金龙羽:宣称实现硫化物固态电解质吨级量产。
当升科技:全固态正极累计出货50吨,富锂锰基材料可支撑500Wh/kg级别电池。
厦钨新能:氧化物路线正极已供货,硫化物路线正极多次送样验证。
容百科技:被多家券商纳入固态电池正极材料关注名单。
科力远:向中固时代增资1000万元,推动其在河北保定落地固态电池研发基地和中试线。中固时代由中科院物理所背景的团队发起,聚焦固液混合及全固态电芯
丰田:全球固态电池专利数量领先,长期深耕硫化物路线;原计划 2026 量产,多次推迟至2027–2028 年;与出光兴产合作固体电解质,出光千叶中试装置 2027 建成,给丰田供应硫化物电解质;首发计划优先在混动 HEV 车型落地,再过渡纯电;核心痛点:硫化物对水、空气极度敏感,产线需要极低湿度环境,良率爬坡困难,界面阻抗问题迟迟难以解决。
韩国政府给予 LG、三星 SDI、SK On 大额研发补贴,目标守住下一代动力电池全球份额。
三星 SDI:硫化物路线,计划 2027 下半年全固态量产,和 EcoPro BM 合作正极材料,对接宝马等客户。
LG 新能源:硫化物路线,2029 商业化,建设干法电极全固态中试线。
SK On:卤化物 + 硫化物并行,目标 2029 量产,目标能量密度 800Wh/L。
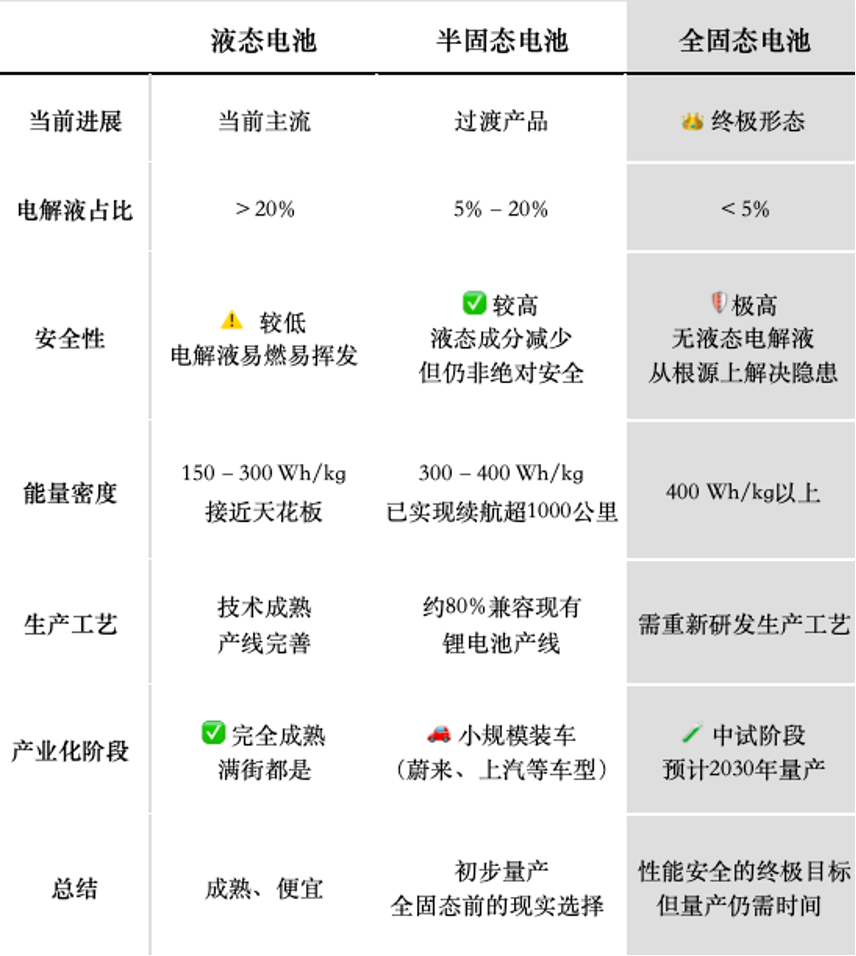
固态电池是动力电池行业未来十年最大产业变革机会。2026–2027 是半固态商业化兑现窗口,政策免税 + 产业落地共振,是最确定的利好阶段;全固态属于中长期赛道,在国家战略 + 全球竞争背景下,持续投入是确定趋势。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。