今天补齐MLCC上游三块拼图:钛酸钡、氧化锆、还有被所有人忽略的烧结设备。
一、粉体材料的上游——钛酸钡
上一篇讲过,粉体是MLCC成本占比最高的原料,高容MLCC里达到35%-45%。
其中钛酸钡又是粉体的主要原材料,占到80%-95%;即便放到整颗MLCC的BOM成本里,钛酸钡也能占到20%-40%。

1、红星发展——碳酸钡龙头
碳酸钡,钛酸钡里面的钡元素全部来自它。普通工业碳酸钡很多,但MLCC高端用电子级高纯碳酸钡,杂质要压到ppm级别。
5N级高纯碳酸钡,全球能稳定量产的就两家:①堺化学,约1.2万吨/年;
②红星发展,现有1万吨/年,预期扩产至3万吨/年。
主要是子公司红蝶新材料在经营,客户包括蝶理株式会社、国瓷材料、美国优利时等全球头部钛酸钡厂商,以长协供货为主。
2、厦门钨业——子公司贝思科
贝思科自产钛酸钡粉体,自建高纯碳酸钡产线。但钡盐主要供给自家钛酸钡,对外出货量不大。
二、氧化锆
钛酸钡有个短板,温度一变,介电常数波动很大。
普通消费MLCC问题不大,但车规、服务器MLCC,工作温度跨度很大(-55℃-125℃甚至更高),容值不能剧烈漂移。解决办法是在合成时掺入少量氧化锆。
东曹+日本第一稀元素,两家日企合计掌控全球高端医用氧化锆50%-70%。

3、国瓷材料——钛酸钡+氧化锆
国瓷材料在上一篇出现过,身份是国内继日本堺化学之后、第二家成功运用水热法量产纳米级钛酸钡的企业。
这次要从另一个身份讲——它同时也是锆系这条线的核心。
国瓷材料是国内齿科氧化锆粉体龙头,国内市占率约70%。2026年7月27日起,公司氧化锆粉体价格上调10%-40%,8月起新签订单执行新价。
4、东方锆业——打通锆矿到终端制品
东方锆业的定位是锆基材料全产业链平台,国家级专精特新"小巨人",现有纳米氧化锆产能1000吨/年。
产能方面,公司年产1万吨电池级高纯复合氧化锆项目、年产1.2万吨锆铪分离高纯氧化物项目(一期)已启动建设。
长裕集团
氧氯化锆7.5万吨、国内市占率30%。但MLCC掺杂用的是纳米复合氧化锆粉体,这部分它在国内属于第三梯队。
电熔氧化锆产能全球第一,核级海绵锆国内市占率约55%。但它的高纯锆布局更多指向半导体级氧氯化锆、氧化铪和固态电池材料,不是MLCC掺杂。
特别提示:
氧化锆在钛酸钡粉体里添加比例只有2%-5%。
氧化锆这轮涨价,主因不是MLCC,是日本东曹产能收缩。东曹生产氧化锆需要氧化钇,国内氧化钇对日出口收紧,导致东曹高端粉体产能收缩,约造成氧化锆缺口6000吨/年。

三、MLCC烧结设备+气氛炉
MLCC堆叠好生坯,需要还原性气氛高温烧结,不能让镍电极氧化。
高端气氛炉、流延机、叠层机、激光切割机,日系厂商(平田等)占据绝大部分份额,国产目前主要是国内厂商替换、单点突破阶段。
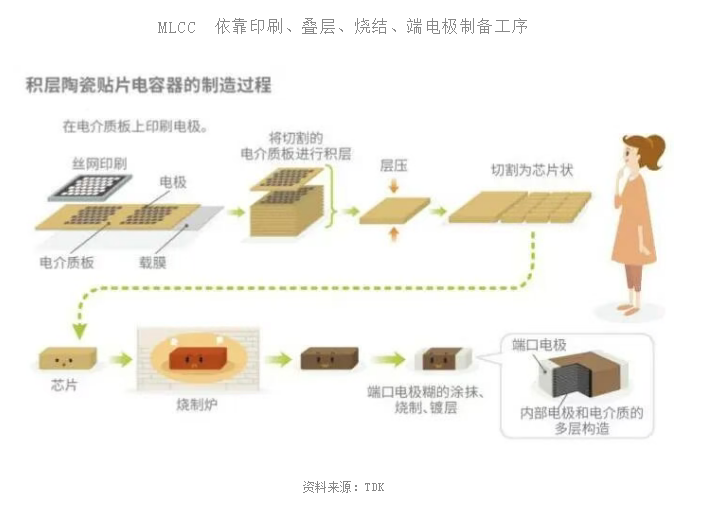
5、先导智能——国产MLCC流延机第一梯队
国内国产流延机市占约35%-45%;全球市场,日本平田市占率80%-90%,先导全球份额仅2%-3%,属于国产替代主力。
公司H股招股书披露:MLCC产线约90%设备为内部自研制造,用来配套自身高端MLCC生产。
MLCC叠层机、印刷、外观检测设备实现突破。没有完整流延机产品线,属于单点设备突破。
可做MLCC还原性气氛烧结;国内流延机市占约10%-15%,偏单点设备供应商。
内部装备事业部,自研MLCC设备优先自用,少量对外配套。
本报告基于公开信息整理,仅供参考,不构成投资建议。投资者应独立判断,自行承担投资风险。报告中的数据、观点可能存在滞后性,请以最新官方信息为准。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。