9月1日,松下上调覆铜板价格,部分产品涨幅最高达30%;南亚塑胶同步跟进,涨幅为20%至25%。
建滔积层板年内更已完成七轮调价,自今年3月以来,仅FR-4覆铜板按复利计算的累计涨幅已超过100%。
覆铜板是PCB的核心基材。高盛预测,全球AI服务器PCB市场规模将在2028年达到840亿美元,覆铜板(CCL)市场届时也将增长至480亿美元。
这意味着,2026年至2028年间,AI服务器PCB和CCL市场规模的复合年增长率将分别达到148%和161%。
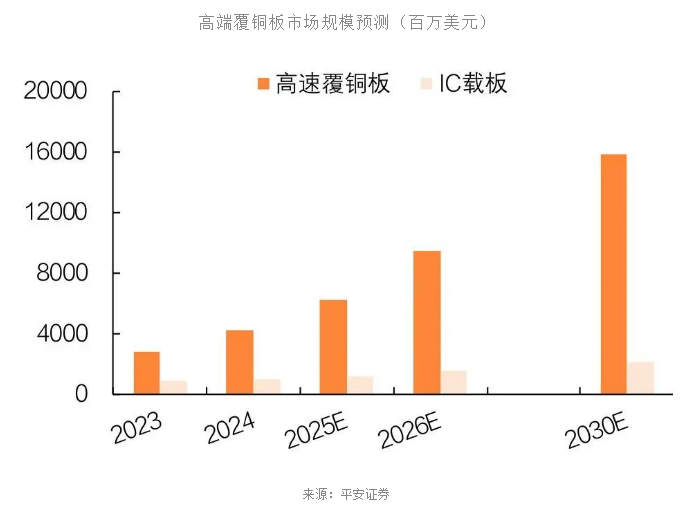
本期主要通过“国产覆铜板制造商”和“卡位下一代PCB”两个维度梳理,发现深度布局的公司有6家,供大家参考。
一、覆铜板
1、生益科技——覆铜板(CCL)全球第二、大陆第一
2024年全球刚性覆铜板市占率13.7%,仅次于港股建滔的14.4%,是唯一稳居全球前三的大陆厂商;
全球前十中,大陆仅生益、金安国纪、南亚新材三家上榜,生益是唯一能与台光、南亚塑胶正面对抗的一家。
明天盘前我会再校验一遍,想知道的,点击文末【阅读原文】。
2、金安国纪——全球第九,FR-4主力厂
2024年全球市占率3.3%,位列全球第九;产品以FR-4系列(玻纤布基覆铜板)及半固化片为主,是国内普通板材的出货大户。
本轮涨价中,FR-4及半固化片是提价最早、累计涨幅最大的品种;公司AI高端板材占比较小。
3、南亚新材——高速覆铜板(CCL)卡位新锐
2024年全球市占率3.1%,位列全球第十,中高速覆铜板业务占比较高。高速产品已进入国内头部算力客户供应体系,产品结构向M8及以上等级迁移。

4、华正新材——双主业布局
覆铜板业务规模居国内第二梯队,未进入全球前十;公司同时布局热塑性复合材料,形成"覆铜板+复合材料"双主业结构。
二、PTFE材料环节
高端PCB再升级的另一条主线是PTFE(聚四氟乙烯)方案,介电损耗远低于传统玻纤布体系,这也是南亚塑胶等巨头加码的方向。
5、沃特股份——PTFE膜供应商
2022、2024年两次收购日本华尔卡上海基地股权,获得PTFE超薄膜加工能力;被指为生益M10方案的膜材合作方。
26H1特种高分子材料收入同比增长30.46%、占比54.08%。

6、肯特股份——PTFE制品全产业链
具备PTFE全产业链制品能力,四氟膜可应用于PCB覆铜板、客户指向生益科技(券商纪要口径),间接切入英伟达背板供应链。
7、昊华科技——国内首家生产PCB用PTFE
国内氟化工龙头,PTFE产能5.1万吨/年;旗下晨光院聚焦高端应用,是国内首家生产PCB用PTFE的公司,客户覆盖生益科技等覆铜板大厂。
本报告基于公开信息整理,仅供参考,不构成投资建议。投资者应独立判断,自行承担投资风险。报告中的数据、观点可能存在滞后性,请以最新官方信息为准。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。