一、核心逻辑:AI芯片功耗爆表,传统散热到物理极限
英伟达GPU功耗演进:
• A100(2020):400W
• H100(2022):700W
• Blackwell(2024):1000W
• Rubin(2026):1200W+
• Feynman(规划):2000W+
先进封装加剧散热压力:
• CoWoS、SoIC等2.5D/3D封装,芯片堆叠密度提升
• 局部热点热流密度可达1000-2500W/cm²
• 铜热导率仅400W/(m·K),已接近物理极限
金刚石性能优势:
• 单晶热导率:2000-2200W/(m·K),铜的5倍
• 热膨胀系数(1.1ppm/K)与硅(2.6ppm/K)接近
• 电绝缘,可贴近芯片使用
二、三条技术路线对比
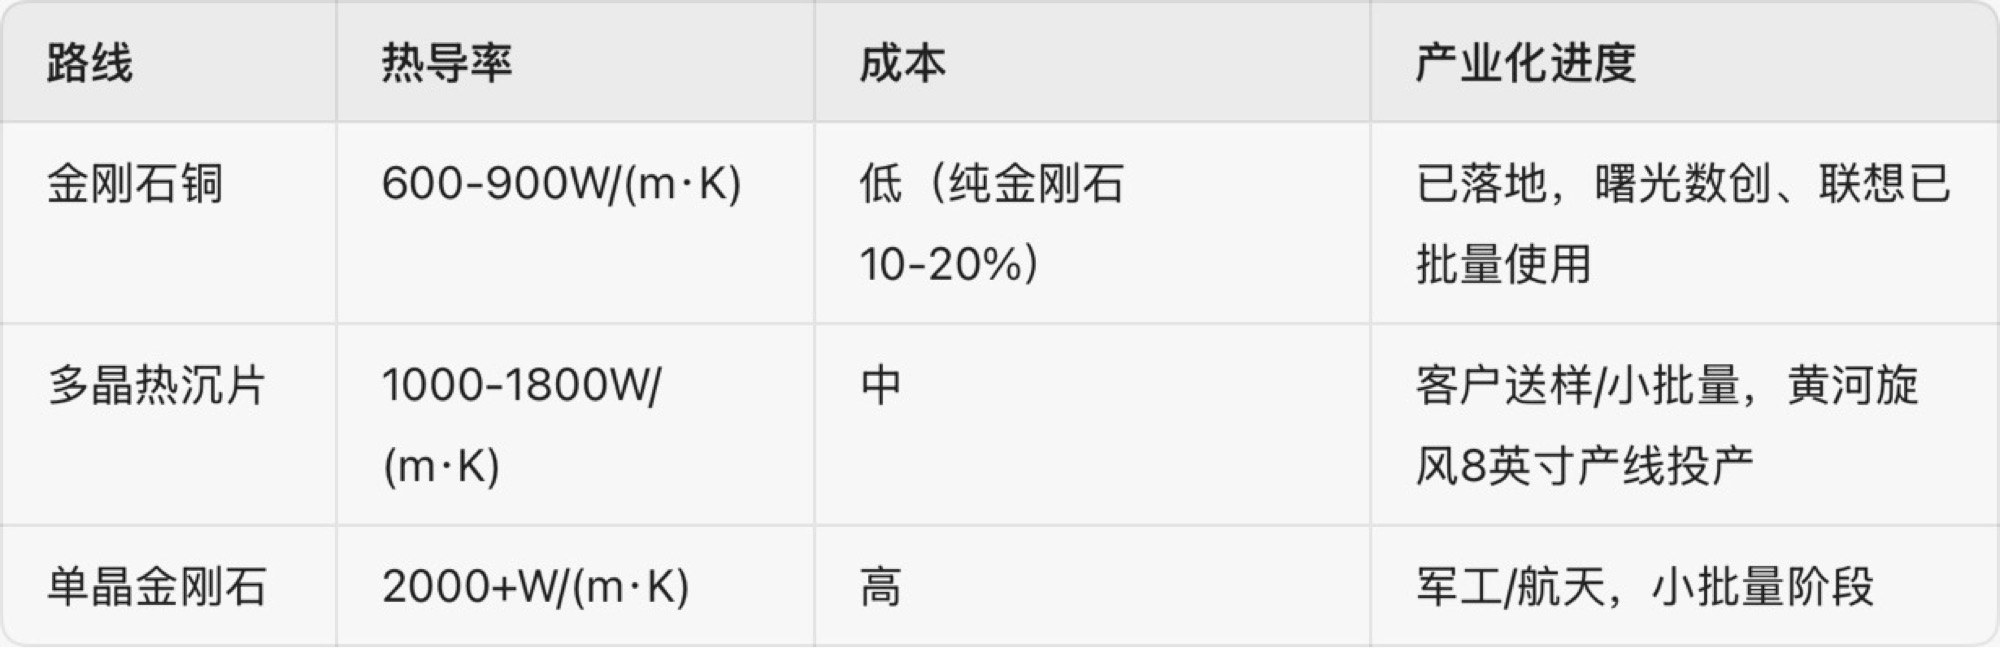
三、2026年产业化进展
海外:
• 2月,Akash交付首批H200金刚石散热服务器,GPU温度降55-60℃
• 3月,AMD MI350X跟进金刚石冷却方案
• Element Six推出铜金刚石复合材料,热导率约800W/(m·K)
国内:
• 5月,郑州超算中心规模化应用金刚石铜,传热能力提升80%
• 联想YOGA Air 14 Ultra高端轻薄本采用金刚石铜散热
• 四方达CVD金刚石散热片通过海外客户测试,进入小批量供货
四、市场空间
机构测算,中性情景下,2030年AI芯片金刚石散热市场规模480-900亿元。
五、核心公司进展
四方达: CVD金刚石散热片已小批量供货,新疆沙雅年产2.5万片产线在建。
黄河旋风: 8英寸热沉片产线投产,一期年产2万片。
国机精工: 单晶、多晶、金刚石铜三类产品,2025年散热+光学收入超千万元,国防小批量订单落地。
沃尔德: 最大320mm×320mm金刚石衬底,多晶最大300mm,正在GPU/CPU客户验证。
力量钻石: 二期规划300台MPCVD、100台激光切割机,继续扩产。
六、风险提示
• 量产爬坡不及预期
• 客户认证周期长(1-2年)
• 成本下降速度慢于预期
• 技术路线存在替代风险
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。