对标龙头股份—电商经销毛利率飙至35%,隐藏的宠物经济标的正在浮出水面
引子:一次「名不副实」的深挖
第一次看狮头股份(600539)的人,八成以为这是一家山西建材公司——名字里的「狮头」,确实源自太原西山的老水泥厂。但翻开2026年中报,真相截然不同:91%的收入来自互联网电商。更妙的是,在这份报表里,藏着一条市场尚未充分定价的暗线——宠物经济。
【一句话逻辑】狮头股份控股子公司体系内的重庆链宠,2026年上半年净利润809.43万元,由上年同期亏损185.10万元大幅扭亏,一跃成为公司电商板块第一大利润来源——当市场还在争论它的机器视觉重组时,电商基本盘里的「它经济」引擎已经悄悄点火。
图片来源:抖音百科——狮头股份电商主体昆汀科技
先看主业:电商经销的利润率在变好
数字不会说谎。2026年上半年,公司实现营业收入2.43亿元(+6.98%),其中电商经销业务收入2.21亿元,占比91.02%;按披露的成本数据测算,经销业务毛利率约35.6%,而2025年全年电商经销毛利率已达34.88%,同比大增22.71个百分点。毛利率跳升的背后,是公司主动收缩低毛利的代运营业务、聚焦高毛利品牌经销的结构升级——代运营收入已实质退出报表。
单看二季度,营收1.28亿元(+16.87%),归母净利润同比增长756.65%;上半年管理费用同比下降13.64%,精细化降本的同时,销售费用增加主要投向新品牌拓展——典型的「以利润换结构」打法。
再看赛道:站上「它经济」的风口
狮头股份的电商盘子以昆汀科技为核心,为美妆、宠物食品等品牌提供天猫、京东等传统渠道及抖音、快手、小红书的全渠道经销服务。其中宠物食品正是当下最硬的消费赛道之一:《2026年中国宠物行业白皮书》显示,2025年城镇犬猫消费市场规模达3126亿元,预计2028年将突破4050亿元;2026年上半年抖音宠物生活赛道销售热度同比大增66.39%——线上渠道主导、国产品牌崛起,正是品牌电商服务商吃红利的位置。
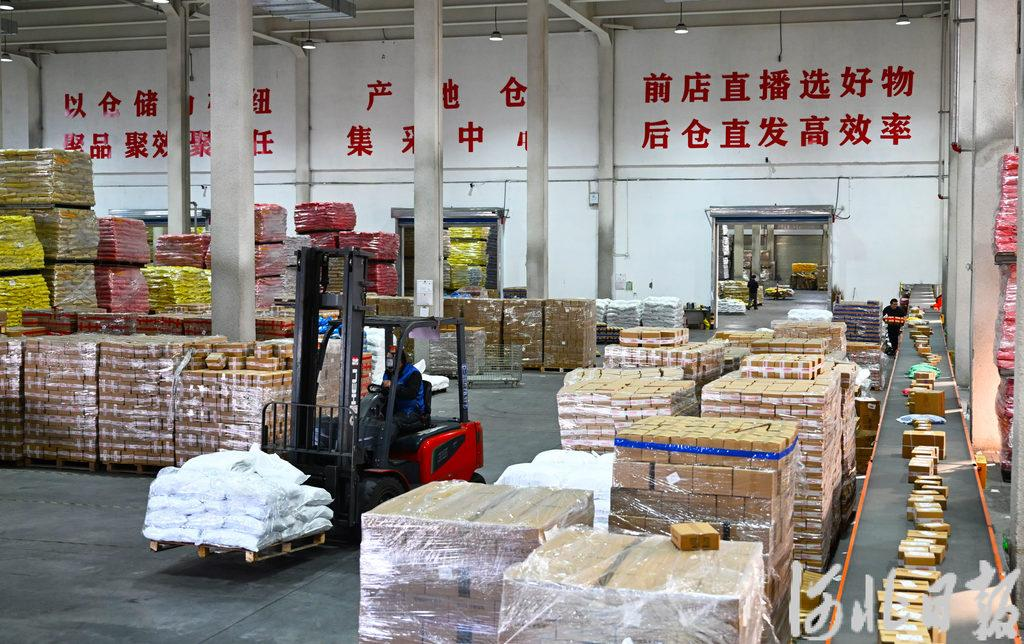
图片来源:环渤海新闻网——宠物食品电商「前店直播、后仓直发」供应链
为什么是现在
三重共振正在形成:其一,电商主业利润率拐点确认,经销毛利率站上35%台阶,重庆链宠扭亏为盈证明新品牌孵化模型跑通,后续复制可期;其二,宠物经济线上化加速,渠道红利从传统货架电商向内容电商迁移,公司全渠道卡位正当时;其三,市场注意力全被机器视觉重组吸引,电商基本盘的改善反而成了「免费的期权」——主业企稳提供安全垫,资产注入提供弹性,进可攻退可守。
当然,也应清醒看到:公司扣非净利润尚微亏、经营现金流为负,电商经销存在品牌集中度较高的风险,修复仍需时间。但对主题资金而言,「宠物经济+电商服务+重组预期」的复合标签,在当前A股具备稀缺性。

图片来源:新京报——宠物食品电商直播间场景
评论区防守口径
Q:利润才66万,也算亮点?——看结构不看总量:经销毛利率跃升至35%、链宠由亏转盈赚809万、Q2净利增756%,拐点信号比绝对值重要。
Q:这不是靠重组炒概念吗?——恰恰相反,电商主业改善是独立发生的,重组只是额外期权,两条线互不依赖。
Q:宠物赛道竞争者众多,昆汀优势在哪?——多年品牌+渠道+生态三支柱体系,横跨传统货架与抖音、快手、小红书内容电商,全渠道运营能力是其壁垒。
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。