
盛剑科技(603324)深度简评:股权激励落地绑定成长,深度受益长江存储扩产
一、核心事件解读:股权激励完成登记,团队与业绩深度绑定
落地进度
公司 8 月 5 日完成限制性股票首次授予登记,实际登记 510.49 万股,授予价格16.53 元 / 股,激励对象 155 名核心技术、管理与销售骨干,股份来源包含二级市场回购股份 + 定向增发,利益深度绑定核心团队。
本次首次授予占总股本 3.61%,叠加预留股份,整体股权激励总股本占比 4.51%,激励力度在半导体配套企业中处于较高水平。
业绩考核目标(解锁硬约束)
考核周期 2026-2028 年,以营收为核心考核指标:
2026 年:保底营收 16.07 亿元、目标营收 19.44 亿元
2027 年:保底营收 18.99 亿元、目标营收 22.36 亿元
2028 年:保底营收 22.36 亿元
三年营收复合增速约 26%,清晰锁定中长期增长底线,打消市场对经营懈怠的担忧,倒逼团队全力拿下晶圆厂扩产订单。
二、核心基本面:深度绑定长江存储,存储扩产带来强业绩弹性
1、客户壁垒:长存 + 中芯国际双龙头核心供应商
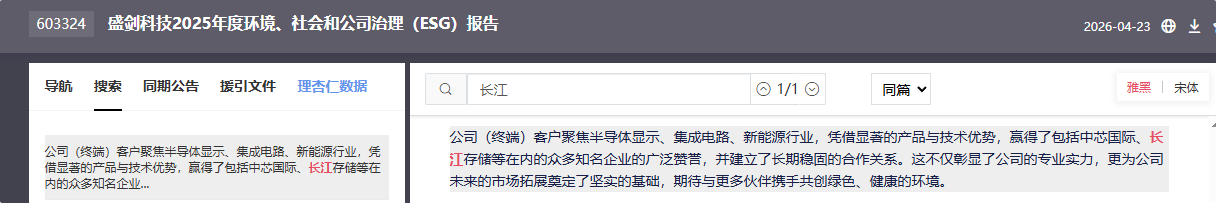
从 ESG 报告与产业调研可见,公司终端核心客户锁定长江存储、中芯国际两大国内晶圆龙头:
长江存储:公司废气治理、真空温控设备适配长存 232 层 3D NAND 先进产线,从单纯供货升级为产线共建,是长存良率保障的关键配套,在长存厂务配套国产化份额持续提升;长江存储 2026-2027 年持续扩产,新建厂区厂务系统招标将持续释放大额订单,机构测算长存单轮扩产可为公司带来 5-10 亿元订单增量。
中芯国际:覆盖多条成熟 / 先进制程产线,是国内半导体废气治理龙头,国内半导体厂务系统市占率约 30%。
同时同步配套长鑫存储、华虹半导体,存储 + 晶圆代工双赛道红利全部覆盖。
2、业务布局:一主两翼打开成长空间
基础盘(绿色厂务系统):半导体废气、废液综合治理,为晶圆厂刚需配套,现金流稳定,是长存、中芯扩产最先落地的订单板块;
第一增长翼(半导体附属装备):真空、温控、洁净室前端设备,加速进口替代,逐步切入芯片核心制程环节;
第二增长翼(湿电子化学品):清洗液、剥离液、蚀刻液,2025 年上半年该业务同比大增 90.4%,切入半导体材料高景气赛道,打开第二成长曲线。
三、业绩催化与预期
短期催化(2026Q3-Q4)
长江存储、长鑫存储新一轮产线集中招标落地,股权激励落地后公司接单意愿增强,订单落地将直接兑现营收;
中长期预期
机构一致预测:2026-2028 归母净利润 0.71/2.04/3.6 亿元,随着长存扩产 + 设备材料国产化加速,业绩增速将持续抬升;股权激励保底目标对应 2026 年营收同比增长 42%,全年业绩修复确定性强。
四、总结
股权激励落地夯实内部增长动力,长江存储扩产 + 半导体国产化两大核心逻辑持续强化,公司作为存储扩产最直接受益的配套标的,订单兑现期临近,中长期成长空间明确。
风险提示:晶圆厂扩产进度不及预期、行业价格竞争加剧、原材料涨价。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。