奥迪威:北交所稀缺的液冷“传感+执行”双布局标的,第二曲线走到哪一步?
AI大模型算力持续上探,单GPU功耗突破700W,传统风冷已经很难承载高密度机柜,液冷已经从可选配置逐步向算力中心标配演进 。市场大家更多关注CDU冷板整机厂商,但液冷系统里面的流量监测、流体控制部件,同样是必不可少的核心环节。奥迪威作为北交所传感器龙头,走的是流量传感器+压电液泵的“感知+执行”一体化路线,是市场上为数不多同时布局液冷感知与液冷泵执行器件的国产厂商。
液冷板块两大核心产品
1、液冷流量传感器(当前最先落地)
传统液冷方案大多只监测主管道(干路)流量,各个GPU冷板支路流量是盲区,支路流量不均会直接造成部分芯片过热宕机 。
奥迪威采用涡街+超声波外夹式双路线,实现干路+支路全链路监测:
- 涡街传感器:用于CDU主管道,抗气泡、抗杂质干扰,气液混合工况依然保持±3%测量精度;
- 外夹式超声波传感器:不用切割管路,直接夹在支管外壁,监控每一块冷板冷却液流量,及时预警堵塞、流量异常。
公开调研信息显示:流量传感器已经拿到海外集成商小批量订单,国内头部服务器厂商处在测试中后期,目前以验证订单为主,还没有大规模商业化放量。
2、压电微射流液泵(远期弹性看点)
区别市面上主流电磁液泵,奥迪威压电液泵没有电机轴承结构,尺寸做到7×7×1.4mm,功耗仅传统电磁泵1/10,无噪音、无电磁干扰 。
- 服务器场景:可以做支路动态调流,实现毫秒级控温,优化数据中心PUE;
- 消费电子场景:折叠屏手机、笔记本、AR/VR狭小机身内部散热;
- 机器人场景:关节芯片局部精密冷却。
这款产品已经在行业展会公开亮相,目前主要是客户送样验证。
技术同源沉淀:公司深耕压电超声波传感二十多年,流量传感器、压电液泵底层都是压电技术,技术栈复用,不是完全跨界新赛道。海外对标霍尼韦尔、西门子工业流量计,国产替代空间明显 。
差异化架构:多数国内厂商只做传感器,奥迪威同时掌握“感知(流量计)+执行(压电液泵、微型风扇)”,可以输出整套热管理器件方案,适配AI服务器、人形机器人多场景 。
国产成本优势:海外工业流量计价格偏高,奥迪威国产化方案具备明显价格优势,适配国内液冷大规模降本渗透的大趋势。
基本面现状:传统业务托底,新业务等待兑现
奥迪威基本盘是车载超声波传感器、智能家居传感器,提供稳定营收利润,液冷属于O+X战略里面的X拓展业务,是第二增长曲线。
从2026中报来看,整体业绩基本盘稳健,液冷业务现阶段营收占比很低,大量的收入还来自原有传感业务。液冷业务现阶段更多是研发投入、客户验证,短期会一定程度压制利润率,业绩兑现要看后续头部客户定点与大规模订单落地情况。
四、必须正视的核心风险
1、商业化落地不及预期风险:现在以小批量、测试订单为主,服务器供应链认证周期很长,头部客户导入节奏存在不确定性,不排除验证周期拉长的可能 。
2、行业竞争加剧风险:液冷赛道热度抬升,后续会有更多国内厂商入局,未来存在价格战挤压毛利率的可能性 。
3、北交所本身特性:奥迪威属于北证50成分股,依靠缓冲区规则留在指数,若中长期市值持续回落,存在调出北证50的潜在风险,调出会带来指数基金被动卖出的抛压。
4、下游资本开支周期风险:如果AI算力资本开支放缓,液冷行业整体扩张节奏会随之承压。
五、跟踪后续的关键观察指标
1、公告/调研:是否披露液冷传感器获得头部服务器厂商正式定点、大批量订单;
2、压电液泵:什么时候实现量产落地,拿到算力或者消费电子客户的项目;
3、财报:看液冷相关业务营收占比是否明显抬升,从题材业务转化成实质业绩贡献;
4、北证50季度调样,关注6个月日均市值排名变化。
奥迪威不是单纯炒概念的标的,液冷流量传感器已经迈出商业化第一步,压电液泵打开远期想象空间。但客观看,目前还处在0‑1的验证阶段,股价更多打的是未来国产替代、液冷渗透率提升的预期,而不是当下业绩。
看好的核心逻辑是:算力液冷大趋势+压电技术栈积累+感知执行一体化布局;投资上需要耐心等待订单落地的信号,不能单纯依靠题材情绪博弈。
以上全部来自公开公告、调研纪要、展会公开资料,不构成任何投资建议。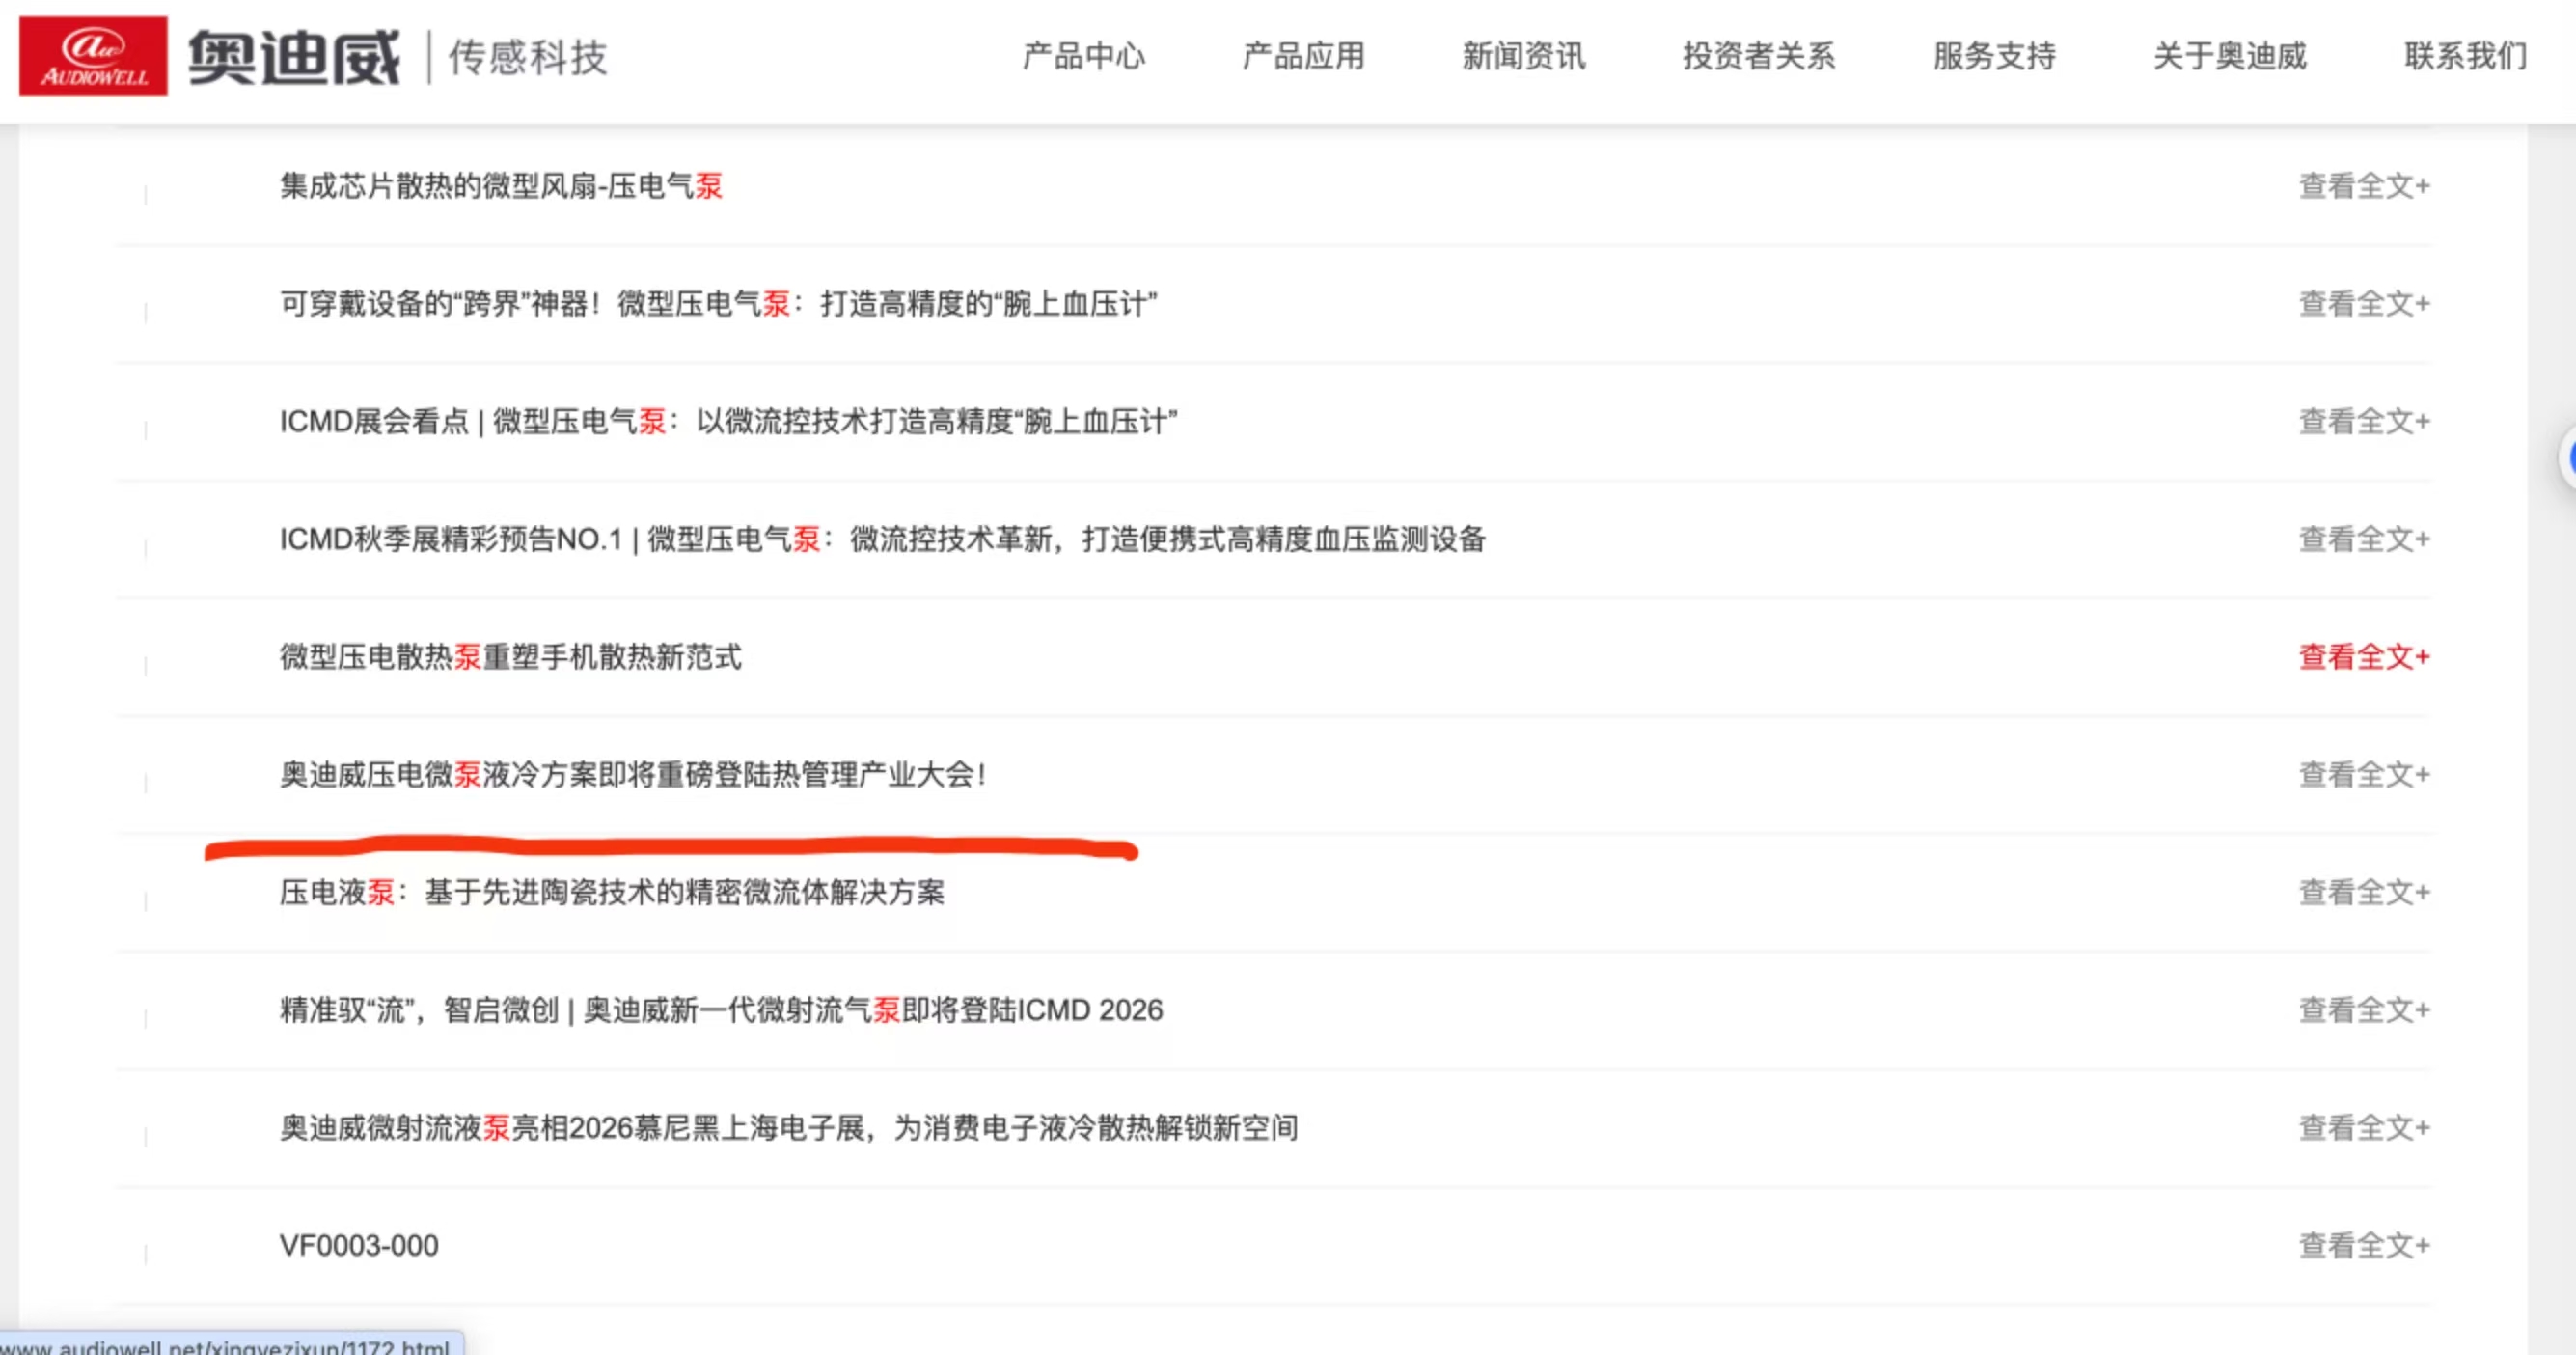

 S奥迪威(bj920491)SS飞龙股份(sz002536)S
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。