6月23日到9月4日,中钨高新(000657)股价从113.76元跌到57.64元,三个月接近腰斩。杀估值的理由看似充分:钨价回调、Q2单季计提7.04亿元存货跌价准备、经营现金流-12.55亿元。但如果拆开这份中报看内核——营收163.85亿元,同比+108.51%;归母净利润20.76亿元,同比+280.53%;扣非净利20.53亿元,同比+324.17%;毛利率30.38%,同比提升9.2个百分点;加权ROE 19.29%——计提7亿减值之后仍交出历史最好中报,这不是暴雷,这是利空一次性出尽。市场杀的是钨价的贝塔,却没给AI耗材的阿尔法定价。
图片来源:中钨高新官网
一、PCB微钻:AI算力最锋利的「牙齿」
AI服务器PCB向高多层、微孔径升级,板材从1000孔钻针寿命骤降至200-300孔,高长径比微钻与普通产品单价差达10倍——耗材的「量价齐升」在钻针上体现得最极致。控股子公司金洲精工是全球PCB微钻双雄之一(与鼎泰高科合计占全球近半份额),手握两张全球唯一的牌:50倍及以上长径比微钻规模化量产为全球唯一,2026年上半年更研发出直径0.15mm、63倍极小超长径微钻并实现量产;高品质纳米级碳化钨粉自研自产,性能达进口材料水平。上半年切削刀具及工具收入26.1亿元,同比+53.2%,毛利率39.6%(+6.57pct),IT工具产量超5亿支(+28%)——工具板块的毛利结构已显著优于公司平均。
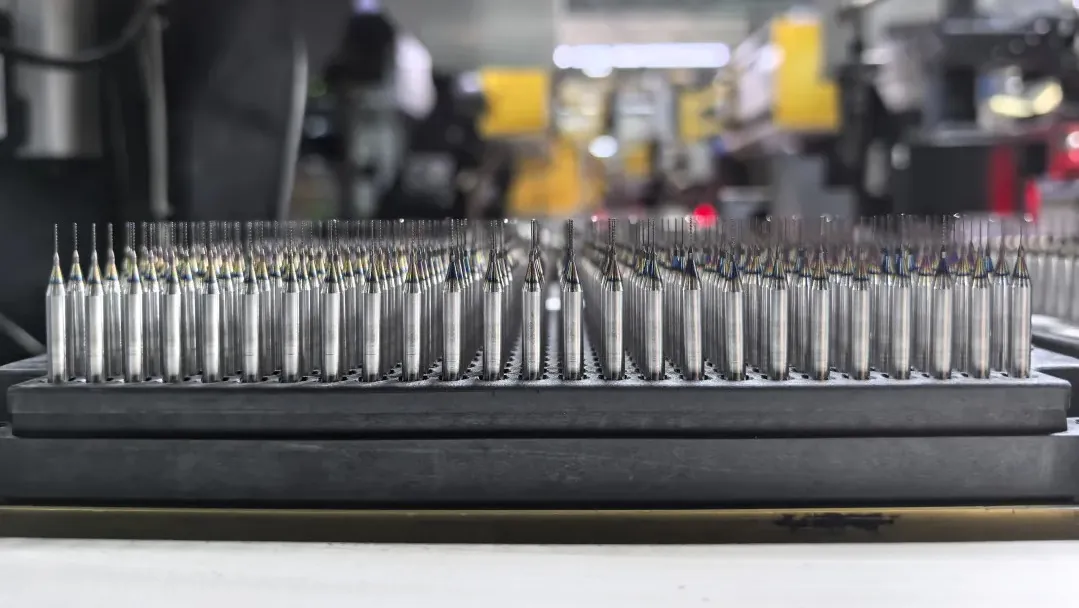
图片来源:百度百科·微钻针实物
二、扩产加速度:6个项目、近8亿支新增产能
8月25日投资者关系活动记录表透露:金洲公司自2025年下半年起投入6个扩产项目,预计新增近8亿支产能——其中1.4亿支技改项目已于2026年3月达产达效、1.3亿支项目已于6月达产,剩余项目有序推进;5月15日再公告拟投资1.83亿元新增1.5亿支/年高端微型精密刀具产能。株硬公司3000万支PCB钻针棒技改项目预计下半年达产,向上游棒材自供延伸。公司明确表示:当前PCB微钻订单饱满、产能利用率维持高位,将「紧跟AI服务器、高端PCB市场需求,不断提升高端微钻产品占比」。扩产节奏本身就是景气度最好的注脚。
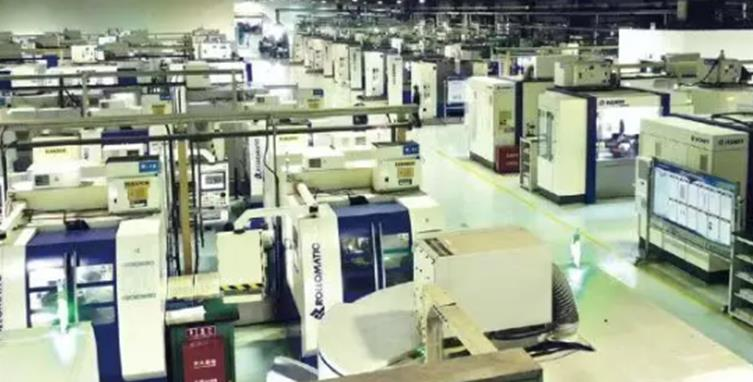
图片来源:株洲钻石官网·数控刀具产线
三、钨资源重估:全产业链的底气
公司是五矿旗下钨全产业链平台:2024-2025年柿竹园、远景钨业资源注入后,从矿山到刀具的利润传导完全打通。即便Q2钨价回调触发存货减值,管理层判断行业「维持供需紧平衡大格局」——供给端国内配额制+海外矿山枯竭,需求端光伏钨丝、核聚变钨材料、军工穿甲弹多点开花;待钨价企稳,存货减值压力减轻,资源端利润弹性反而成为向上期权。
四、展望:双击的触发器已经上膛
机构预测2026-2028年归母净利润41.5/49.1/51.3亿元,对应增速远超多数资源股;PCB微钻高端占比提升带来的结构性毛利改善,是利润预测里最性感的部分。短期看,钨价企稳+减值出尽+微钻满产,三季报起报表「轻装上阵」;中期看,8亿支新产能2026-2027年陆续达产,承接AI PCB的确定性放量。被钨价噪音掩盖的AI耗材主线,正在回到舞台中央。
(以上内容为基于公开信息的行业分析,不构成投资建议。公司股价近期大幅波动,经营现金流为负、应收账款及存货规模较大,钨价波动可能导致进一步减值;业绩预测存在不确定性。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。