——从五金冲压件到HBM芯片骨骼,存储超级周期里最被低估的耗材弹性
引子:一只铜片,两种命运
半导体封测环节有一种不起眼的耗材——引线框架:芯片的「骨骼」,负责电气连接与物理支撑。它分两种:低端冲压型,毛利率约17%,本质上是精密五金件;高端蚀刻型,毛利率35%-40%,精度达±0.01mm,是AI芯片、HBM、3D NAND先进封装的刚需。同一种铜材,两条产线,利润率差一倍——康强电子(002119)的价值重估,本质就是产品从左边搬到右边的速度。
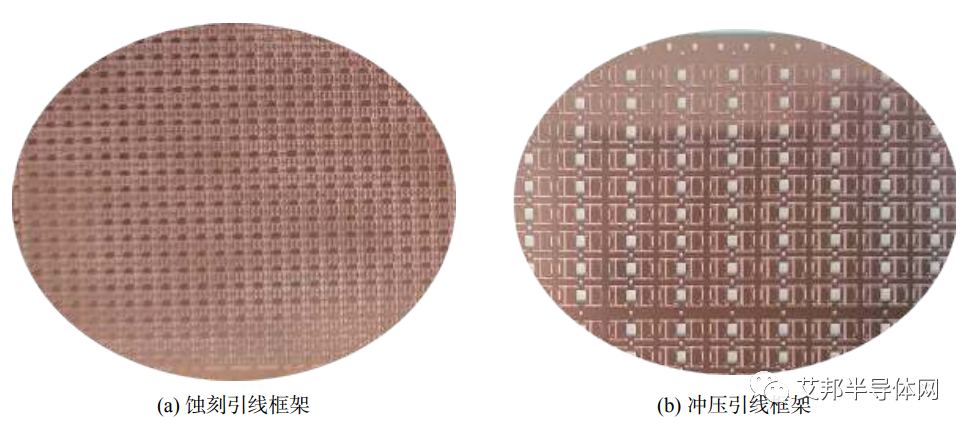
图片来源:电子工程专辑·蚀刻与冲压引线框架对比
一、产能为王:订单排到三个月后的选择性接单
经过2023-2025三年下行周期,行业完成了自然出清;2026年存储超级涨价周期启动——花旗上调2026年DRAM均价涨幅至+88%、NAND +74%——封测厂满负荷运转,引线框架作为感知最早、弹性最大的耗材,全面进入供不应求状态。康强电子引线框架产能满产,高端蚀刻框架订单排到三个月后,公司开始选择性接单:优先高单价、高毛利产品——这实质上就是龙头对产业链的「软性涨价权」。中报已经给出答案:上半年引线框架营收10.26亿元,同比大增78.64%,占总营收67.20%;扣非净利润6607万元,同比增长77.03%,增速远超归母净利(+6.44%)——主业盈利质量在飞速改善。
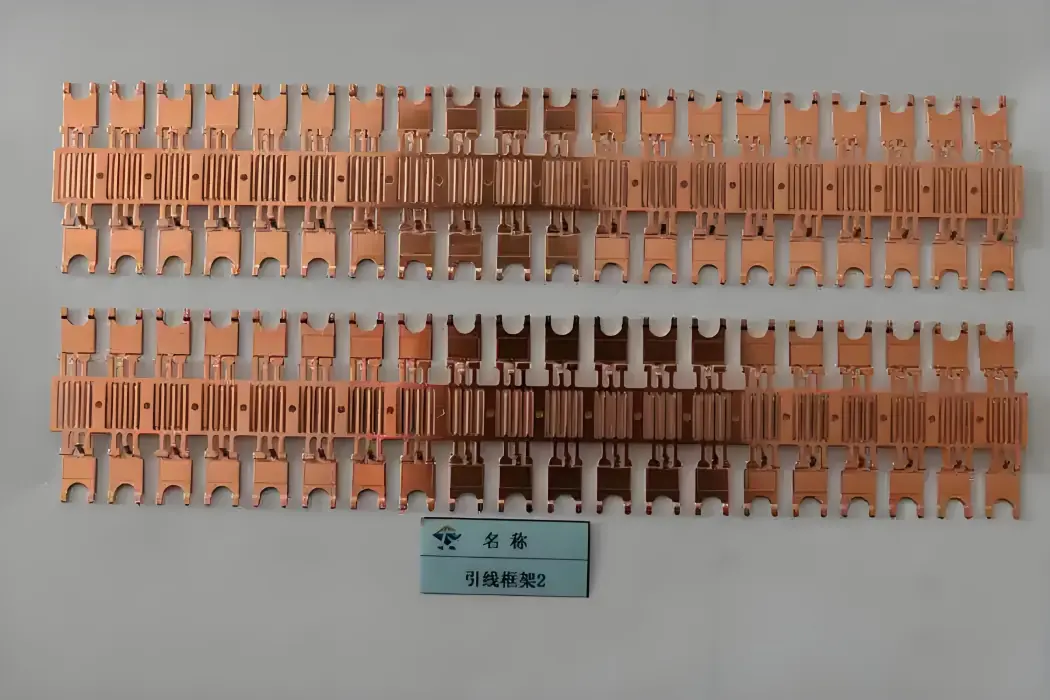
图片来源:百度百科·引线框架实物
二、三个里程碑:从「规模龙头」到「大且精」
市场过去给康强的标签是「产量最大的框架厂,但技术不算最领先」。2026年上半年,三个事件改写了这个叙事:其一,2026年1月成为全球PMIC龙头MPS在国内的唯一引线框架供应商,直接替代日本星光——MPS以品控严苛著称,背后是亚马逊AWS、三星等一线客户;其二,成为国内公开可查、唯一实现0.25-0.3mm超薄蚀刻框架稳定量产的企业,并通过头部封测厂HBM工艺验证;其三,深度绑定长电、通富、华天三大封测龙头,占其框架采购份额40%以上——认证周期2-3年,客户不会更换供应商。大客户+高端产品+满产产能,「又稳又精」恰好是供不应求时代客户的首选。
图片来源:抖音百科·康强电子厂区
三、资本语言:回购、扩产与出海
公司语言同样直白:截至8月31日,已耗资1.23亿元累计回购1.55%股份(最高价23.26元);3月公告拟投资10亿元建设年产1500亿只高密度引线框架产线,瞄准AI芯片与先进封装;海外营收占比已至20%且仍在攀升——德州仪器、安森美、英飞凌、MPS等海外龙头正加速导入康强。上半年海外市场营收2.81亿元,同比增长42.20%,海内外共振。
四、展望:耗材的戴维斯双击
Yole预计全球先进封装市场将从2024年的461亿美元增至2030年的791亿美元,2026年封测市场规模961亿美元、先进封装占比首次过半。引线框架不是一次性设备,是每一颗芯片都要消耗的「工业大米」——下游越扩产,耗材越放量,单价还随高端化水涨船高。当「量价齐升」四个字从研报标题变成报表数字,康强电子的估值体系,理应从周期五金切换到半导体耗材。风险早已写在明处:经营性现金流为负、应收账款高增,这是满产抢单期的典型代价——但也正是景气最热的证明。
(以上内容为基于公开信息的行业分析,不构成投资建议。公司毛利率仍低、经营性现金流为负、应收账款增速高于营收增速,存在回款风险;存储周期波动需警惕。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。