
9月3日的市场,有一个现象非常值得重视:
指数看起来不弱,但真正能够持续抱团的方向并不多,液冷恰恰是其中最强的一条。
截至9月3日午盘,上证指数上涨0.43%,深成指上涨0.39%,创业板指上涨0.43%,但全市场超过3100只个股下跌,沪深两市半日成交约1.1万亿元,较上一交易日继续缩量。
换句话说:
今天不是普涨行情,而是典型的“指数红、个股弱、资金抱团核心题材”。
而液冷服务器恰恰在这种环境下继续逆势走强。
集泰股份4连板;
金帝股份4天3板;
金富科技继续涨停;
思泉新材一度20cm涨停;
鸿富瀚涨超10%;
液冷已经不是一两只股票的独立行情,而是明显形成了材料—零部件—换热—温控—服务器散热多环节扩散。
这时候再看一个目前市场辨识度还远没有完全打出来的公司:
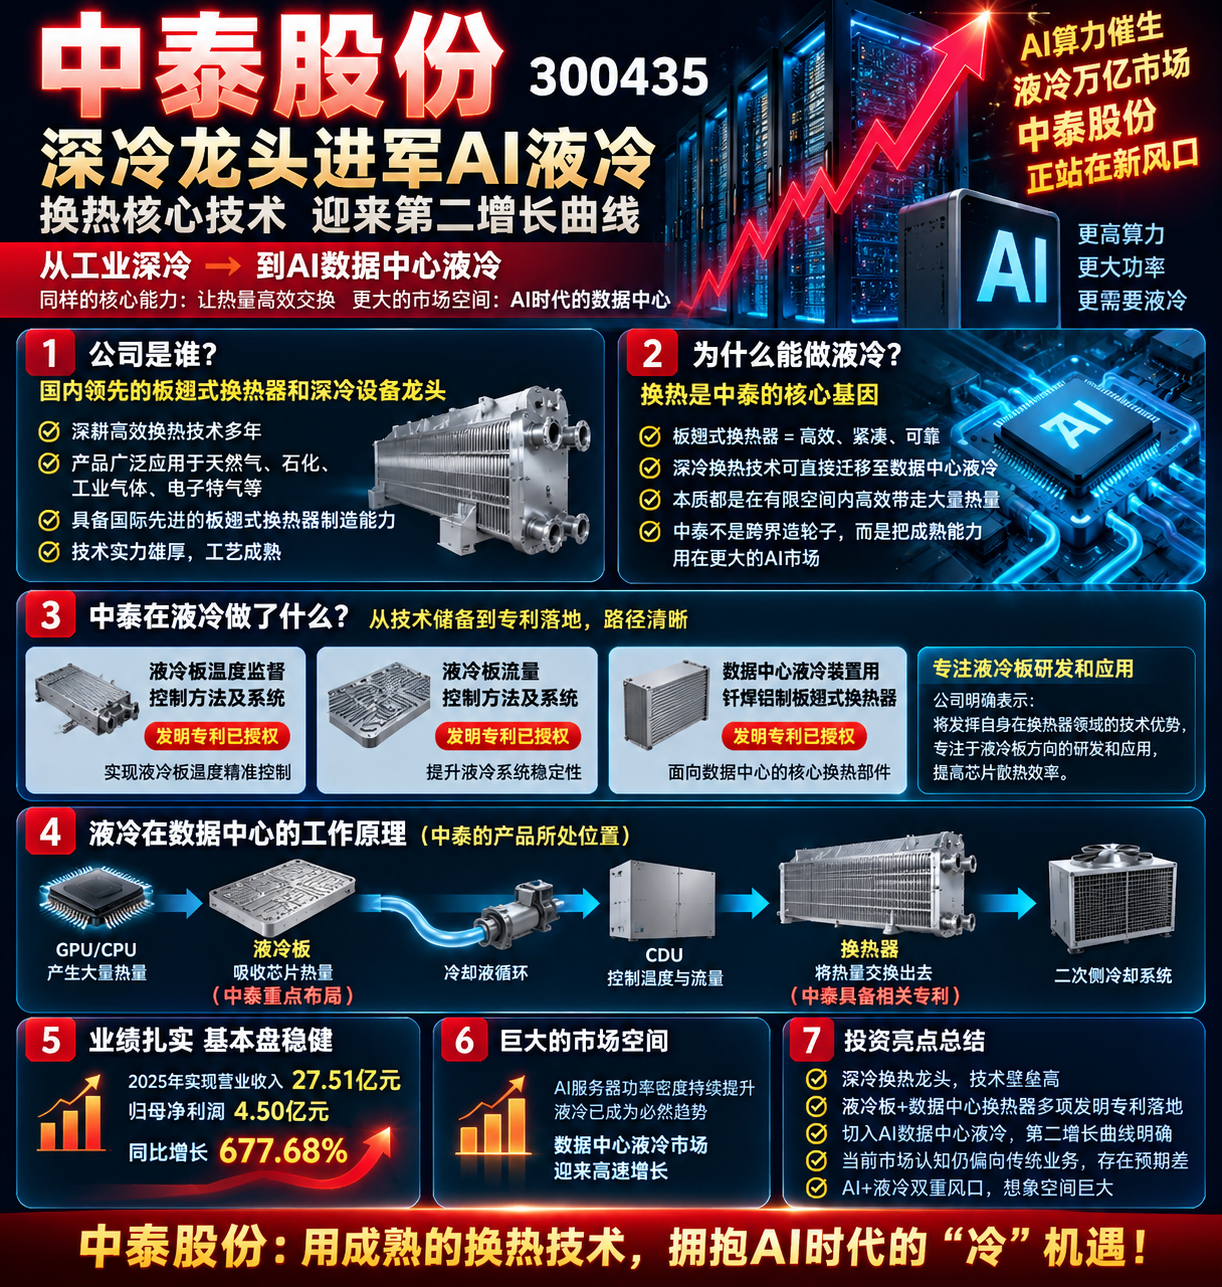
300435 中泰股份。
它真正值得重视的地方,不是名字里有一个“冷”,更不是简单把原来的深冷设备往液冷上硬套。
而是:
中泰股份正在把自己最擅长的板翅式换热器技术,直接迁移到数据中心液冷,并且已经进一步切入液冷板。
这是两回事。
一、这一轮液冷行情,正在从“液冷概念”进入“液冷零部件重估”
前几天液冷板块启动的时候,市场首先交易的是最容易理解的几个方向:
冷却液、硅油;
CDU;
液冷机柜;
泵阀;
冷板;
散热材料。
现在随着集泰股份4连板、金富科技持续走强、金帝股份4天3板以及思泉新材、鸿富瀚等弹性标的全面活跃,资金已经开始明显沿产业链寻找新的低位映射。
为什么?
因为AI服务器功率密度不断提高之后,液冷已经不是“有没有需求”的问题,而是:
冷却液怎么把芯片的热带走?
整个过程可以简单理解成:
GPU/CPU
↓
液冷板吸热
↓
冷却液循环
↓
CDU
↓
换热器把热量交换出去
↓
二次侧冷却系统
也就是说,
液冷板+换热器,本身就是液冷系统最核心的热交换环节之一。
这恰恰是中泰股份最有意思的地方。
二、中泰股份不是突然蹭液冷,而是完成了一条非常清晰的“0→1”技术迁移路径
把时间线拉出来看,中泰的液冷逻辑实际上非常漂亮。
2024年,公司面对服务器冷却问题时还明确表示:
暂时不涉及服务器冷却领域。
到了2025年8月,公司口径已经发生变化。
公司在互动平台明确表示:
拥有国际先进的板翅式换热器设备制造能力和深冷工艺流程设计能力,能够为跨领域技术迁移至包括液冷在内的其他热管理领域提供技术支撑。
随后公司进一步提出,在条件具备的情况下,将积极寻找液冷领域用户认证路径。
再到2026年1月,表述已经进一步升级:
公司将发挥自身在换热器领域的技术优势,专注于液冷板方向的研发和应用,提高芯片散热效率。
注意这里的关键词已经变成了:
“液冷板”
以及:
“芯片散热”。
这已经不是笼统说“我们的技术可能可以用于液冷”。
而是明确指向数据中心液冷最核心的终端环节。
三、真正硬的地方来了:2026年中泰股份连续拿下液冷相关专利
如果只有互动易,说服力还不够。
但2026年,中泰股份在液冷方向已经出现一系列非常直接的专利布局。
包括:
《一种液冷板温度监督控制方法及系统》
已经获得发明专利授权。
《一种液冷板流量控制方法及系统》
已经获得发明专利授权。
以及最关键的一项:
《一种数据中心液冷装置用钎焊铝制板翅式热交换器及方法》
同样已经取得发明专利授权。
此外,公司还布局了:
《热虹吸液冷与风冷协同的数据中心智能冷却系统及方法》。
这几项专利组合起来,实际上已经把中泰的液冷布局勾勒得非常清楚:
液冷板
+
流量控制
+
温度控制
+
板翅式换热器
+
数据中心冷却系统
所以中泰股份这一次的液冷逻辑,与传统意义上的“概念迁移”已经不一样。
公司是在把几十年积累的高效换热能力,直接往AI数据中心热管理市场迁移。
四、中泰真正的优势,是它本来就是干“换热”的
很多公司进入液冷,需要重新建立制造能力。
中泰不一样。
2025年年报对公司的核心产品“板翅式换热器”定义非常清楚:
这是一种高效、紧凑式换热设备。
公司原来主要把这种技术用在深冷、天然气、石化、电子气等场景。
但从底层物理逻辑来看:
深冷也好,
数据中心液冷也好,
本质上解决的都是:
如何在有限体积里,高效率完成热量交换。
过去中泰是把气体“冷下来”。
未来如果液冷业务继续推进,就是把GPU、CPU产生的大量热量“带出去”。
应用场景变了,
换热这个核心能力没变。
这就是中泰切入液冷相比普通跨界公司的最大不同。
它不是重新造轮子。
而是:
把已经成熟的板翅式换热器制造能力,向一个增长速度更快的AI数据中心市场迁移。
2025年:
开始讨论液冷技术迁移和用户认证。
2026年:
明确研发液冷板+芯片散热,并且液冷板、数据中心液冷换热器相关专利连续落地。
从市场交易角度看,这种变化很重要。
因为它意味着中泰股份的液冷逻辑不是“十年前的旧题材重新翻出来炒”。
而是:
最近一年真正开始从0到1推进的新业务方向。
五、为什么今天这个节点,中泰股份特别容易产生补涨逻辑?
看看今天最强的液冷股票就明白了。
集泰股份走的是:
液冷硅油。
金富科技、金帝股份、思泉新材、鸿富瀚等,市场开始分别交易液冷产业链不同零部件和材料环节。
也就是说,资金已经从简单炒“液冷整机”,开始进入:
寻找液冷产业链所有新增量环节。
那么顺着产业链继续挖:
冷却液炒了;
材料炒了;
泵阀炒了;
CDU炒了;
散热结构件炒了;
接下来核心的:
液冷板+换热器
有没有可能被资金进一步重估?
这里中泰股份就出现了一个非常好的卡位。
尤其是公司直接拥有:
数据中心液冷装置用板翅式换热器专利。
这几个字的题材辨识度非常高:
数据中心 + 液冷 + 换热器。
不是模糊映射。
而是产品方向已经直接指向数据中心。
七、中泰还有一个容易被忽略的优势:它不是纯题材公司,本身基本盘很厚
2025年,中泰股份实现营业收入约27.51亿元;
归母净利润约4.50亿元,同比增长677.68%。
公司的板翅式换热器和深冷设备已经形成成熟业务体系。
也就是说,中泰的逻辑和一些完全从零跨界液冷的小公司不同。
市场如果仅仅按照:
深冷设备公司
给它估值,那么液冷只是一个附加题材。
但如果未来市场开始按照:
传统高端换热设备+AI数据中心液冷热管理
重新给公司定义,
估值体系就可能发生变化。
这才是所谓“预期差”。
本文仅作产业链和市场逻辑研究,不构成投资建议。
最后祝老师们一路长虹~
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。