部分兑现。10月15日预期周五修复,周五如预期高开修复,但受外盘影响回落,上证收3716.28、+0.24% 止跌翻红,守住3700但未收回3750(差33.72点);深成 -0.12%、创业板 -0.39%、科创50 -0.06% 微跌,北证50 -1.81% 领跌;沪深成交15554亿元(沪7325亿+深8229亿)较周四16330亿元缩量776亿元,距1.7万亿修复线差1446亿。指数止跌但量能未回线,弱反非反转。板块判断:
→ 4条中1条风险纪律生效(守住3700未砍、交割周不追高、5板独苗消失验证不接力)、2条部分兑现(指数止跌但未回量能线+未收回3750)、1条证伪(硬科技反走软)。昨日「缩量修复」仅一日窗口,量能未回线、3750未收,修复未确认。
→ 上期文章回顾:一、市场情绪📊
1、市场回顾(10月16日)
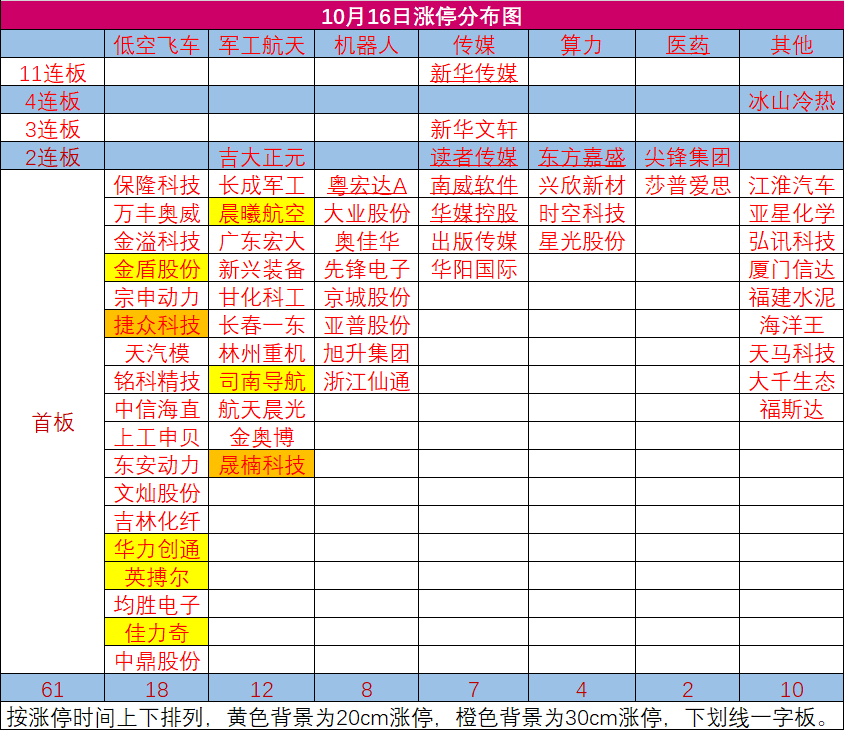
高开低走、盘中冲高回落、尾盘勉强翻红;缩量小反、结构分化、红利护盘;七大指数跌多涨少(4跌3涨),主板微红、成长与北交续弱。全市场3298只上涨、2123只下跌、148只平盘,59只涨停(非 ST)、9只跌停(非 ST,池内另1只 ST*ST 威领)、炸板49只;沪深成交15554亿元(沪7325亿+深8229亿)较昨日16330亿元缩量776亿元。上证收3716.28、+0.24% 止跌翻红但未收回3750,深成 -0.12%、创业板 -0.39%、科创50 -0.06% 微跌,北证50 -1.81% 领跌;低空经济/军工/地产/汽车集体强势,红利(银行保险煤炭)尾盘护盘,半导体/传媒午后走软、药明康德触及跌停拖累创新药——涨跌家数涨多跌少与指数弱反构成修复日特征,但量能缩、主线散。
4、短线情绪
市场情绪:弱分歧。
主板高度:新华传媒,11连板、创新高。
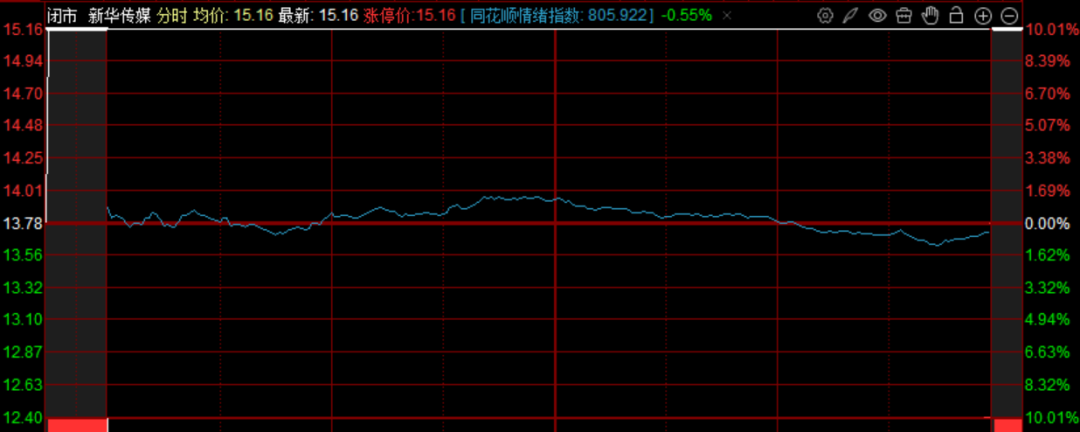
创业板高度:善水科技,分歧。

(1)两部门就修订《中国禁止出口限制出口技术目录》公开征求意见。商务部、科技部10月16日发布2026年第48号公告,就修订《中国禁止出口限制出口技术目录》向社会公开征求意见,涉及关键技术出口管制边界调整。
(2)我国将实施城镇供热「温暖工程」三年行动。10月16日消息,我国将实施城镇供热「温暖工程」三年行动,推进供热管网更新与节能改造。
→ 利好:关键技术出口管制边际收紧预期;供热节能改造链(管网/热泵/阀门)。
(1)发改委、能源局等部门在山西召开煤矿复产增产保供推进会。10月16日,国家发展改革委、国家能源局等部门在山西召开加快煤矿复产增产保供工作推进会,部署迎峰度冬煤炭保供。
(2)央行10月16日开展600亿元7天期逆回购、利率1.40%持平。央行当日开展600亿元7天期逆回购操作,操作利率1.40%与此前持平,资金面维持平稳偏宽。
→ 利好:煤炭保供链(运力/装备);流动性平稳预期支撑估值。
(1)外交部10月16日宣布:总理将于10月17日至18日对乌兹别克斯坦进行正式访问。应乌兹别克斯坦总理邀请,国务院总理李强将于10月17日至18日对乌兹别克斯坦进行正式访问。
(2)美国9月PPI同比+6.3%创2022年12月以来新高、零售环比+0.8%(盘前已发酵)。美国9月PPI同比上涨6.3%、环比+1.3%,零售销售环比+0.8%,加息预期升温——属隔夜海外数据,仅作背景。
→ 利好:一带一路基建/工程链;海外高利率对新兴市场的外溢压力(背景)。
(1)习近平16日赴内蒙古乌兰察布考察,强调绿色发展。10月16日,习近平在内蒙古乌兰察布市考察时强调,绿色发展是高质量发展的应有之义,坚持山水林田湖草沙一体化保护和系统治理。
(2)2026世界储能大会10月14日至16日在宁德收官。2026世界储能大会于10月14日至16日在福建宁德举行,最后一日聚焦储能政策与订单落地预期。
→ 利好:生态环保/新能源/储能。
(1)下周一(10月19日)国新办发布前三季度GDP等核心经济数据。10月19日10:00国新办就前三季度国民经济运行情况举行发布会,集中揭晓Q3单季GDP年率、工业增加值、社零、固定资产投资;在9月PPI +5.0%创近四年新高后,数据成色与政策信号(是否边际收紧)是下周基本面第一关。
(2)三季报披露高峰(10月19日-25日)正式开启。披露量由上周39家跃升至数百家(法定截止10月31日),盈利验证进入深水区;叠加海外科技板块集中抛售的外溢压力,高估值科技/题材警惕「业绩+估值」双杀。
(3)政策+地缘双窗口密集:金融街论坛+APEC财长会香港。2026金融街论坛年会10月19日-22日在北京举行、集中发布金融改革政策;第33届APEC财长会议10月20日-21日在香港举行,牵动全球宏观、人民币与地缘;中国10月LPR报价10月20日出炉(预期维持不变)。
(4)科技/汽车/医药主题催化排期:智能网联汽车大会+科大讯飞1024+ESMO。世界智能网联汽车大会10月21日、科大讯飞1024开发者节10月22日(全国产AI)、ESMO大会10月23日-27日(创新药);二十届五中全会「十五五」10月26日-29日临近,会前央企/新质生产力主题预期升温。
→ 利好:下周主线=基本面成绩单(Q3 GDP)+三季报验证+政策/地缘窗口;关注券商/金融(金融街论坛)、智能汽车/车规芯片(智能网联大会)、国产AI(科大讯飞1024)、创新药(ESMO)、央企/新质生产力(十五五预期)。风险:业绩雷集中释放+「A股科技+业绩」双杀、海外科技抛售与油价破百向内传导。
四、历史新高 🚀
了解市场方向,4股创历史新高,煤炭2股占比最高。

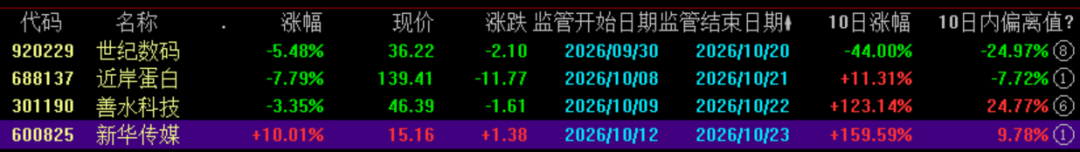
五、监管股池 ⚠️
六、新股速递 🚀
国内功能性复合材料头部厂商,主营工业级胶粘材料、电子级胶粘材料、功能性薄膜材料等
📌 明日上市
对A股的映射:① 美债5.075%高位+美元走弱,分母端不松、外资风险偏好边际改善有限;② 油价破百利好A股油气/煤炭/油服,但同步推升输入性通胀、压制成长估值(与国内PPI +5.0%共振);③ 金银微跌、亚太反弹属扰动项,关键变量是海外科技板块集中抛售(费半八连阴)对A股半导体/光通信/存储/AI硬件的比价压力——周一科技链只减不加。完整外盘研判见周六《锐少外盘速览-2026年10月17日费半八连阴,周一怎么办?》。
市场答卷:缩量小反、结构分化。上证3716.28、+0.24% 止跌翻红但未收回3750,深成 -0.12%、创业板 -0.39%、北证50 -1.81% 领跌;沪深成交15554亿较昨缩量776亿未达1.7万亿线;涨停59只(较昨36升)、跌停9只(较昨26降),新华传媒11板打开高度、慈文/百洋5板独苗瓦解,低空/军工/地产/汽车强势、半导体传媒午后走软。
第一,缩量小反、量能未回线,修复未确认。上证3716.28、+0.24% 止跌翻红但守住3700未收回3750(差33.72点);沪深成交15554亿(沪7325+深8229)较昨16330亿缩量776亿,距1.7万亿修复线差1446亿、距2万亿加仓线更远;涨停59只仍低于70只阈值。弱反非反转,量能是唯一的尺。
第二,结构分化:低空/军工/地产/汽车强势,红利尾盘护盘。低空经济、军工、地产、汽车涨停聚类集体强势,银行保险煤炭红利尾盘拉升护指数;与之相对,半导体/传媒午后走软、药明康德触及跌停拖累创新药——涨的是题材与红利,科技成长仍被抛。
第三,高度断层修复:新华传媒11板打开空间,但前排抱团瓦解。慈文传媒(+4.71% 断板)、百洋股份(跌停 -9.97%)5板独苗消失,冰山冷热4板、新华文轩3板晋级;高度回升但宽度薄(首板52、连板7),纯抱团博弈,3板以上不接力。
第四,守住3700未砍,交割周维持纪律。上证3716.28守住3700(昨预判④风险纪律未触发砍仓);10月16日股指期货交割周不追高;5板独苗消失验证不接力正确。反抽非反转,不回补。
第五,下周前瞻:弱反蓄势,反弹看三关。今日缩量小反守住3700是止跌信号,非反转;锐少判断下周(10月19日起)有望开启一波修复反弹,但必须过三关:①量能重回1.7万亿+(今日15554亿差1446亿);②上证有效收回3750(今日3716.28差33.72点);③主线从题材轮动扩散成可持续方向(低空/军工/地产/汽车能否接棒)。三关过其二,反弹成立、可加仓至五成;三关皆不过,维持三成内、3700破位即砍。反弹不是猜出来的,是量价走出来的。
① 10月19日周一|量能:今日15554亿缩量776亿未回线。周一重回1.7万亿+且指数收回3750才谈修复,否则弱反即卖;回2万亿且涨停站稳70只才确认加仓窗口。
② 10月19日周一|3750收复战:上证3716.28差33.72点。有效收回3750上方且量能配合才回补,否则反抽即卖;有效跌破3700再砍。
③ 10月19日周一|题材主线确认:低空/军工/地产/汽车今日涨停聚类。看能否从题材扩散成可持续主线(需涨停扩散+板块资金流入),否则视为轮动,不追高;红利护盘只看前排。
④ 全日性风险(点位+交割周+高度+外部冲击):上证3716.28守住3700,有效跌破3700再砍;10月16日交割周(本周五)后移,周一关注新合约;11板新华传媒不接力,3板以上不追;叠加周末外盘费半八连阴、油价破百,周一科技链只减不加,等美股确认半导体企稳再低吸。
操作思路:仓位守三成内(破3750已砍半,今日守住3700未回补)。题材前排(低空/军工/地产/汽车首板与2板换手)可看不追高;红利(银行保险煤炭)护盘低吸不追;科技(半导体/传媒/创新药)受周末外盘费半八连阴、油价破百压制,只减不加、不接飞刀;慈文/百洋5板独苗瓦解,抱团松动不接力。周一能否修复,就看量能能否回1.7万亿+上证收回3750——两者皆无则弱反即卖。周末外盘(费半八连阴、油价破百)完整拆解见周六《锐少外盘速览-2026年10月17日》,周一科技链等美股确认半导体企稳再谈低吸。
锐少 ·
一句话
周五上证 +0.24% 守3700却未收3750,成交15554亿缩量776亿未回线、修复未确认;周末外盘费半八连阴、油价破百,周一科技链承压。反弹看量能回1.7万亿+收3750,两关过其二才加仓。
觉得有用,转发给同样在盯盘的朋友。
信息来源:证监会官网、深交所公告、上交所公告、北交所公告、公司官网、央视新闻、财联社、科创板日报、证券时报、东方财富、中国基金报、21世纪经济报道、巨潮资讯网、芝商所。不引用匿名消息,不转发未核实信息。
锐少复盘,是您每天的必修课,洞悉昨日得失,厘清今日先机!
如果你有任何想沟通交流的内容,欢迎留言!让我们的投资越来越稳健!
👇关注我,把握更多市场机会!投资快人一步!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。