本文相关信息仅供参考
①低空经济:特斯拉Roadster飞行首秀把高压气路与风扇吸附两套系统推到台前,航天级COPV首次民用上车,大尾翼与可动车身组件复用了Optimus机器人的执行器技术;“《发展新质生产力意见》”出台继续明确低空经济地位,海外产品与海外供应链链条值得关注。
②碳纤维:日本东丽将碳纤维及中间产品价格上调10%-20%、国内龙头迅速跟进,行业价格底部基本确认,2025年国内实际消费量同比增长71.89%;增量来自风电、航空航天、人形机器人与低空经济,这家企业在氢能领域市占率超75%并实现T1200级碳纤维全球首发。
③半导体:FPGA国产化浪潮加速,国防信息化推动其在卫星、制导、雷达等场景渗透,存储芯片也迎来国产份额提升契机;这家头部厂商三季度扣非归母净利润同比增长138%至262%,产品覆盖千万门级至十亿门级,PSoC已完成28nm谱系化,车规级EEPROM量产60余种高可靠产品。
*本文是对当日大涨公司进行研报深度复盘*
1、飞行汽车:这下真能飞了
(1)大涨题材:低空经济+特斯拉
特斯拉最新发布的Roadster飞跃演示再度刷屏全球。
根据行业媒体介绍,靠的是特斯拉与 SpaceX 联合开发的高压气体推进系统。特斯拉在 Roadster 内部装了两个碳纤维高压储气罐(COPV),容积为 600 升,里面存了共计 250 公斤的超高压空气。车身姿态的控制则由 10 个高压喷口负责。
受此影响,低空经济、碳纤维、储气等多个产业概念股迎来爆发,其中万丰奥威、航天晨光等涨停,中简科技等大涨。
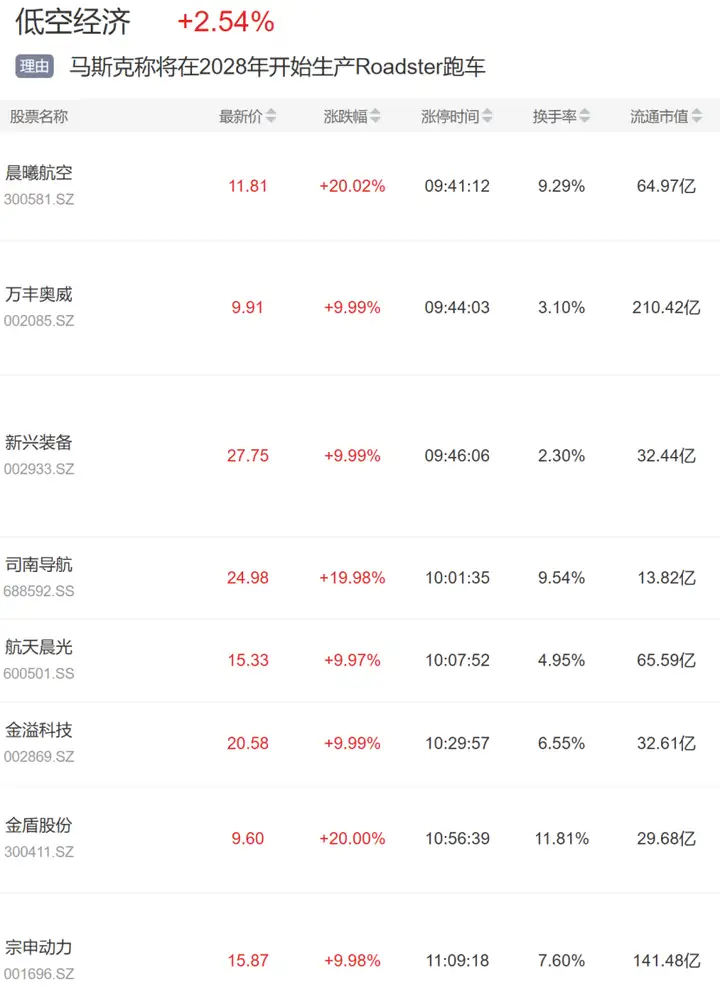
(2)研报深度复盘(国金证券、华创证券):高压气路与风扇空动
①冷气推进系统的技术源自Space X猎鹰9回收与星舰姿态控制的冷气推进模块,后排座椅位置换装COPV复合缠绕高压气瓶,采用航天储箱同级工艺,并配车载电动压缩机回充、可循环使用,这是航天级COPV首次民用上车。真正的最大增量则是多模式风扇吸附系统——市场盯着喷管,但“倒挂行驶”的物理基础是风扇车构型,通过车底气流通道内布置电动风扇,配合可展开裙边密封车底形成压力约2G的低压区,把车“吸”在路面上。
②除了高压气路复用Space X的推进技术外,机器人产品技术也运用在主动空力部件上,飞行汽车的大尾翼、可动车身组件使用的是与Optimus机器人同源的执行器技术,实现了跨产品线技术复用。这也意味着低空飞行器的供应链并非全新搭建,而是可以在既有的汽车与机器人产业链上延伸。
③高压气路系统对应储气罐、压力传感、分配阀一体布局的环节,空悬总成与轻量化底盘对应空悬总成、空悬加轻量化底盘、线控底盘丝杠,热管理环节适配高性能跑车及飞行器热控刚需,座椅环节则指向航空级座椅供应商。政策与事件催化也在同步推进,《发展新质生产力意见》的出台继续明确了低空经济发展的地位,珠海航展已官宣12月举办,海外链条包括海外产品以及海外供应链的投资机会值得关注。
2、碳纤维:下游都是新产业
(1)大涨题材:碳纤维+飞行汽车
上文提到碳纤维储气瓶的运用,实际上,去年以来碳纤维凭借耐腐蚀、抗疲劳等优势,自身也正迎来需求高速增长期,下游增量包括风电、航天、低空经济、机器人等。
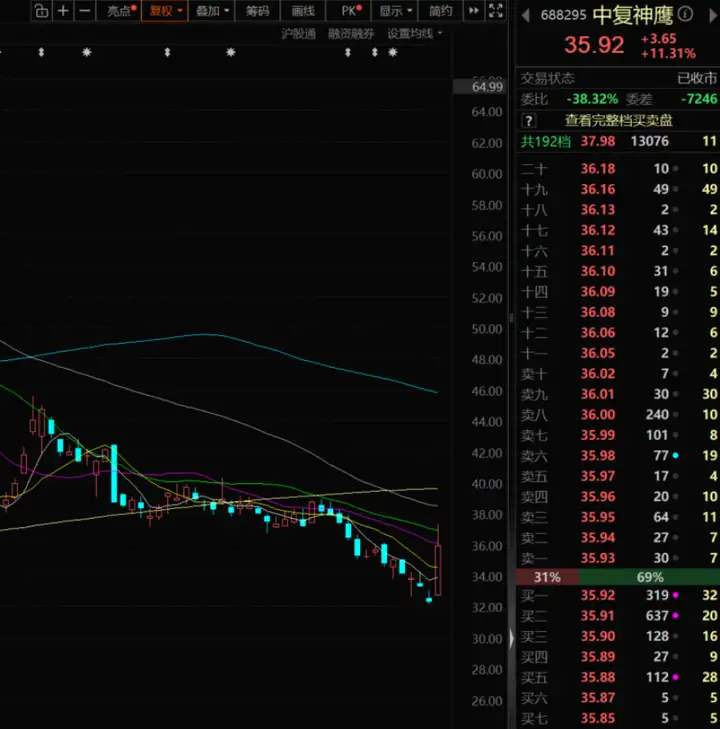
中复神鹰是国内唯一一家成熟掌握干喷湿纺万吨碳纤维产业化技术的企业,在高性能碳纤维产能国内第一、产能规模位居世界前列,其中用途就包括压力容器
行情上,公司今日大涨11.31%。
(2)研报深度复盘(光大证券):量价齐升与高端突破
①日本东丽自2026年1月起将旗下碳纤维及预浸料、织物、层压板等中间产品价格上调10%-20%,国内龙头企业迅速跟进,吉林化纤在年内两次上调产品价格,中复神鹰也在8月对全系列产品实施价格上调。头部厂商陆续提价意味着行业价格底部基本确认,需求端,2025年中国碳纤维实际消费量达到96446吨、同比上涨71.89%。
②风电领域,海上风电加快建设凸显碳纤维耐腐蚀、抗疲劳的优势,风机大型化也使单机碳纤维需求量持续提升;航空航天用量2025年约7500吨、2026年有望增至1万吨;人形机器人单台需5-7公斤T1000级碳纤维,随产业化推进有望成为高端碳纤维的核心增量市场;低空经济2030年市场规模预计达2万亿元,eVTOL与无人机已广泛应用碳纤维。
③中复神鹰上半年实现收入11.6亿元、同比增长26%,碳纤维产品量价双升,氢能领域市占率超75%、高端体育和碳碳碳陶领域市占率均超四成,电子3C、医疗等新兴领域销量同比大幅增长;产品端实现SYT80(T1200级)碳纤维全球首发,并制备出多款大直径高强中模新产品。从全行业看,上海石化已攻克湿法T1000级高性能碳纤维全套关键技术并实现批量化生产,中简科技牵头的湿法高性能碳纤维制备项目通过鉴定,整体技术达到国际领先水平,国产化正逐步深化。
3、复旦微电:来点实在业绩
(1)大涨题材:半导体+业绩增长
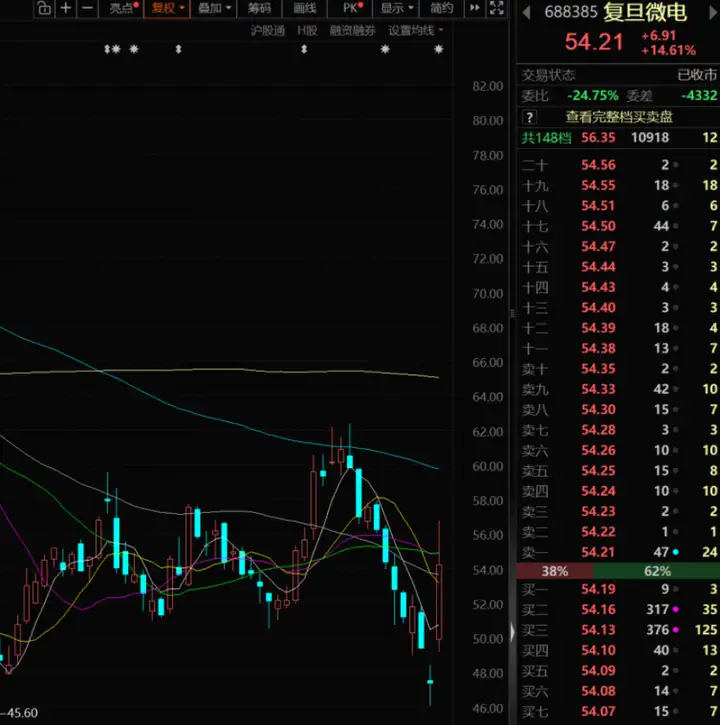
公司预告三季报净利润同比增长187.63%-248.18%,公司为国内半导体设计龙头之一,核心产品为FPGA,其中RF-FPGA、FPAI等多款创新产品架构为公司首创,可应用于星上载荷、天基算力、星上激光通信、地面终端等场景。
AI方面,公司推出了Agent智能FPGA开发平台—FathomL4Agent,客户可利用该平台实现FPGA开发全流程Agent化,降低FPGA使用的语言、工具和验证门槛。
行情上,公司今日大涨14.61%。
(2)研报深度复盘(中信证券、申万宏源):FPGA国产化浪潮
①国防信息化建设持续推进,FPGA凭借高性能与并行处理能力可以处理大量复杂数据,适配卫星、制导、雷达、航空等领域需求,国产化浪潮正在加速;同时FPGA兼具技术与客户准入壁垒,行业核心厂商份额相对稳定,头部厂商在性能参数、产品谱系以及下游应用品类上具备优势。存储芯片同样迎来国产厂商的份额提升契机——在AI算力、智能汽车等新兴需求驱动下市场规模持续扩容,AIDC加速发展叠加供给短期增量有限,部分国际巨头的品类业务转型留下了空间。
②公司单季度预计实现收入12.2至14.2亿元,扣非归母净利润同比增长138%至262%,环比同样保持较高增速。在高可靠方向景气波动的背景下,公司业绩保持高增,换届后产品谱系拓展、领域扩充的成果显著;目前已可提供千万门级、亿门级和十亿门级FPGA产品,基于原有技术积淀前瞻布局的PSoC已完成28nm产品谱系化,FPAI研发进展顺利并逐步产生收入。
③公司背靠复旦大学研究资源,前期已通过设立平台、签订协议等系列措施强化产学研转化关系,上海国盛进入后有望进一步强化供应链与产业协同方面的支持;两轮股权激励持续绑定核心团队,后续RF-FPGA、FPAI等新产品,以及商业航天、半导体设备、高端测试等高端民品方向均具备成长空间。此外,车规级EEPROM领域已成功量产60余种AEC-Q100 Grade1高可靠性产品,为切入汽车供应链奠定基础。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。