——航空航天+人形机器人+低空经济,三大高景气赛道共振
一、时代背景:高端轴承国产替代加速,人形机器人打开万亿蓝海
2026年,中国高端轴承国产化率仍不足20%,航空航天、人形机器人等核心领域长期被SKF、NSK等国际巨头垄断。随着"十五五"规划深入推进,高端装备自主可控被提升至国家战略高度,轴承作为机械装备的"关节",国产替代空间巨大。
与此同时,人形机器人产业迎来爆发元年。高盛研报指出,人形机器人核心零部件中,关节轴承是连接伺服电机与机器人关节的核心部件,技术壁垒极高。在这一历史性赛道上,龙溪股份(600592)作为全球关节轴承产销量第一的隐形冠军,正以不可复制的技术壁垒和全产业链布局,迎来前所未有的战略机遇期。
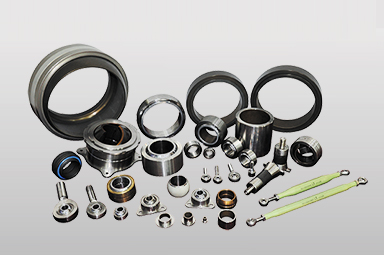
▲ 龙溪股份关节轴承产品矩阵——品种数与产销量全球第一
二、业绩爆发:实体业务利润增长44%,机器人收入暴增524%
2026年上半年,龙溪股份交出了一份"提质减量"的高质量答卷。公司主动大幅缩减盈利微薄的生产性贸易规模,虽然营业收入6.04亿元同比降低18.85%,但产品销售收入5.95亿元同比增长21.67%,业务结构大幅优化。
更值得关注的是盈利质量的飞跃:若剔除持有的兴业证券等股票公允价值变动影响(-5,251万元),公司利润总额为10,902万元,同比增长41.62%;归母净利润9,775万元,同比增长44.22%;扣非净利润8,510万元,同比增长60.13%。实体产业经营绩效与产品盈利能力显著提升,高质量发展成色十足。
其中,人形机器人配套关节轴承及组件销售收入3,439万元,占产品销售收入5.78%,同比增长523.64%,成为公司新的利润增长极。从2024年的130万元到2026年上半年的3,439万元,机器人业务实现了从0到1、从1到N的跨越式突破。
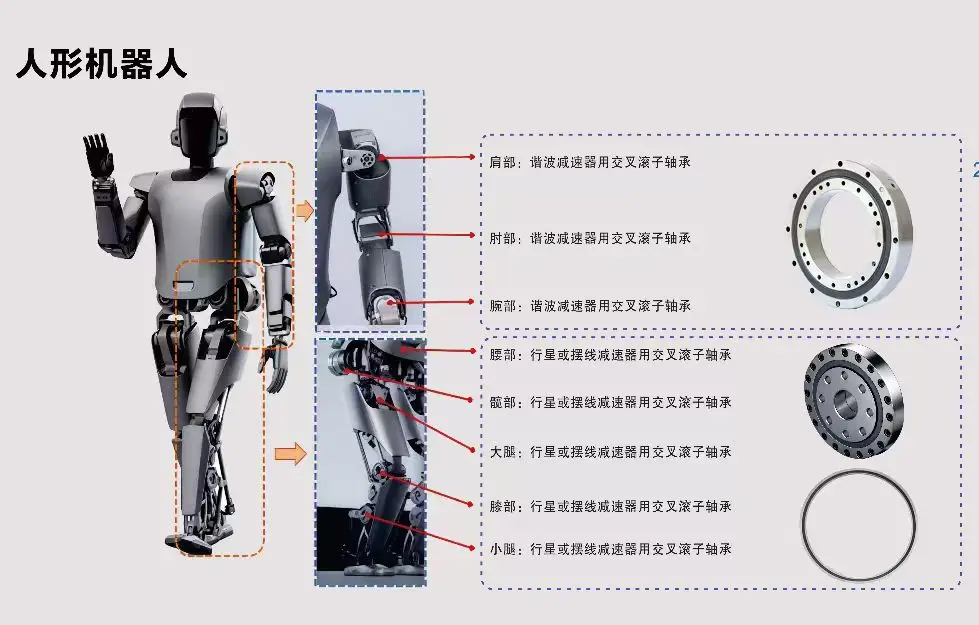
▲ 人形机器人关节轴承应用示意图——肩部、肘部、腕部、膝部、踝部全覆盖
三、技术壁垒:四个"全国唯一",关节轴承领域的绝对王者
龙溪股份始建于1958年,是国有控股上市集团公司,拥有67年深厚技术积淀。公司关节轴承产销量世界第一、工业增加值率全国同行业第一、研发费用占营收比例全国同行业第一,更拥有四个"全国唯一"的硬核标签:
全国同行业唯一首批全国制造业单项冠军示范企业
全国同行业唯一首批全国工业品牌培育示范企业
全国同行业唯一参与轴承国际标准制定的中国企业
全国唯一先后入选国务院国资委"双百企业""科改企业"的市属现代化国有控股上市集团公司
公司是国内唯一通过美国海军航空司令部(NAVAIR)实验室最高等级A标轴认证的企业,成功进入波音、湾流宇航公司等跨国集团全球供应链体系。在军工领域,公司从上世纪70年代开始配套,为神舟系列、嫦娥探月、C919大飞机、AG600水陆两栖飞机、洲际导弹发射装置、坦克装甲车等"大国重器"提供关键关节轴承,是国内军工关节轴承的核心供应商。
▲ 航空发动机轴承——龙溪股份配套C919、AG600等大国重器
四、全场景布局:从神舟飞船到人形机器人,高端应用多点开花
龙溪股份的产品矩阵覆盖航空航天、高铁动车、风电核电、工程机械、重型汽车、人形机器人、低空经济等十几个战略性新兴产业和未来产业:
航空航天(含商业航天):配套神舟、嫦娥、C919、AG600、江门中微子实验探测器等国家重点工程
人形机器人:与智元机器人等100多家国内主机客户开展合作,研制开发自润滑向心关节轴承、自润滑连杆关节轴承、自润滑轴套、球头杆端关节轴承及连杆等系列化产品,全面进入人形机器人头部企业供应链体系
高铁动车:深度配套中国中车,受益于高铁装备升级与出海
风电核电:首创超大规格宽系列自润滑关节轴承配套全球最大"二航长青"号深海打桩船主油缸
工程机械+重型汽车:抓住行业回暖契机,实施"一企一策"差异化营销策略,国内市场占有率73%
海工装备:首创超大规格宽系列自润滑关节轴承,实现深海打桩船核心零件关键技术自主可控
2025年、2026年,公司连续两年获得智元机器人"优秀合作伙伴奖""优秀供应商伙伴奖",产品性能、交付能力与配套服务获得头部客户高度认可。
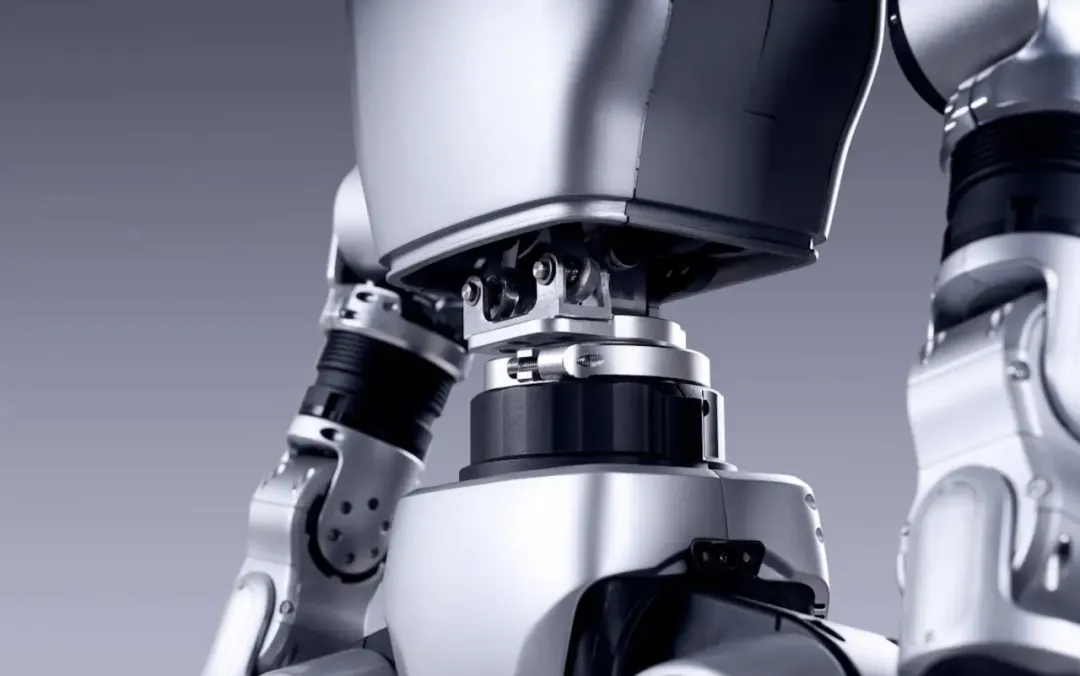
▲ 人形机器人关节特写——关节轴承是机器人精准运动的"幕后功臣"
五、未来展望:人形机器人放量+军工订单+国产替代,三重催化共振
展望2026年下半年及未来,龙溪股份面临多重历史性催化:
人形机器人产业爆发:智元机器人等头部客户量产在即,关节轴承需求有望从千万级跃升至亿级甚至十亿级
军工订单持续放量:C919批产加速、商业航天蓬勃发展、低空经济政策红利释放,军工配套需求确定性极强
国产替代加速推进:高端轴承国产化率从不足20%向50%迈进,龙溪股份作为行业龙头将充分受益
高管增持彰显信心:2026年7月,公司部分董事、高级管理人员及核心管理人员增持公司股份,并计划继续增持
股东人数大幅减少:截至2026年6月30日,股东人数较上期减少9,951户,降幅13.85%,筹码持续集中
龙溪股份作为全球关节轴承产销量第一的隐形冠军,拥有"技术壁垒+军工资质+头部客户+全产业链布局"四大核心优势。在人形机器人、商业航天、低空经济、国产替代等多重时代红利叠加下,公司正从传统轴承制造商向"高端装备核心关节解决方案提供商"加速蜕变。随着机器人业务从3,439万元向数亿甚至数十亿规模迈进,龙溪股份有望迎来"业绩爆发+估值重塑+赛道红利"的三重戴维斯双击,长期成长空间不可限量。
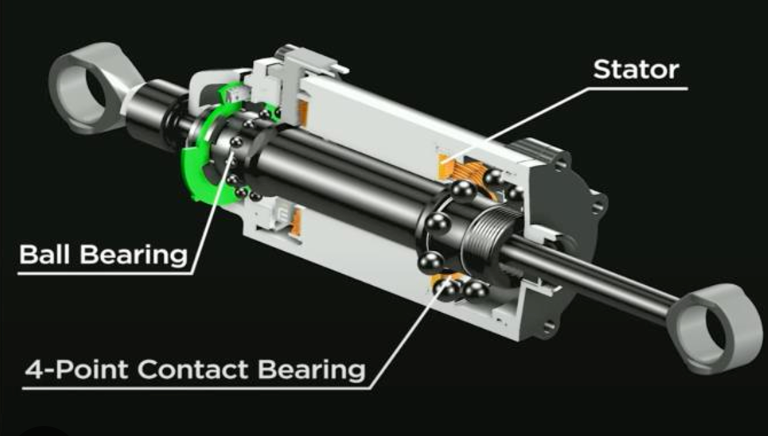
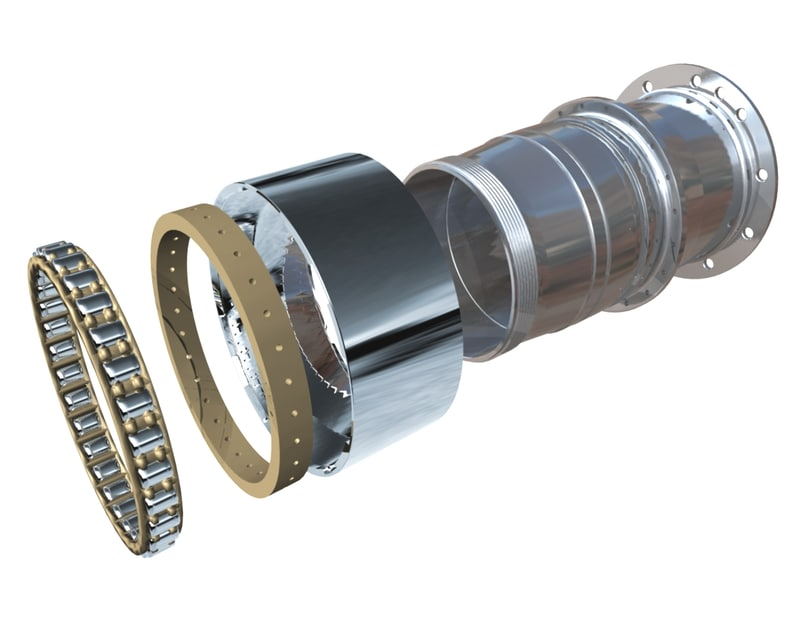
▲ 精密轴承结构示意图——龙溪股份核心技术的微观呈现
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。