液冷超充是解决大功率充电散热瓶颈的确定性方向。中金测算,2026 年国内液冷超充市场空间约 87.3 亿元,对应超充站 4.5 万座,2023—2026 年复合增速 120.6%。全球液冷直流充电桩市场 2025 年 315 亿元,预计 2032 年升至 2864.5 亿元(CAGR 37.2%)。
技术端,风冷在大功率场景失效,浸没式液冷散热效率较风冷提升 300%;产品端,华为、比亚迪已把终端功率推至 600kW—1.5MW 兆瓦级。政策端,2026 年 8 月 3C 强制认证落地,叠加"超充之城"与"三年倍增"行动,行业洗牌与放量同步发生。
核心结论:兆瓦级液冷超充从试点走向规模,充电模块与液冷枪线两环节格局最清晰,光储充一体化重塑场站经济性。
一、行业定义与技术原理超快充按峰值功率分层:480kW 为超快充门槛,600kW 以上为超高功率,兆瓦级(≥1000kW)为更高等级。主流载体为"800V 高压平台 + 液冷超充设备 + 高倍率电池"三位一体。
液冷超充的本质,是把充电过程中枪线、模块、端子产生的高热通过冷却液导走,而非依赖风冷散热。高功率下风冷散热的边际收益迅速衰减:600kW 工况下夏季高温降额超 30%,噪音超 70dB,防护等级仅 IP54。液冷则把系统效率抬升至 97% 以上,防护等级 IP65,寿命 15 年以上,噪音压到 55dB 以下,枪线减重 30%—50%。
二、技术路线对比三条散热路线分野清晰:
主机液冷 + 终端液冷被业界认定为最优组合。液冷枪线已是大电流 600A+ 标配,内部布置冷却液流道、优化导体截面、减重 30%—40%,主流介质为 35% 乙二醇水基配方。2400A 等级要求导体截面、流道、密封整体重设计,接头密封寿命与介质泄漏是可靠性核心。
器件层面,碳化硅(SiC)功率器件把模块转换效率推至 98%+,兆瓦级整机效率 96.5% 以上。前沿方向为两相流相变冷却,靠冷却液沸腾带走热量,面向兆瓦级重卡闪充,仍处小批量试点。
散热正向"桩—枪—车—电池"全链路协同演进,电池端全域液冷、温差目标 ±2℃,与充电端形成闭环。
三、产业链全景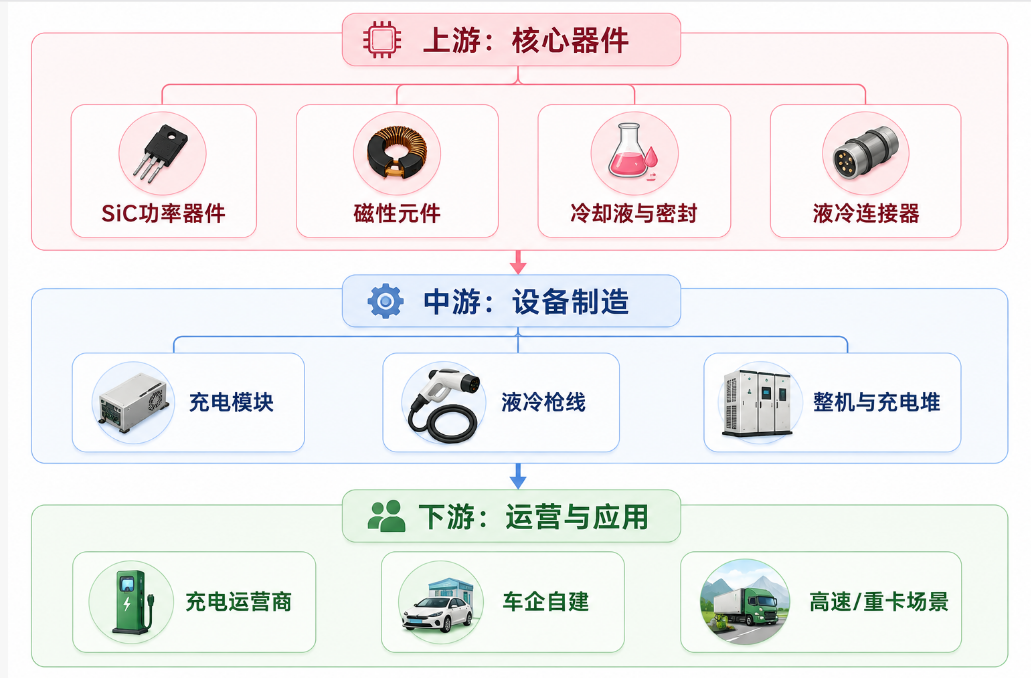
产业链上,功率器件与磁性元件构成成本大头,充电模块占充电桩硬件成本约 50%,是名副其实的"心脏"。液冷连接器、冷却液、密封件是液冷路线的增量环节。下游运营环节正由充电桩企业、车企、能源央企共同卡位。
四、市场规模与增长
市场规模呈现"小基数、高增速"特征,多口径交叉印证增长确定性:
需求侧,截至 2026 年 6 月全国充电基础设施累计超 1500 万台,新能源车保有量突破 4480 万辆,800V 高压车型普及加速。商用车是新增量极:重卡充电桩模块功率达 600kW—1MW,对高功率模块的需求是乘用车快充桩的十数倍。
五、竞争格局充电模块环节头部集中态势最鲜明。2024 年英飞源市占率 29.24%、优优绿能 21.65%、特来电 15.13%、通合科技 14.8%,CR5 接近 80%。英飞源液冷模块市占率超 90%,2024 年液冷模块出货超 2 万个、全液冷整桩超 1000 套。

2025 年中石油液冷设备采购中,英飞源报价 18.68 万元居首,华为数字能源 22.63 万元次之,河南森源电气 17.48 万元第三。整机环节,华为、特斯拉、比亚迪、特来电、星星充电、盛弘、阳光电源、科士达等卡位全液冷超充。行业经历长期洗牌,模块供应商由 2015 年 30 多家降至 2023 年约 10 家,淘汰率超 75%,集中度仍在上行。
六、政策与标准
政策驱动与标准升级双线并行:
深圳 2024 年 4 月已发布全国首批超充地方标准(单枪额定功率≥480kW);CharIN 兆瓦充电标准(MCS)2026 年 4 月发布,上限 1250VDC、3000A、3.75MW,为兆瓦级重卡充电定标。
七、重点企业分析华为数字能源:2026 年 4 月发布新一代全液冷超充桩,终端功率 600kW、充电成功率 99%、200—1000V 宽电压,覆盖 32 省、200+ 城市、60+ 高速、20+ 物流干线;累计部署全液冷超充桩超 5 万个。兆瓦级方案峰值 1.5MW、最大电流 2400A,联合 10 家车企组建超充联盟。
比亚迪:发布"兆瓦闪充",汉 L/唐 L 支持 1MW 充电、5 分钟补能 400km;全球首款量产全液冷兆瓦终端实现 1000V/1000A/1000kW"三个千"指标,峰值 1360kW,计划建 4000 余座兆瓦闪充站并开放共享。
特来电(特锐德旗下):充电模块市占率 15.13%,自研自产全防护 SiC 模块累计发货超 200 万台;运营公共充电终端约 96 万台,2026 上半年充电量约 126 亿度(同比 +47%);兆瓦级智能群充功率池达 4MW。
永贵电器:液冷超充枪 2022 年商用、国内率先量产,2025 年兆瓦级液冷充电枪商用(单枪最大 1.2MW),支持 800V/1000V 平台,单次插拔泄漏量≤0.02ml;华为超充联盟核心供应商,2024 年华为超充站市占率超 30%,液冷充电枪居第一梯队。液冷 UQD 获维谛定点、已送样英伟达验证。
易事特:行业首创半浸没式液冷兆瓦超充,单柜最大功率 1.07MW、最大输出电流 2400A;参与起草《全液冷超充桩技术要求》团体标准;为中石化自营充电站核心合作单位。
英可瑞:专注充电电源模块,液冷快充产品系列化,单模块 3kW—30kW、系统 21kW—450kW,1000V 电源模块完成研发进入小批量试产。
星云股份:600kW 液冷超充桩上线,直流微网充电桩控制系统可扩展至兆瓦级液冷超充,光储充检一体化方案复用宁德时代储能电池。
协鑫能科:与华为数字能源共建"储充光云"一体化液冷超充网络,计划 3 年内在长三角、大湾区建设运营 50 个全液冷超充站,超充输出 600kW/600A。
光迅科技:将液冷管道与光模块封装结合,为华为提供全套液冷光模块,适配 800G/1.6T 光通信散热需求。
八、光储充一体化光储充一体化由光伏发电、储能、充电设施、智慧能源管理系统(EMS)四大模块构成,消纳率可达 80% 以上。初始投资 180 万—1000 万元,较传统充电站高 40%—60%,但通过峰谷套利与绿电消纳拉平成本,晴天充电成本趋近于零。
2025 上半年国内 80 个储充/光储充项目并网投运,新增装机 110.8MW/237.9MWh。政策端将"因地制宜配建光伏和储能"纳入充电桩建设规范,V2G 与需求响应补贴(每度电 0.8—1.2 元)进一步改善收益模型。
九、投资机会

三条主线:确定性主线看充电模块与液冷枪线,格局清晰、放量确定;弹性主线看光储充运营与兆瓦级重卡补能,政策与商用车电动化共振;外延主线看液冷连接器、液冷光模块向 AI 数据中心延伸,打开第二曲线。
风险提示
本报告基于公开信息整理,仅供参考,不构成投资建议。投资者应独立判断,自行承担投资风险。报告中的数据、观点可能存在滞后性,请以最新官方信息为准。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。