沙利文认证全球双第一,欧洲收入翻倍+阳台光储爆发前夜
引子:一个被「利润表」掩盖的「产业地位」
打开华宝新能(301327)的中报,很多人会被归母净利润1038万元、同比-91.5%劝退——但如果你知道,这家公司在利润最惨的2025—2026年,刚刚拿到弗若斯特沙利文《全球移动式光伏与储能产品产业白皮书》的认证:全球便携光储品牌销量&销售额双第一;知道它上半年营收22.06亿元、+34.71%创历史新高、欧洲收入+123.15%;知道它的新品SolarVault 3刚拿下IFA 2026创新奖——你就会意识到:这是一家「品牌、渠道、市场地位」都在历史最好时刻,而利润表恰好趴在周期底部的公司。对标安克创新从充电宝到储能的市值跃迁,华宝新能的故事,同样刚刚开始。

图片来源:新浪财经——沙利文认证华宝新能全球便携光储销量&销售额第一
为什么是「业绩底」
利润下滑的原因,公司说得很坦诚:地缘政治波动、国际贸易政策变化、外汇波动,叠加战略性品牌投入与旺季备货。拆开看全是「暂时项」而非「能力项」:一是关税与物流成本,公司越南、马来西亚海外产能正陆续落地,美国市场关税对冲的弹性在2026下半年逐步释放;二是汇兑,上半年财务费用中的汇兑影响显著,属非经营性扰动;三是主动投入,品牌与渠道建设是长坡厚雪。更关键的是结构性拐点已现:Q2毛利率40.49%同比提升0.64个百分点,止跌回升;独立站收入+39.78%、占比升至30.52%,高毛利直销占比持续抬升;户储自动化产线2026年8月投产、订单排到年底。营收创新高+毛利率拐点+成本端落地,利润修复的三块拼图正在集齐。
第二曲线:阳台光储的「欧洲窗口」
如果说便携储能是基本盘,全场景家庭绿电就是估值重估的钥匙。欧洲正掀起阳台光伏革命:德国已将阳台光伏功率上限放宽至800W,英国、比利时、瑞士跟进;机构预测欧洲阳台光储零售规模将从2026年32亿欧元增至2030年71亿欧元,近乎翻倍。华宝的SolarVault 3系列三机并联、即插即用,精准卡位公寓场景,上半年累计销量近2万台,Pro Max拿下IFA创新奖;核心备电产品营收突破3.5亿元。与此同时,公司还在IFA展出了Jackery Ark AI家庭能源管理系统与光储机器人,AI+储能+机器人的下一代叙事已经摆上台面。便携光储积累的700万用户、50多个国家渠道(Costco、Home Depot等),正是家庭绿电放量的现成跳板——当竞争对手还在从0建渠道时,华宝只需向老客户「交叉销售」。
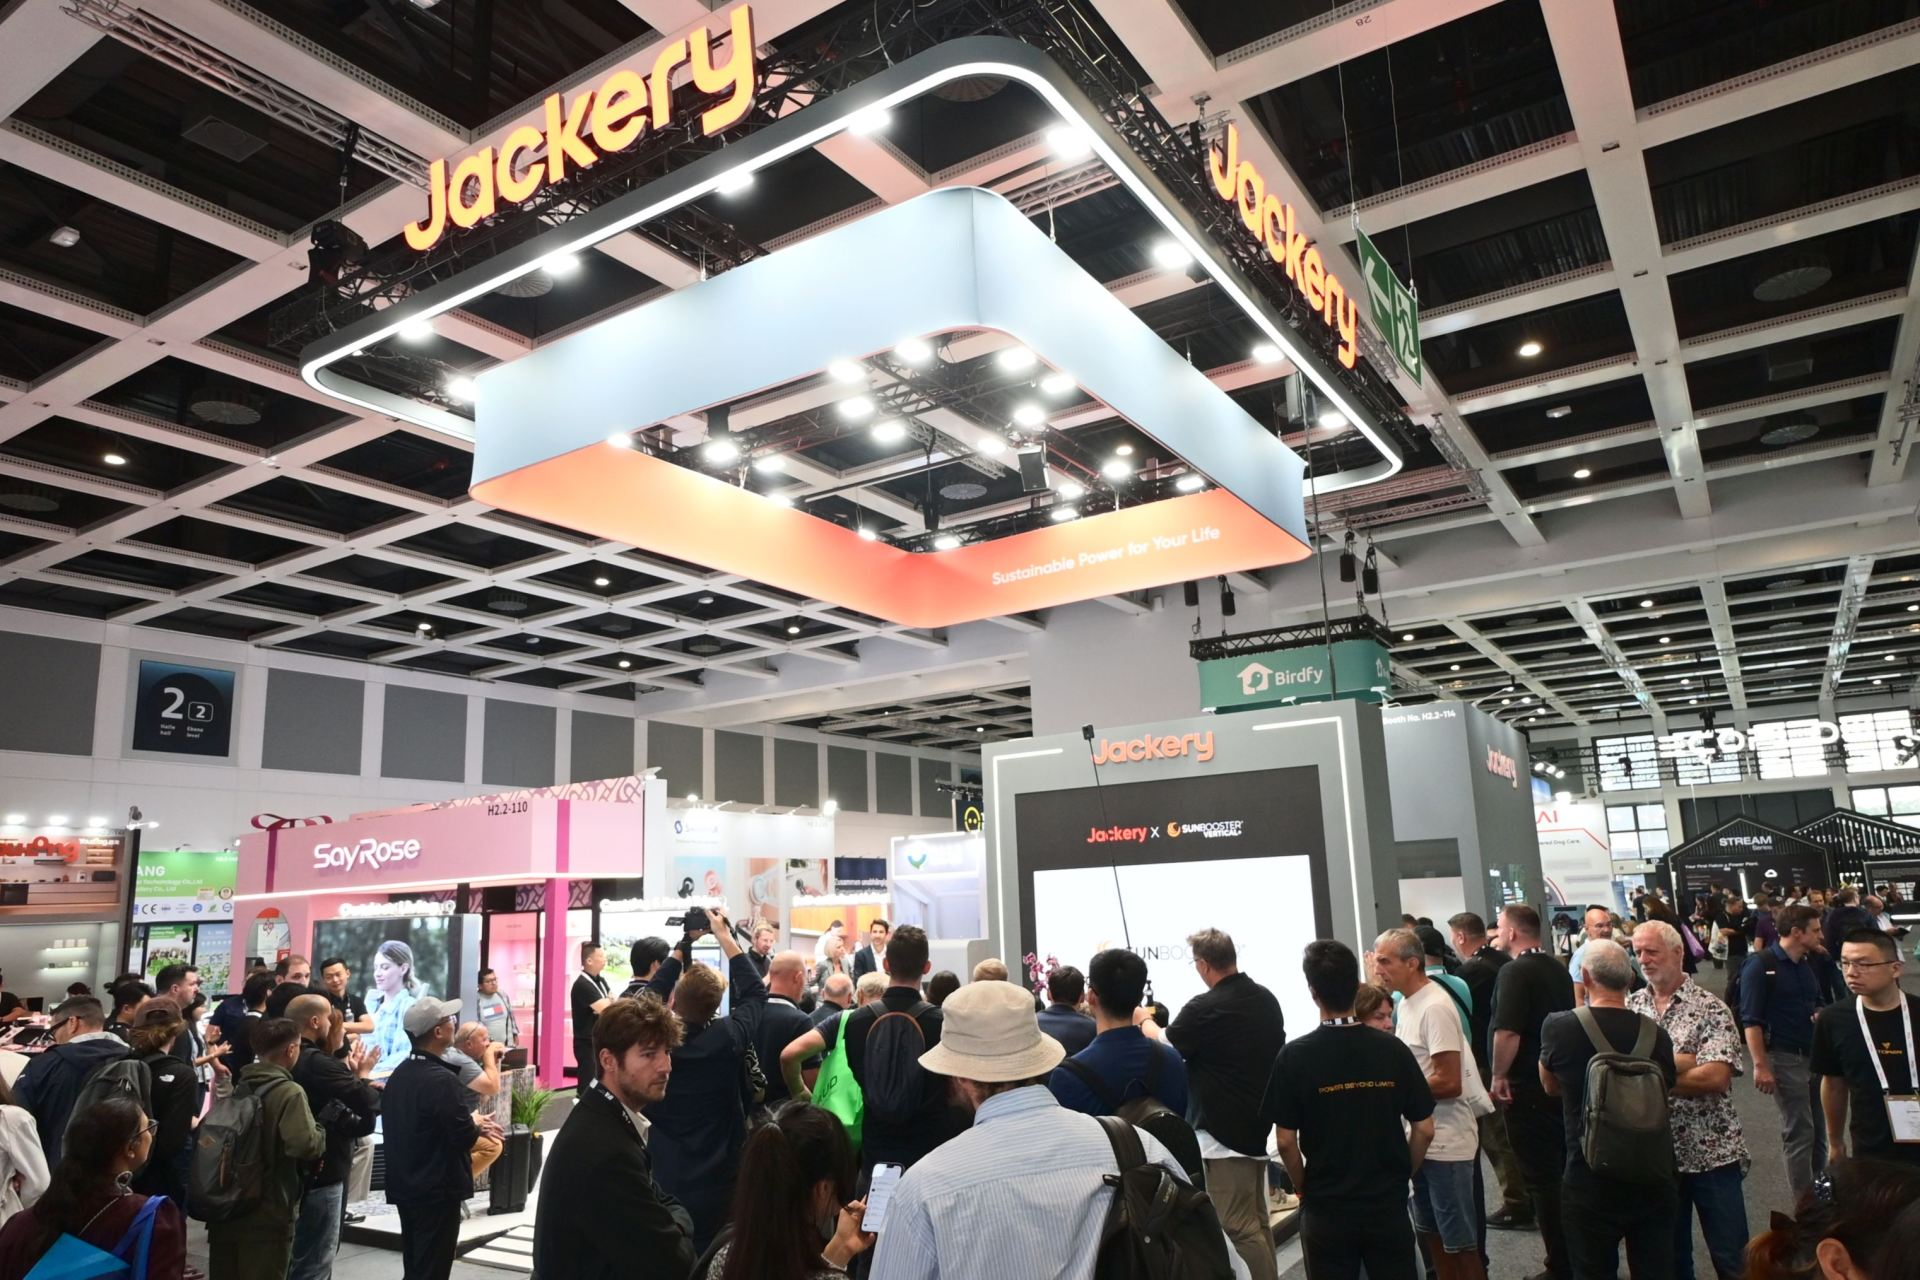
图片来源:时代财经——华宝新能Jackery亮相IFA 2026
大环境:极端天气+电网老化,备电需求全球觉醒
2026年,台风「海神」过境华东、多地断电超72小时,海外雷暴频发叠加欧美电网老化,户外电源正从「露营可选」跃升为家庭应急刚需;北美飓风季、欧洲能源安全议题持续发酵,全球便携储能市场规模2026年底预计接近900亿元人民币。品牌、安全认证(欧盟2027电池护照落地在即)与渠道三重壁垒下,行业集中度向龙头倾斜——价格战杀不死华宝,只会帮它清理战场。
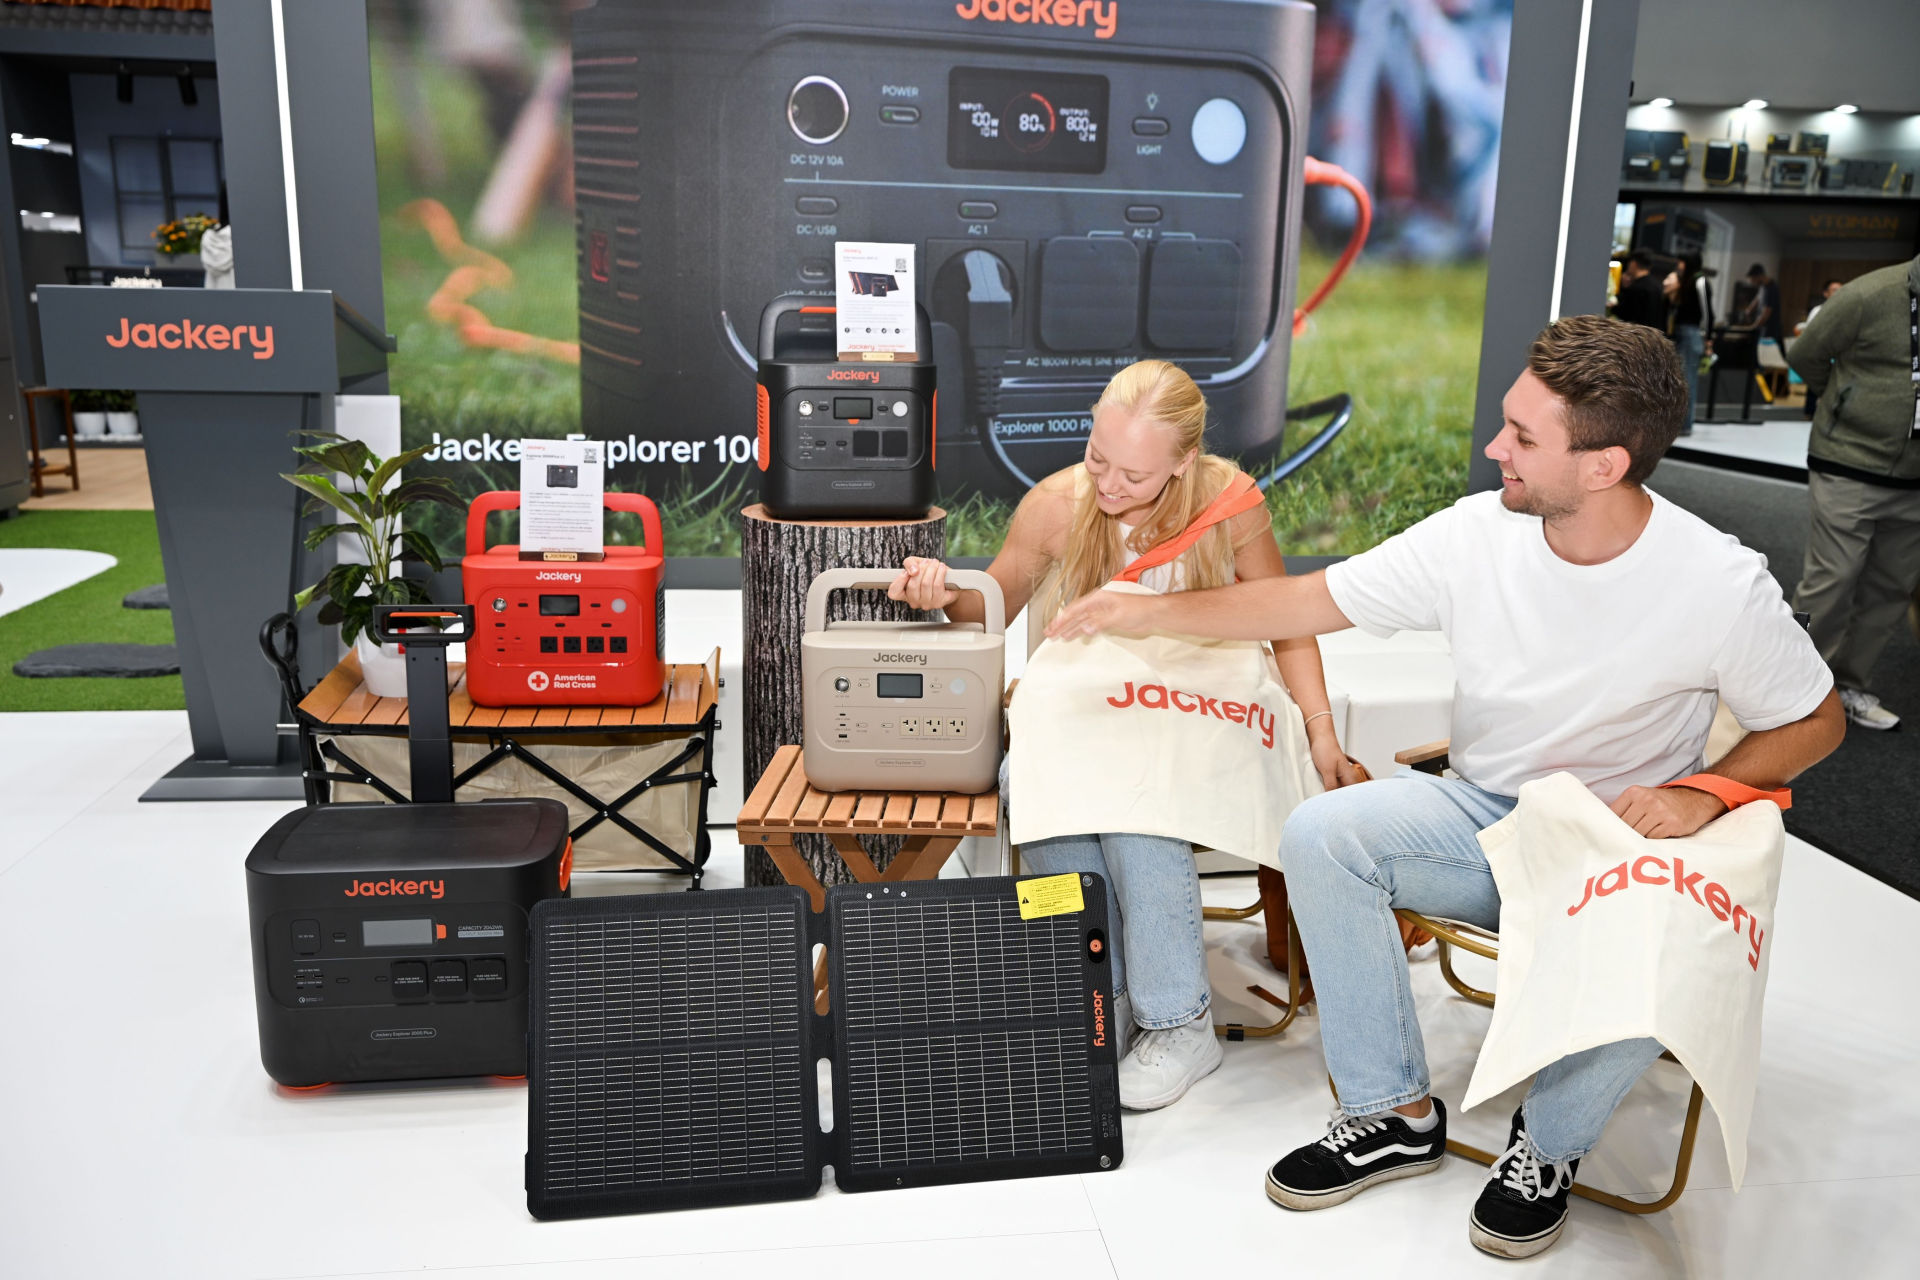
图片来源:时代财经——海外消费者在IFA展台体验Jackery产品
评论区防守口径
Q:净利-91.5%,凭什么说见底?——拆分看:汇兑、关税、战略性投入三项均非经常性/可逆因素;Q2毛利率已转正改善,海外产能8月投产、订单排至年底,「营收新高+成本拐点」组合,历来是利润拐点的前夜。
Q:扣非还亏着,盈利质量差?——2025年是业绩底(净利仅1715万),上半年非经常收益主要来自现金管理产品,主业毛利率40%+、独立站占比30%仍在提升,修复路径清晰。
Q:竞争白热化(正浩、安克、绿联入局),龙头地位稳吗?——沙利文2026年白皮书认证全球双第一,2024年市占率17.1%全球第一;M2C直销毛利率比ODM高10—15pct,渠道(1万+网点)与专利(2248项)壁垒短期难复制。
Q:美国关税会不会再次暴击?——越南+马来西亚双基地布局正是对冲,随产能爬坡关税弹性递减;公司50+国家市场分散单一区域风险。
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。