2025年8月,碳酸亚乙烯酯的报价还在4.5万元/吨附近晃悠。整个锂电材料链条都在过冬,VC作为电解液里占比不到3%的"小配角",无人问津。
一年之后,局面彻底翻转。
2026年8月,VC均价站上23万元/吨。一年翻了四倍有余。7月下旬更是出现过单日跳涨2万元/吨的极端行情。
市场上开始流传一句话:VC是这轮锂电复苏里,涨得最不讲道理的材料。
而就在VC重新站上20万元关口、各路资金蜂拥寻找标的的时候,有一家原本做PVC塑料助剂的A股公司,突然宣布——它准备买下这个行业最重要的玩家之一。
这家公司叫日科化学。代码300214。
7月10日,日科化学披露重组预案:拟通过发行股份及支付现金方式,收购山东亘元新材料股份有限公司70.75%的股权,发行价格7.50元/股。
7月13日复牌,20CM一字涨停。随后7月23日、7月27日再度20CM涨停,股价最高冲至14.23元,创下历史新高。
截至8月中旬,日科化学股价回落至12元附近,总市值约50多亿。第一波炒并购的资金已经进出过一轮。但故事远没结束。
因为VC的价格曲线,才刚刚开始被产业链重新定价。

一、VC到底是什么?为什么这么一个"小东西",能涨这么狠?
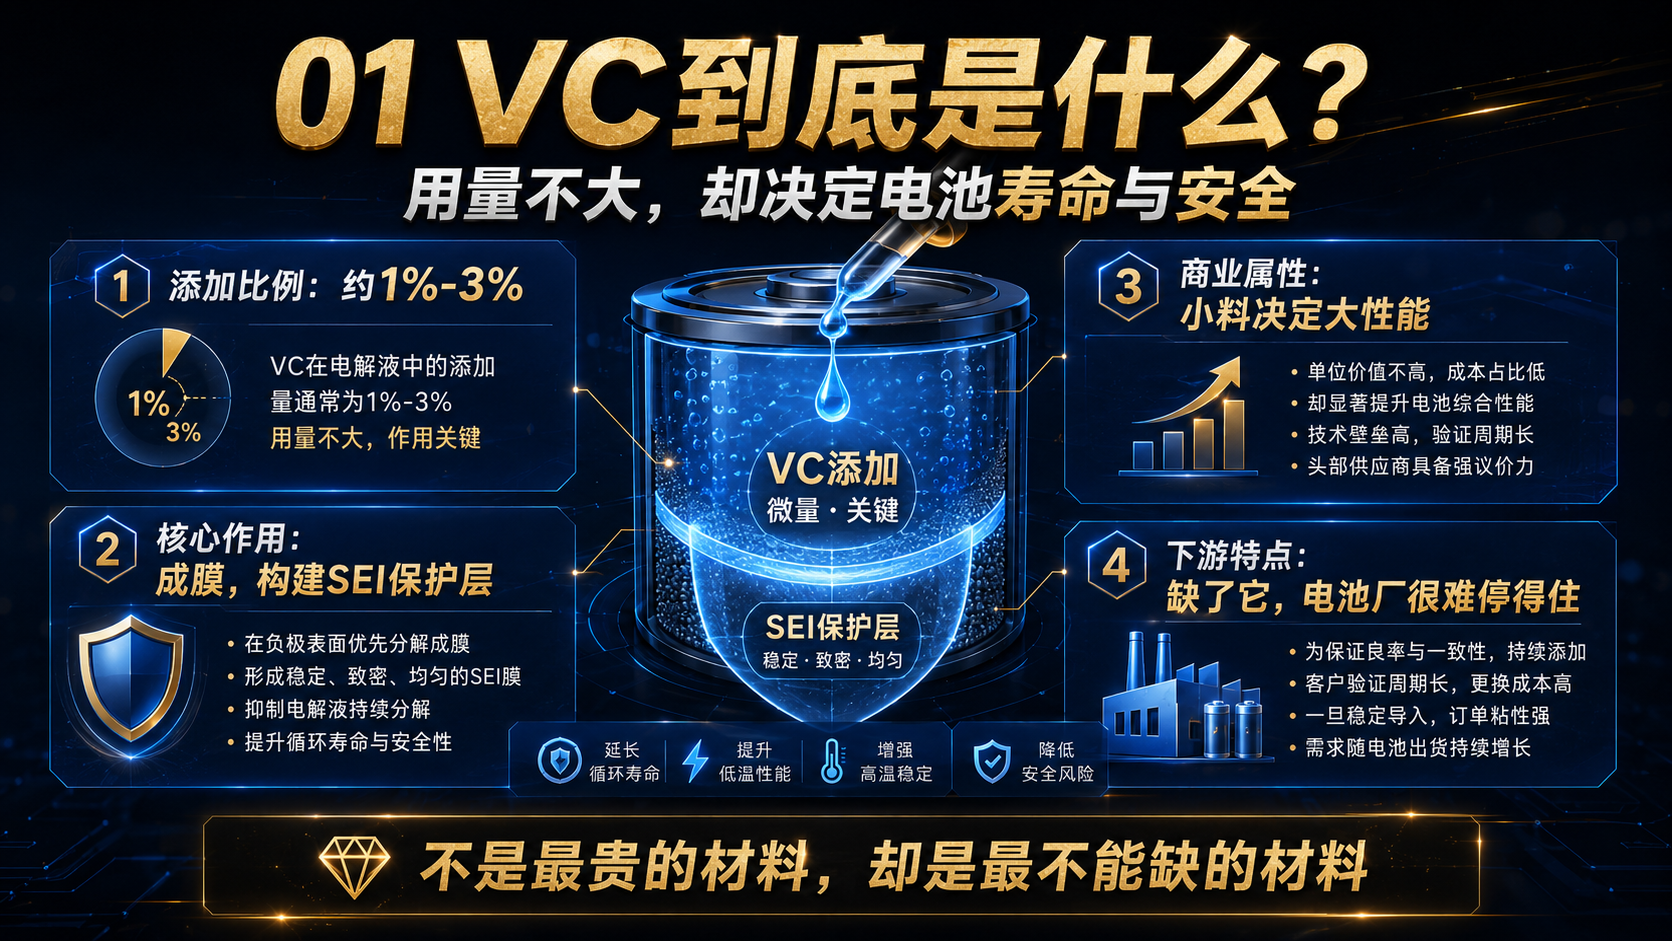
你可以把一块锂电池想象成一套房子。正极、负极是承重结构,电解液是里面流动的"血液",而VC干的事情,更像是在负极表面铺上一层极薄的保护膜。
这层膜叫SEI膜。它关系着电池循环寿命、稳定性和安全性能。
VC在电解液中的添加比例并不算大,通常只有1%到3%,却是最主要的成膜添加剂之一。典型的:用量很小,作用很大。
因为电池厂不会因为VC涨几万元,就把整条产线停掉。这也是为什么23万元一吨的VC,依然有人在买。
二、真正推动VC的,可能不是新能源汽车,而是另一个正在爆发的市场
真正值得关注的是——储能。
动力电池需要循环几千次,而大型储能系统对使用寿命的要求更高。这意味着电池厂家需要把SEI膜做得更稳定、更耐用,对VC这类添加剂的需求自然更强。
需求端之外,还有一个非常巧的时间节点。2026年7月1日,新版《电动汽车用动力蓄电池安全要求》GB
38031-2025正式实施。过去热扩散测试更多强调提前报警,而新标准进一步升级为不起火、不爆炸等更严格要求。安全标准越高,高性能电解液体系的重要性自然越高。
于是这一轮VC行情出现了一个非常漂亮的组合:储能放量
+
动力电池增长
+
安全标准升级。需求起来了。接下来就要看供给。

三、19万吨名义产能,为什么市场还会缺货?
很多人一看行业产能:这么多厂家扩VC,怎么可能缺?
问题在于——化工行业的"规划产能",和今天能够稳定发货的产能,从来不是一回事。
VC属于高危精细化学品,化学性质活泼,高温易聚合,低温易结晶,生产过程涉及易燃易爆中间体。从环评、安评审批,到产线建设、设备调试,再到工艺磨合、良品率爬坡,一条万吨级VC产线的完整投产周期至少需要18个月,部分项目甚至要2到3年。
更麻烦的是安全约束。VC产线无法像普通化工品那样持续满负荷运转,行业常年平均开工率只有70%到80%。
产业统计预计,到2026年底VC行业名义产能可能达到约19.2万吨,但有效供给仅约11.5万吨,全年缺口约1.6万吨。
所以真正稀缺的,并不是PPT上的"规划产能"。而是:今天就能生产、能稳定交货、能通过头部电池厂认证的有效产能。

四、宁德时代和比亚迪,不只来买货,它们甚至坐在股东席上
日科化学披露的重组信息显示,亘元新材主营VC、FEC等锂电池电解液核心添加剂,并已经与宁德时代、比亚迪等头部客户建立战略合作关系。
更有意思的是:宁德时代持有亘元11.25%的股份,是第二大股东;比亚迪持股3.42%。
换句话说:宁德时代和比亚迪,不只是站在亘元门外买产品的人,它们甚至坐在股东席上。
对于一种需要长期验证、强调供应稳定性的精细化工材料来说,这层关系的价值,不言而喻。
而现在,日科化学准备收购它70.75%的股份。如果交易完成,亘元将成为日科化学的控股子公司,日科也将正式新增新能源电池电解液材料业务。
这已经不是简单的"蹭一个新能源概念"。而是在换赛道。

五、最容易被忽略的,不是12万吨,而是1.34亿元
今年4月,山东亘元一条3万吨/年VC新产线已经正式投产。公开信息显示,后续还有约7万吨产能计划分阶段释放,如果推进顺利,到2026年底VC总产能预计达到12万吨。
12万吨当然足够吸引眼球。
但我觉得,比12万吨更值得看的,其实是另外一个数字:1.34亿元。
亘元2024年亏损约2.16亿元,2025年亏损约2.43亿元。结果到了2026年第一季度:营收约9.65亿元,归母净利润直接变成了1.34亿元。
从连续亏损,到单季度盈利过亿。
注意这个时间点。一季度的时候,VC后面冲向20万元、23万元的行情,还没有完全展开。那条3万吨新产线,也是在4月份才投产。
这就带来一个非常有意思的问题:如果在价格还没涨到23万元、新产能还没开始贡献的时候,利润表已经拐头,那么后面"价格上涨+销量增加"真正叠加起来,会发生什么?
这可能才是市场真正开始重新计算日科化学的原因。

六、华盛、永太、孚日都在做VC,为什么市场偏偏盯着日科?
华盛锂电的优势,在技术积累。永太科技拿到了宁德时代长期供货协议。孚日股份在产业链一体化和成本端也有自己的优势。这些都是好牌。
但亘元这一轮最特别的地方,在于三个东西恰好撞到了一起:规模、客户、时间点。
它本身已经是行业头部玩家;宁德时代、比亚迪既是重要客户,又直接持股;偏偏今年新增产能刚投出来,VC就从几万元一路涨到了20多万元。
化工周期里最性感的,从来不是只有涨价。而是:价格向上,产能也向上。这才叫量价齐升。

七、真正的大故事:日科化学正在换一个"身份"
过去市场怎么看日科化学?ACR、ACM、PVC产业链、塑料橡胶改性剂。本质上是一家传统化工公司。2024年亏6816万,2025年亏2970万,传统主业的盈利韧性已经明显松动。
但如果这次重组最终落地,上市公司的业务版图里将正式多出:VC、FEC、电解液材料,以及宁德时代、比亚迪这样的新能源客户资源。
截至8月10日,公司最新公告显示,重组相关的尽调、审计、评估仍在推进。
截至8月14日,日科化学股价约12元,总市值约50多亿。相比7月底14.23元的阶段高点已经有所回落。

所以现在市场真正要算的,已经不是:"VC还能不能再涨2万元?"
而是:一家原本按照传统化工估值的公司,如果最终控股一个正在盈利反转、产能扩张、又处于涨价周期中的VC龙头,它应该用什么方式重新定价?
第一轮炒的是:并购。
第二轮炒的是:VC涨价。
真正有意思的第三层,是:盈利重估。
资本市场最迷人的地方,从来不是发现一家公司的产品突然涨价。
而是某一天,你突然发现——过去给这家公司贴的标签,已经过时了。
过去的日科化学,是塑料和橡胶助剂。
如果这场重组最终完成,未来市场再次谈起它的时候,关键词可能已经变成:VC、储能、电池安全、宁德时代、比亚迪,以及新能源材料。
有时候,一家公司真正的变化,不是多卖了一种产品。
而是——从此换了一张牌桌。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。