——泰乐菌素量价齐升+海外出海+宠物药第三曲线
一、复盘:2024年的至暗,正是今天的伏笔
回盛生物(300871.SZ)2024年曾交出上市以来首份亏损年报,毛利率一度跌破17%,市场把它当成普通的猪周期牺牲品。但很少有人注意到:公司泰乐菌素国内市占率约70%、泰万菌素市占率更是高达100%,两项核心发酵专利构筑的壁垒从未动摇。2025年一季度泰乐菌素报价从210元/千克飙至290元,回盛股价三天大涨71%——那不是炒概念,而是周期反转的第一声枪响。
回盛生物总部大楼(图片来源:公司官网)
二、兑现:中报净利+75.59%,原料药剂成「现金奶牛」
2026年半年报,反转彻底兑现:营收8.65亿元(+5.20%),归母净利润2.06亿元(+75.59%),扣非净利润1.42亿元(+43.26%),净利率23.87%。拆开看,兽用原料药收入3.79亿元(+13.56%),毛利率飙升14.91个百分点至47.91%——即便在下游生猪养殖普遍亏损、制剂收入微降2.28%的背景下,公司靠原料药的定价权硬是把利润做出来了。公司同时推出每10股派3元的中期分红,并累计回购137万股,8月17日获东方证券、开源证券等多家机构密集调研。
三、三张新牌:周期之外的成长空间
第一张牌,出海:海外销售同比增长72.79%,越南工厂投产规避关税,中国占全球兽药原料贸易量近六成,回盛正在把定价权延伸到东南亚。第二张牌,宠物药:14款宠物新品获批,环安舒环孢素内服液等主打品种切入免疫介导性疾病赛道,宠物药品业务高增长、低基数,公司明确为战略方向,对应的是千亿级、不受猪周期影响的蓝海。第三张牌,扩产:泰乐菌素技改产能向3000吨迈进、泰万菌素扩至2000吨,新疆回盛6000万元固定资产贷款落地,产能弹药已备足。

回盛生物智能化生产车间(图片来源:湖北日报)
四、展望:如果猪周期回暖,弹性才刚刚开始
当前这份报表,是在下游最差的时点做出来的——这是最值得玩味的地方。一旦猪价反弹、养殖补栏回升,制剂需求修复叠加原料药量价齐升,盈利弹性将成倍放大;而宠物药与海外业务则提供了穿越周期的第二增长曲线。机构普遍预期2026年全年净利润约3.1亿元。从「亏损药厂」到「涨价之王」,回盛生物的反转剧本,或许才演到一半。
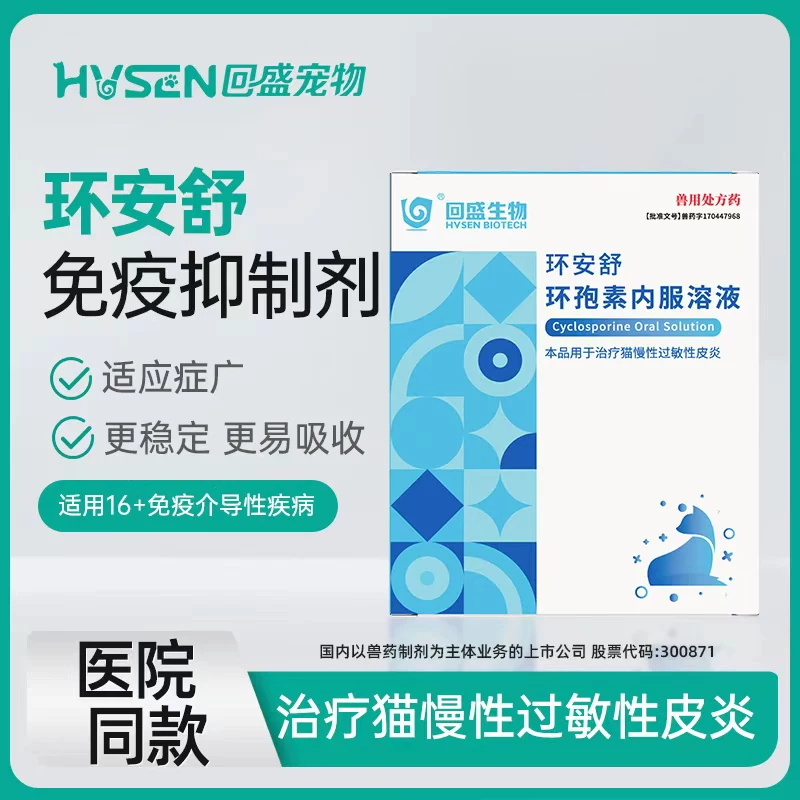
回盛宠物药「环安舒」环孢素内服溶液(图片来源:天猫回盛旗舰店)
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。