【开篇·业绩爆发式】2026年8月的一份业绩预告,让市场重新认识了这只票:上半年归母净利预增510%-800%(1.79亿-2.64亿元)。更值得咀嚼的是业绩预告里业绩归因的第一句话——“受美国关税原因导致美国当地原料供给的增加,降低了美国公司的原料成本”。贸易战打了六年,别人在承受关税,它把关税变成了原料红利。
一句话逻辑
中美贸易壁垒正在重构全球废铝流向:美国废铝被迫滞留本地→怡球美国Metalico回收拆解业务原料成本骤降;同时马来西亚基地享受“美国原料零关税进口”豁免,承接转口红利。叠加几内亚铝土矿出口管制(原铝受冲击、再生铝零矿端依赖)、欧盟CBAM碳关税生效(再生铝绿色溢价),全球三国布局的怡球资源是贸易乱局中最纯粹的再生铝受益者——贸易战缓和或升级,两头都吃。
核心亮点
1、H1预增510%-800%,归因清晰可验证【S级实锤-业绩预告】。公司明确归因:美国关税导致当地废金属供给增加、美国子公司原料成本下降;叠加中东地缘冲突致霍尔木兹海峡航运受阻、部分海外铝企停产,全球铝供给缺口扩大,海内外铝价差走阔,公司跨区域调货直接受益。
2、关税格局中的结构性套利【S级实锤-年报原文】。2025年报原话:马来西亚从美国进口原料免征关税,中国从美国进口废铝需缴纳高额关税——公司1984年扎根的马来西亚基地(铝合金锭产能持续扩产中)恰好卡位在豁免通道上,美国废铝经马来西亚加工成再生铝锭再流向全球,每一道关税墙都是它的利润墙。

图1:再生铝合金锭成品仓库——废铝“城市矿山”的变现形态 来源:新浪财经·湖南江永循环经济报道
3、产业β双击:矿端受限+碳关税落地。几内亚2026年铝土矿出口管制推高氧化铝成本,再生铝“零矿端依赖”成为最大受益领域;欧盟CBAM于2026年正式对铝征税,再生铝碳排放仅为电解铝的约2.1%,长期享受绿色溢价(申万宏源研报口径)。国内端,大规模设备更新和以旧换新每年带动500万吨以上再生铝原料,工信部等十部门《铝产业高质量发展实施方案(2025-2027年)》明确支持再生铝。
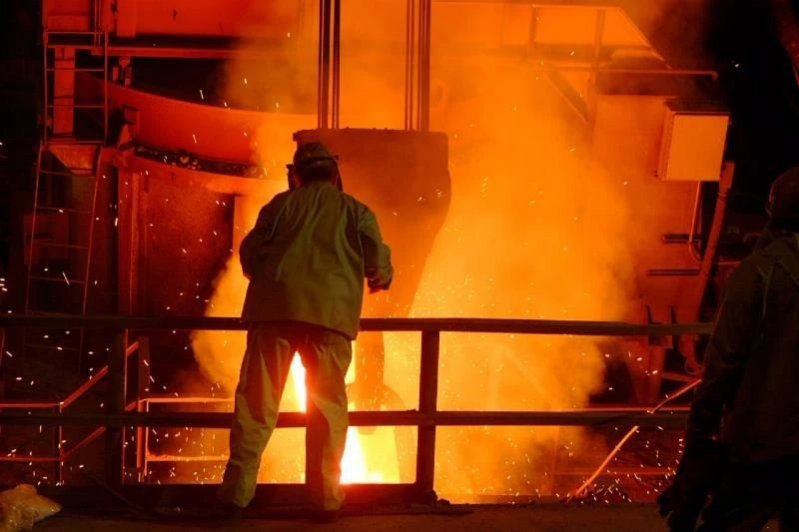
图2:再生铝熔炼车间——废铝分选后的熔铸环节 来源:中国铝工业展(aluminiumchina.com)
逻辑二某关税战有可能被废弃,光伏板块将大幅受益!
风险提示与免责声明
铝价及海内外价差波动;海外税收、贸易政策变化;大宗商品价格回落;公司曾因子公司税收事项更正业绩预告。本文仅为公开信息整理,不构成投资建议,据此操作风险自担。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。