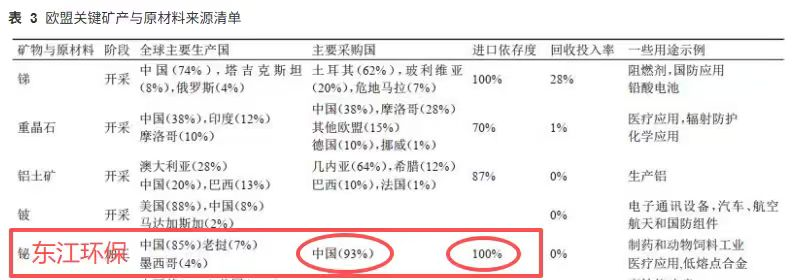
一、先看一张表:铋,欧盟最依赖中国的关键矿产
欧盟关键矿产清单里,铋的供应链集中度几乎拉满:全球主要产地中国占比约85%,欧盟主要采购来源中国占到93%,进口依存度100%,属于典型“卡脖子”资源。
再看全球格局:中国铋产量占全球82%,韩国65%的铋进口来自中国,欧盟94%的铋进口来自中国。美国约66%的铋进口同样源自中国,但本土无储备且替代品研发滞后。

铋已被中国、美国、欧盟和日本共同列入“关键矿产”清单。中国在《战略性矿产国内找矿行动纲要(2021-2035年)》中将其纳入战略性矿产;欧盟《关键原材料法案》明确要求降低对铋的供应链依赖。
二、政策催化:出口管制+欧盟301,双重驱动
2025年2月4日,商务部、海关总署联合发布公告,对钨、碲、铋、钼、铟相关物项正式实施出口管制,金属铋及制品、锗酸铋及相关生产技术均在管制范围之内。
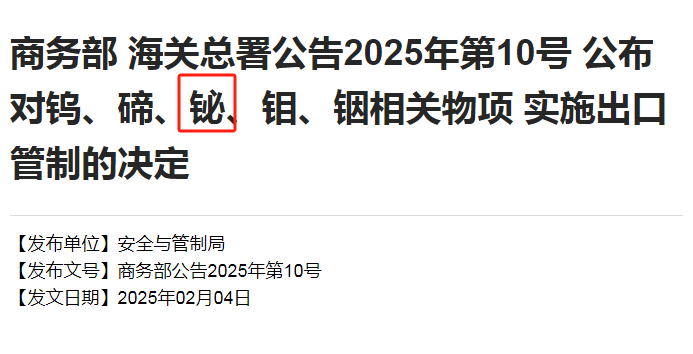
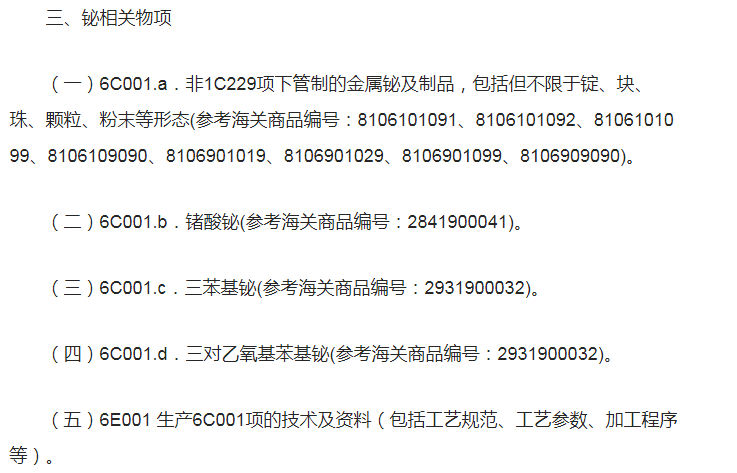
供给端收紧的同时,需求端却在爆发。2026年铋在光伏焊带、环保无铅化及半导体领域需求持续释放,而供应端偏紧,国内外价格中枢整体显著上移。
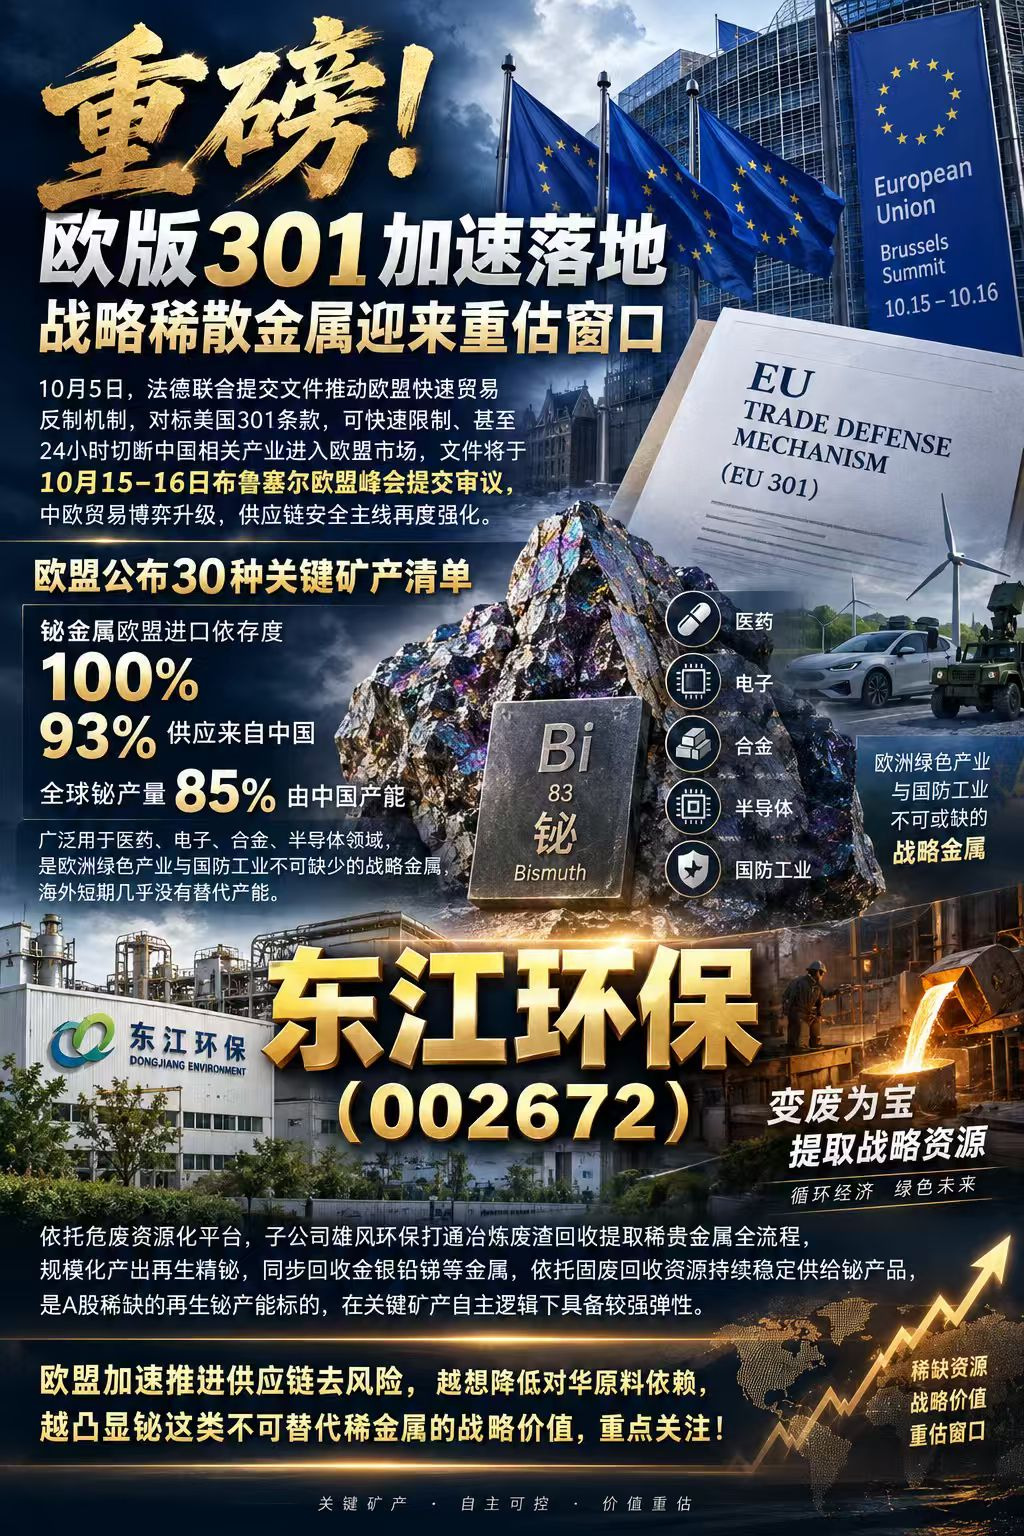
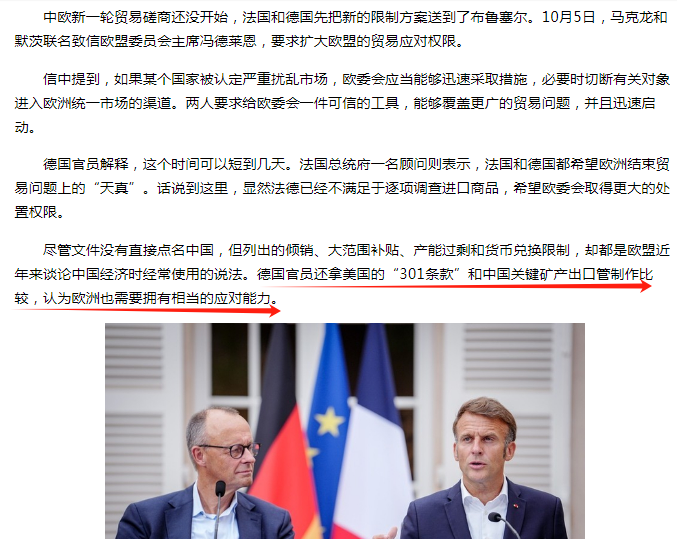
再看欧盟:10月5日法德联合提交文件推动欧盟快速贸易反制机制(EU 301),可快速限制甚至24小时切断中国相关产业进入欧盟市场,10月15-16日布鲁塞尔欧盟峰会提交审议。欧盟加速推进供应链去风险,铋作为不可替代的战略金属,越“脱钩”越凸显其稀缺价值。
三、东江环保的预期差:A股稀缺的再生铋标的
市场对东江环保的认知还停留在“危废处置”的传统标签上
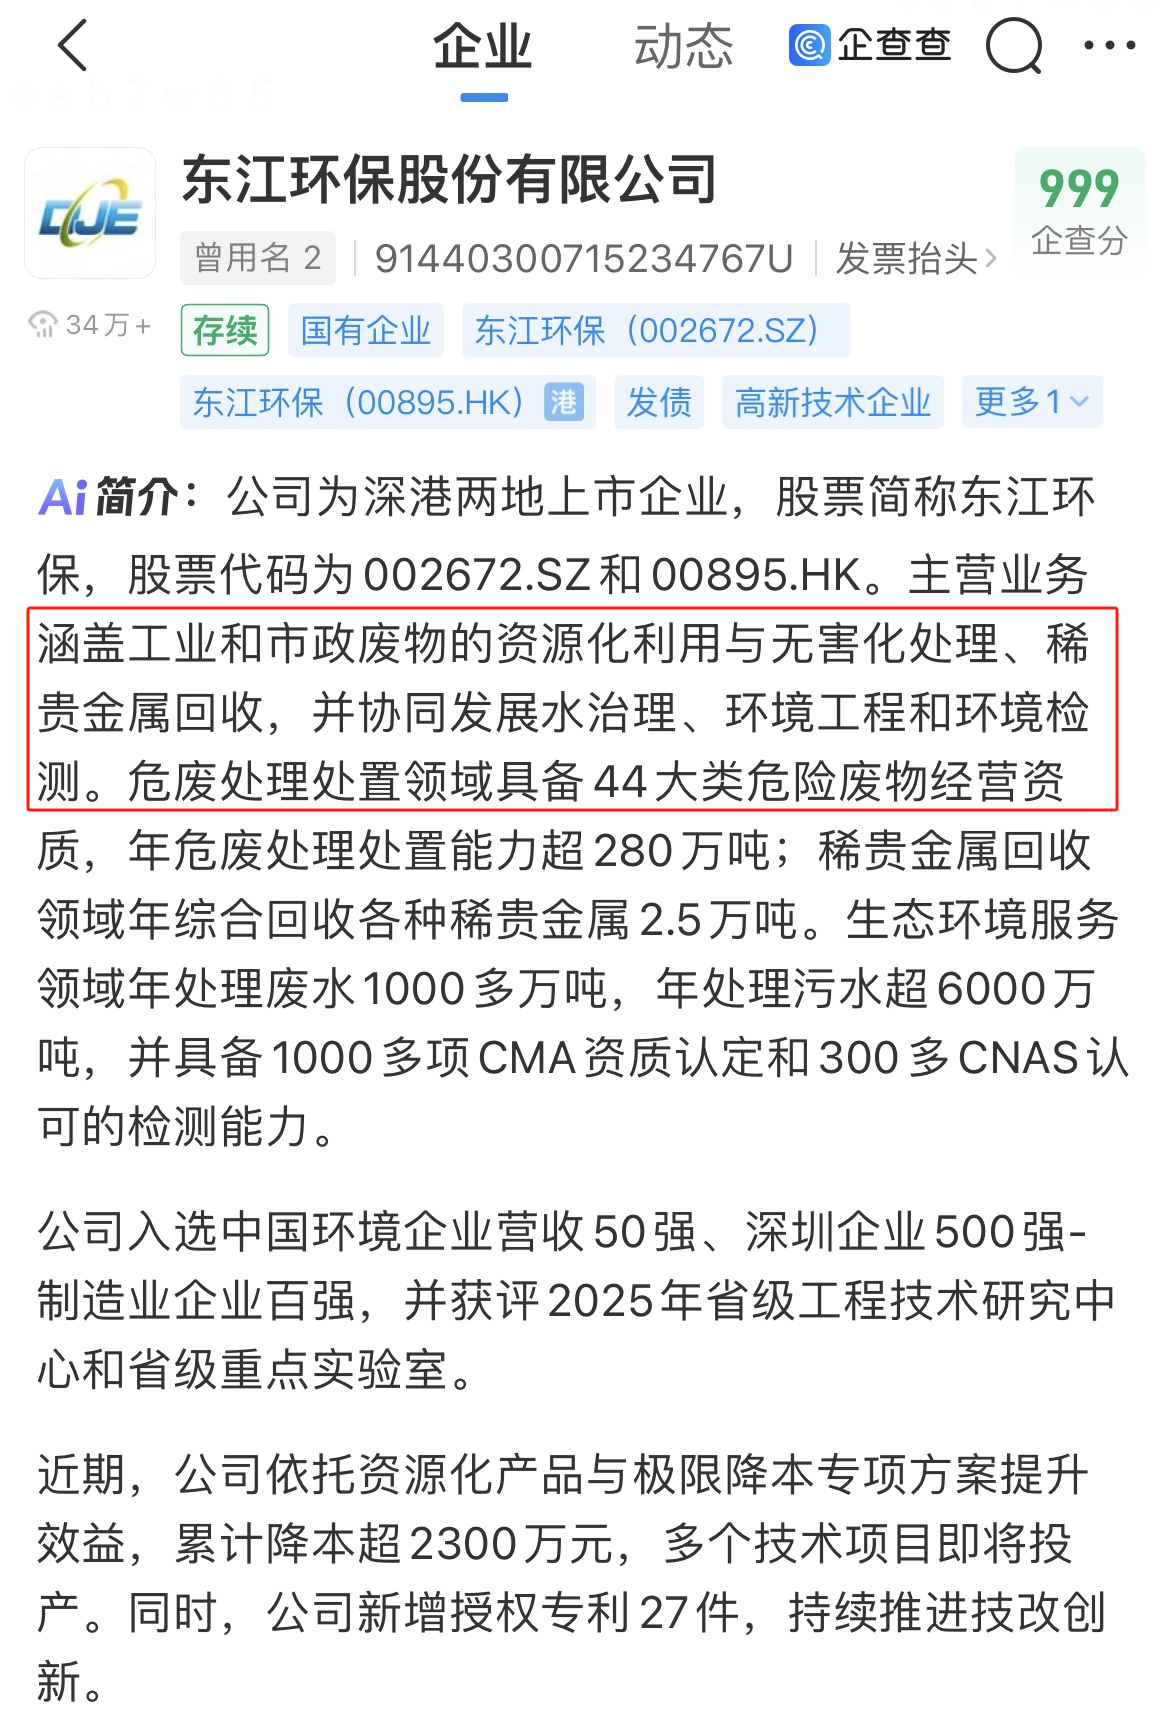
但其真正的预期差在资源回收——尤其是铋。

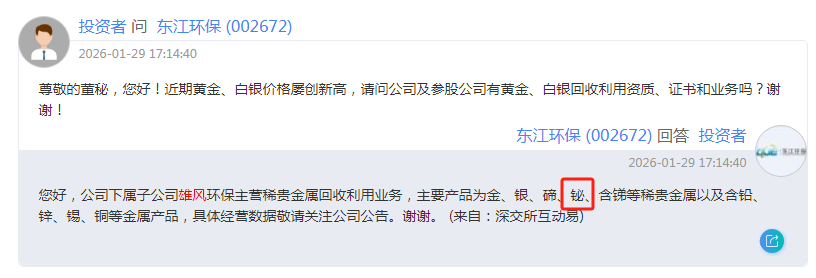
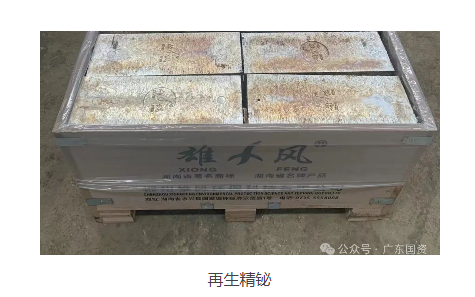
特别是旗下雄风环保,主营稀贵金属回收利用业务,主要产品明确覆盖金、银、碲、铋、锑等稀贵金属。公司年可处理废物达6.64万吨,年综合回收各种稀贵金属近2万吨,所产精铋占国内市场6%以上的份额。

铋年产量根据上游物料结构不同在650-1500吨之间波动,碲年产量在30-60吨之间波动。
公司已在互动平台明确回应,依托雄风环保稳步向铋、碲、锑等稀贵金属下游精深加工领域延伸,深度挖掘产业链高价值环节。
核心逻辑:东江环保不是单纯的环保概念股,而是具备二次资源回收能力的再生铋产能标的。
在关键矿产自主可控的大逻辑下,这种“铋+稀贵金属循环利用”的低位标的,战略价值容易被重新挖掘。

四、铋价走势:两年翻倍,中枢持续上移
精铋价格从2022年初的约4.5万元/吨低位,到2025年3月前后冲高至约16万元/吨,2026年6月仍维持在约14万元/吨高位震荡。伦敦战略金属市场精铋现货从管制前约6美元/磅涨至23.12美元/磅,涨幅近三倍。
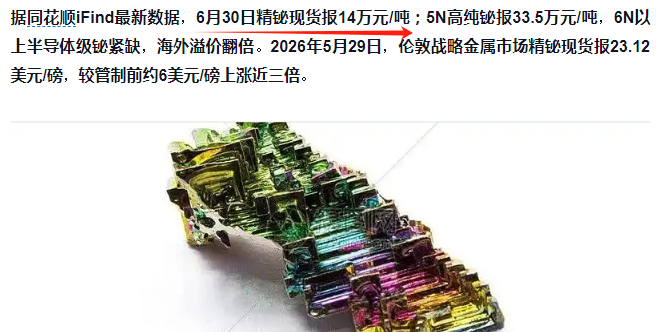
铋价中枢的持续上移,对东江环保的铋回收业务构成直接利好——多产一吨铋,多赚一份利润。

五、基本面信号:减亏趋势已现
2026年上半年,东江环保实现营业收入约13.58亿元,归母净利润亏损2.68亿元,同比减亏3.5%;经营性现金流8983.78万元,同比增长277.17%。
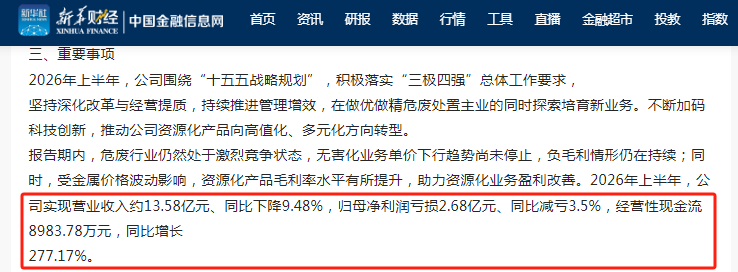
虽然公司仍处于亏损阶段,但减亏趋势已经确立,现金流大幅改善。随着稀贵金属回收业务在金属价格上涨周期中的盈利弹性逐步释放,公司业绩拐点值得持续跟踪。
高能环境旗下靖远高能具备精铋年产6000吨产能,2025年生产精铋约4000吨,全球领先,并已将产业链延伸至三氧化二铋。飞南资源等企业也在布局铋资源回收业务。
东江环保的产能规模虽不及高能环境,但市值更小、铋业务占比弹性更大。一旦铋价持续高位运行,东江环保的业绩弹性可能更为显著。
一句话总结
欧盟越是急着“去中国化”,铋的战略价值就越突出。东江环保手握再生铋产能,是A股稀缺的“铋+循环利用”低位标的,减亏趋势已现,预期差值得重视。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。