
全球镁贸易的竞争焦点,已经从“谁有资源”彻底转向了“谁有能力”。
海外天天喊着“供应链去中国化”,但现实是——受制于资源、能源、环保和产业链配套的短板,海外新增产能即便如期落地,也只能在初级原镁环节形成有限补充。而在合金化、压铸成型、终端部件等中高端环节,中国产业链的优势短期内根本难以被复制。
中国镁产业,正从全球供给的“压舱石”,升级为全球产业链的“领导者”。
在这个全球原镁供需与贸易流向面临长期重塑的历史节点,谁手里有稳定、低成本、绿色的原镁产能,谁就握住了下一个十年的定价权。而拥有察尔汗盐湖10亿吨镁资源、正依托绿电和电解法突围的盐湖股份,恰恰是这个大变局中最不容忽视的变量。
先说最核心的事

但过去十几年,这张牌一直没打好——引进挪威海德鲁技术搞的金属镁一体化项目,因为高原低压环境下脱水工艺“水土不服”,成了几百亿的财务黑洞。
现在,事情正在起变化。
2026年8月,盐湖股份公告联合投资不超过4.98亿元启动镁中试项目,盐湖股份出资约2.9亿元并牵头核心工艺攻关。这次不是“大干快上”,而是四条技术路线并行验证,用同等工况的数据说话,谁的方案最经济谁上。

如果说当年是“先建全球最大装置再找技术出路”,这次彻底反过来了:先把技术跑通了,再谈产能。
一、财务底气:钾肥锂盐双主业已经“回血”
镁业务敢重新出发,前提是公司自身已经站住了。2025年,盐湖股份实现营业收入155.01亿元,归母净利润84.76亿元,同比大幅增长81.76%。资产负债率仅14.15%,净资产收益率22.30%,手里现金充裕,投5个亿做中试完全没有财务压力。

钾肥方面,2025年生产氯化钾490.02万吨,钾资源综合回收率明显提升;锂盐方面,生产碳酸锂4.65万吨,4万吨/年基础锂盐一体化项目已建成投料试车。中国五矿入主后,2025年完成对五矿盐湖51%股权的收购,公司氯化钾产能达530万吨,碳酸锂产能达9.5万吨。
一句话,钾锂赚钱养家,镁业务才有试错空间。
二、技术突破不是画饼,硬数据已经出来了
这是最关键的实锤部分。
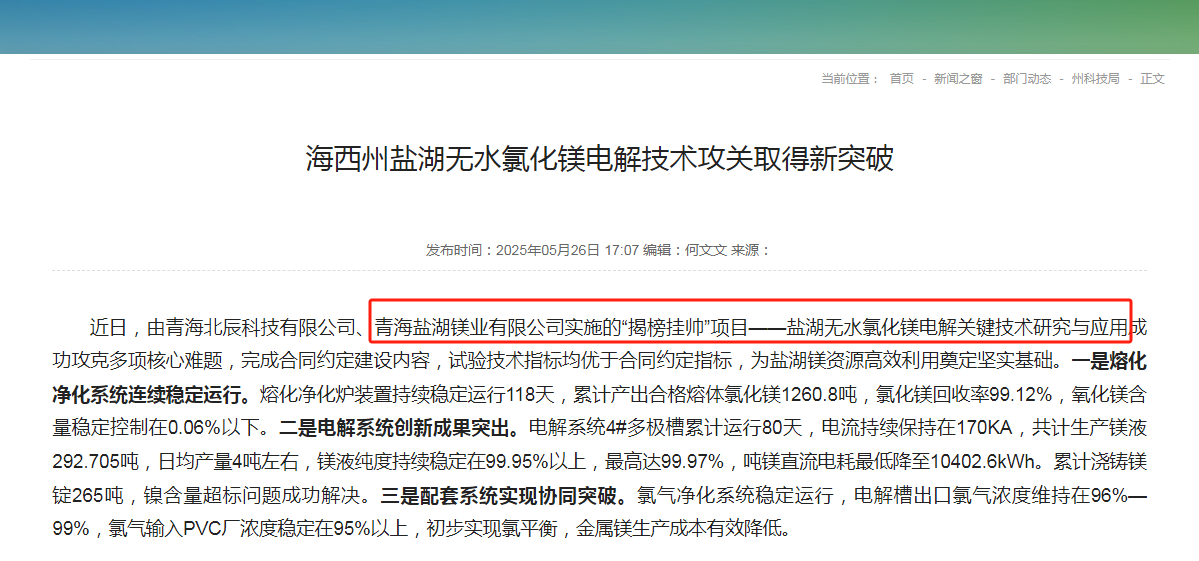
盐湖镁业在无水氯化镁电解技术上取得重大突破:4#多极槽连续运行80天,吨镁直流电耗最低降至10402.6kWh,镁液纯度稳定在99.95%以上,最高达99.97%,累计浇铸镁锭265吨,成功攻克了镍含量超标的行业难题。
对比一下行业现状:皮江法(国内主流的硅热还原法)每吨原镁综合电耗折合20000-34000度,且吨镁碳排放高达23吨、硫氧化物排放超8公斤。盐湖的电解路线如果跑通,在绿电支撑下碳排放仅10-15吨CO2/吨镁,几乎是皮江法的一半。
成本账更直观:青海工业电价约0.42元/kWh,如果自用光伏绿电,完全成本可以压到0.18元/kWh左右。按吨镁电耗12500kWh计算,绿电对应的电费成本仅2250元/吨,而网电则是5250元/吨——绿电与网电之间,就是3000元/吨的纯利润差。
盐湖的目标成本是:完全成本1.7-1.85万元/吨,做到行业最低区间。
插一段历史:欧洲市场曾经为盐湖镁投过信任票
很多人不知道,盐湖镁业不是没有高光时刻。2019年5月30日,首批22吨纯镁锭从格尔木察尔汗装车出发,搭乘中欧班列发往德国汉堡——这是欧洲市场首次从中国采购电解镁产品,标志着盐湖卤水镁被欧洲市场正式接纳。

同年,盐湖股份、盐湖镁业和海镁特镁业联合申报的“以循环经济和低碳模式生产绿色金属镁及镁合金”项目,荣获2019年国际镁协环境责任奖。这说明盐湖的卤水电解镁路线,在产品质量和低碳模式上曾经通过国际最严苛市场的检验。
尽管后来项目因高原工程化瓶颈陷入停滞,但这段出口记录至少证明:盐湖镁不是没有技术基因,只是当年工程化没跑通。现在中试要解决的,正是把当年的“能出口”变成“能稳定、低成本、大规模地出口”。
三、下游需求正在爆发,镁合金已不是“小众材料”
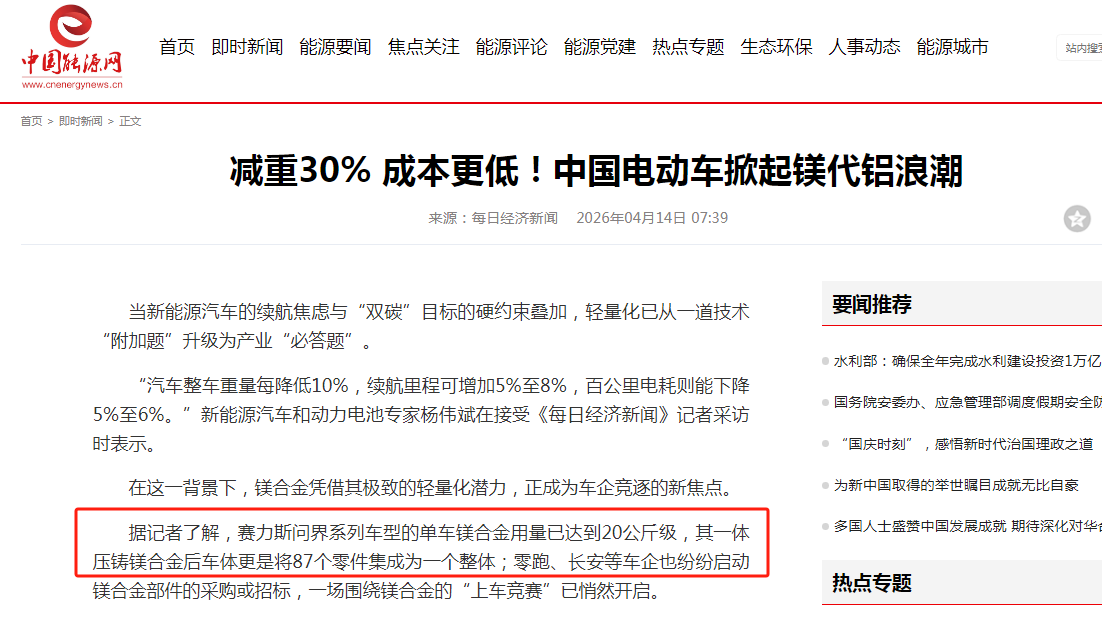
镁合金在汽车轻量化上的应用正在加速渗透。赛力斯问界系列车型单车镁合金用量已达20公斤级,其一体压铸镁合金后车体将87个零件集成为一个铸件,相比铝合金版本减重21.8%。
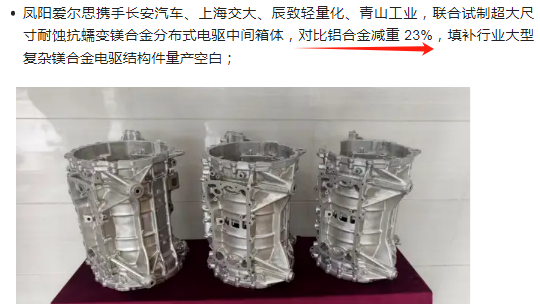
长安汽车联合开发的镁合金电驱壳体也试制成功,相比铝合金减重23%。
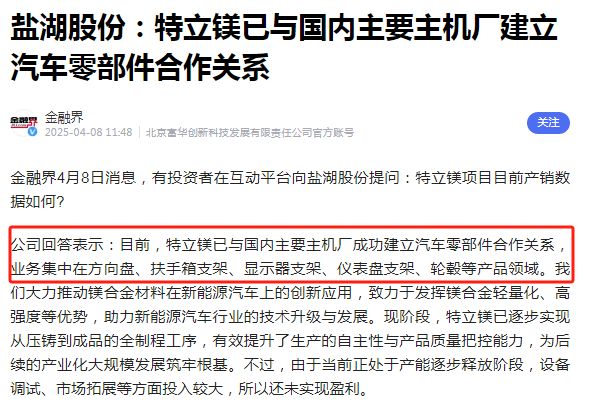
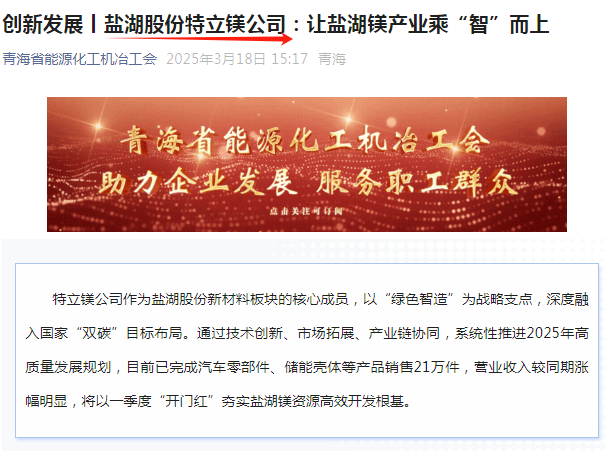
盐湖股份子公司特立镁已与国内主要主机厂建立汽车零部件合作关系,产品覆盖方向盘、仪表盘支架、轮毂、扶手箱支架等。虽然目前该板块仍处于培育阶段、对营收贡献有限,但卡位已经完成,等的是上游原镁放量后成本优势的兑现。
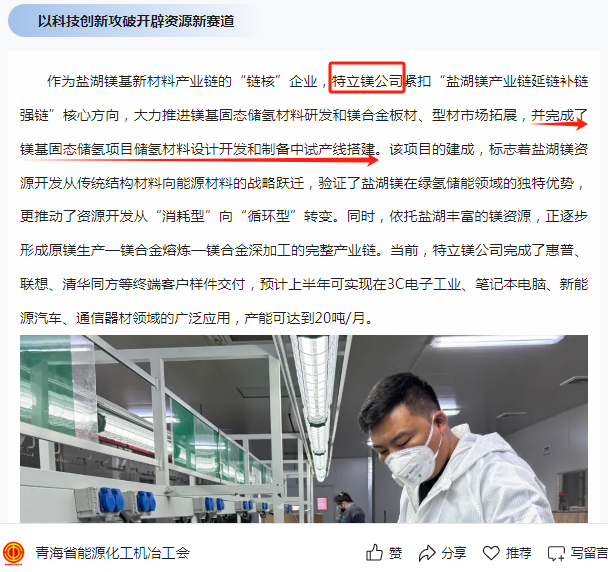
更远的想象空间:镁基固态储氢材料,特立镁已完成设计开发和制备中试产线搭建。
四、为什么这次不一样?三点本质区别
第一,技术路线从“引进”变成“自研+并行验证”。当年引进海德鲁技术包,在察尔汗高海拔低压工况下直接“翻车”。这次中试搭建了水氯镁石3条脱水和1条全流程中试线,在多条路线中择优,本质上是用小成本试错换取产业化确定性。
第二,资源价值从“闲置”变成“循环利用的增量”。察尔汗盐湖的氯化镁是老卤提钾、提锂之后几乎零成本的废卤水,不额外消耗矿产资源。盐湖金属镁资源量达10亿吨,仅按当前镁锭价格1.6万元/吨粗算,潜在价值远超钾肥和锂盐。
第三,股东背景从“地方国企”变成“央企赋能”。中国五矿以53%的持股比例控股中国盐湖,盐湖股份实控人变为国务院国资委。中国五矿及其一致行动人已控制盐湖股份29.99%的股份,央企的资金实力和产业链协同能力,是当年地方国企单打独斗时代不具备的。
冷静一下:风险在哪里?
必须说清楚:中试尚未宣告成功,产业化路径仍需验证。吨镁电耗虽然降到了10402.6kWh,
但这是单槽短期运行的最优数据,能否在规模化、连续化生产中稳定维持,仍是核心考验。电解槽的耐腐蚀寿命、氯气平衡的工程化管控、高原环境下的设备运维,每一个都是硬骨头。
但关键在于:这次的投资逻辑是“有限投入、择优推进”。4.98亿中试投入,相对公司84.76亿的年利润,试错成本可控。中试成功了,盐湖就是全球极少数掌握“零成本原料+绿电+
电解法”绿色镁产业链的企业;中试不成功,损失也在可承受范围内。
本质上,这是看好一个“低风险、高赔率”的期权,盐湖股份,正站在最强风口上。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。