——一口好牙的国产芯,从粉体到瓷块的全链突围
引子:一条容易被忽略的产业链新闻
氧化锆,这种白色粉末烧成的陶瓷,是全瓷牙冠的核心材料。过去几十年,高端牙科氧化锆粉体的话语权牢牢握在日本东曹等海外巨头手里。而2026年,风向突变——据经济观察网报道,氧化钇海内外价差一度扩大至80倍,日本东曹出现断供,国产替代从「可选项」变成「必答题」。
重仓者的答案
爱迪特(301580)的应对,不是临时抱佛脚,而是多年落子后的水到渠成:公司战略参股万微新材料,锁定上游高端氧化锆/氧化钇粉体的产能与技术协同,形成「上游粉体—下游瓷块」的一体化布局。在业绩说明会上公司明确表示,万微粉体各项指标对标全球头部厂商,高端粉体做出的瓷块强度更高、变形率更低、支持快烧、长期稳定性更优——且多家核心大客户已完成产品验证并开始切换。
这不是应急替代,而是正在发生的份额迁移。对一家全球市占率领先的口腔修复材料厂商而言,原料自主可控意味着两件事:成本曲线的下移,和供应链安全的升维。
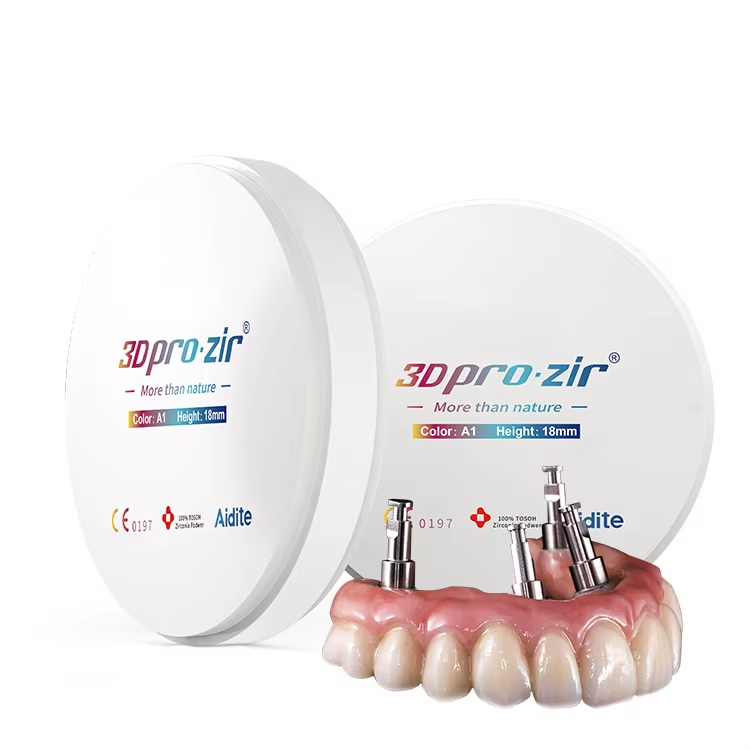
图片来源:阿里巴巴国际站爱迪特官方产品页——3D pro zir氧化锆瓷块
中报里的三处亮点
业绩是最朴素的验证。2026年上半年,公司实现营收5.82亿元(+19.75%),归母净利润1.05亿元(+13.55%);更值得注意的是三处结构信号:毛利率54.3%,同比提升4.53个百分点,定价权与产品结构在同步上移;研发费用4369.85万元,同比大增54.66%,公司解释为基础性、前瞻性研究加码;数字化设备业务增速达41.81%,「材料+设备」双轮正在成型。若剔除汇兑损失扰动,机构测算扣汇兑后净利约1.25亿元,同比增幅高达56.63%——表观增速掩盖了真实成长。
图片来源:开立特口腔——爱迪特绚彩3D pro多层氧化锆瓷块
大环境:银发经济与颜值经济的交汇点
口腔赛道的天花板还在抬升:种植牙集采后渗透率快速提升,老龄化加速义齿需求扩容,年轻群体「颜值消费」拉动美白、贴面等美学修复高增——而无论种植、正畸还是美学修复,氧化锆都是绕不开的底层材料。全球口腔修复材料市场持续扩容,国产龙头凭借性价比与响应速度加速出海,爱迪特海外收入占比持续提升(中报汇兑损失恰恰是海外放量的副产品)。材料自主、设备协同、全球渠道三线共振,一个「口腔领域的立讯精密」式叙事正在展开。
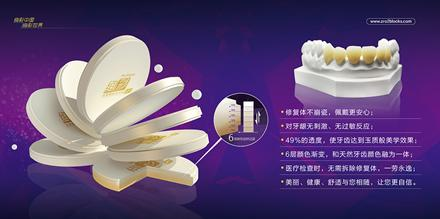
图片来源:琢美义齿官网——爱迪特氧化锆产品应用示意
评论区防守口径
Q:净利增速才13%,凭什么说高成长?——汇兑损失压低了表观利润,扣汇兑后+56.63%;毛利率、研发投入、设备增速三指标更说明问题。
Q:氧化锆国产替代是讲故事吗?——多家核心大客户已完成验证并切换,参股锁产能而非口头合作,且公司明言是多年战略而非应急方案。
Q:应收账款偏高怎么看?——中报应收账款/年报净利约129%,与公司经销扩张节奏相关,属需跟踪项而非恶性信号;经营现金流仍为正。
Q:海外占比高,怕不怕贸易摩擦?——风险客观存在,但全球产能与认证布局正是护城河,机构仍普遍预期2026年净利约2.5亿元并给出买入评级。
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。