一、盘面异动复盘:一次涨停背后的政策信号
2026年8月18日,商务部等9部门发布激发下沉市场消费活力的文件,零售板块应声暴动,三江购物、家家悦等强势涨停。市场为什么会选中三江?因为这是一家把"社区生鲜+下沉民生"四个字刻在基因里的公司——浙江省内173家门店、90.42万高粘性会员,主营社区生鲜超市,生鲜收入6.73亿元占总收入近四成。当政策开始点名县乡消费、民生保供,三江购物就是浙江市场最对口的标的。而在此之前,股价因为一纸"盒马合作终止"的公告被连续砸坑——利空出尽后的错杀,恰恰给了左侧资金重新定价的窗口。
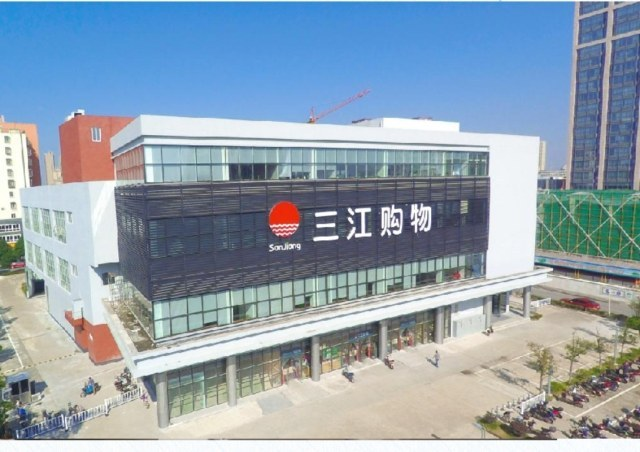
图片来源:东方宁波网《三江超市》节目配图(三江总部大楼)
二、先算那笔旧账:剥离盒马,轻装上阵
2026年半年报的真相需要拆开看:营收18.24亿元(-8.28%)、归母净利润6576.46万元(-28.03%),表面双降,但降幅的"元凶"是与阿里关联方的盒马业务合作协议期满终止,直接冲击子公司浙海华地净利润(同比减少693万元)。换句话说,这是一次性、已出清的收入结构调整——低毛利、低自主权的关联业务退出,换来的是完全自主的社区生鲜基本盘。同期销售费用下降10.08%、管理费用下降13.69%,组织扁平化试点已在省出真金白银。净资产32.99亿元、每股净资产约6.02元,为股价提供了厚实的安全垫。
三、基本盘升级:173家门店全面调改,超市化菜市场模式跑通
2026年上半年,三江推进全部门店调改:购物环境与冷链系统全方位升级,并把门店打造成"超市化菜市场"——菜市场的烟火气+超市的品控与冷链,宁波总部楼下的旗舰门店已成为同城零售的现象级样本。商品力端聚焦冷藏冷冻品类,强化生鲜直采与基地直供,压低中间成本。在即时零售分流传统商超的大环境下,三江选择的不是对抗线上,而是用鲜食+民生+性价比把社区居民的"一日三餐"锁在自己的门店里——这是电商抢不走的基本盘。
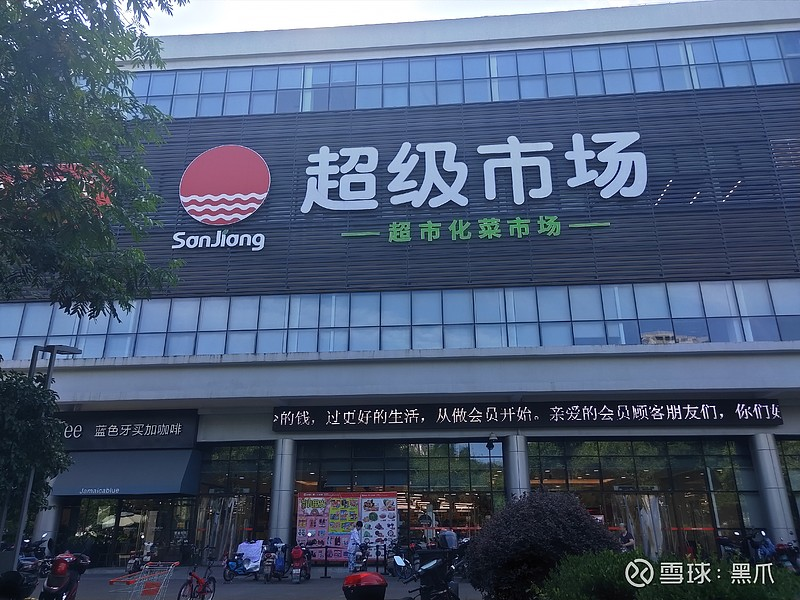
图片来源:雪球用户实拍(三江"超市化菜市场"门店外景)
四、第二曲线:安鲜冷链集配中心,从零售商到区域供应链服务商
被市场忽视最深的,是安鲜(宁波)冷链集配中心的试运行。该项目采用"自持物业+专业运营"模式对外租赁,已签订13.19万平方米、租期5年的仓库租赁协议,正从"自己用"走向"区域冷链基础设施运营商"。上半年固定资产较年初大增52.08%,正是项目转固的标志——折旧短期压制利润,但冷链资产一旦对外放量,收入结构将从单一零售毛利升级为"零售+租金+供应链服务"三元驱动。开海季期间,淘宝闪购联合三江等连锁商超上线"第一网梭子蟹",订单量涨260%——线上平台的流量入口,也在主动接入三江的供应链。
图片来源:搜狐网《开了二十年,萧山这家超市关门了》报道配图(三江门店实景)
五、展望:错杀修复的三步走
往后看,逻辑链是清晰的三步:第一步,盒马终止的低基数效应在2026年下半年报表中自动消化,业绩同比拐点出现;第二步,全部门店调改完成后单店盈利能力修复,社区生鲜基本盘利润率回升;第三步,安鲜冷链对外运营放量+下沉市场消费政策持续加码,估值从"传统商超"切换到"区域民生消费基础设施"。当前公司市值仍贴着净资产运行,手握90万会员和浙江社区入口的三江购物,是一只典型的"利空出尽+政策催化+资产重估"三线共振标的。错杀的坑有多深,修复的空间就有多大。
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。