大消费回暖+名字叫百货,生意是静安寺商圈的"包租婆",一块被市场遗忘的稀缺筹码
一、揭开底牌:半年利润2507万,投资收益占了九成
很多人第一眼看到"上海九百",以为这是一家卖百货的零售股。打开2026年半年报,答案完全相反:上半年公司营业收入4322.53万元,归母净利润2507.38万元(同比+5.4%),净利率高达58%——这个利润结构不属于零售,属于"收租+参股分红"。上半年投资收益3744.72万元,其中联营企业上海久光百货贡献1738.97万元、上海九百城市广场贡献1315.74万元。公司真实的商业模式,是守着静安寺商圈两处黄金资产——久光百货与九百城市广场的股权,外加中华老字号"正章洗染"和静安的自有物业,做一门几乎不耗本钱的生意。
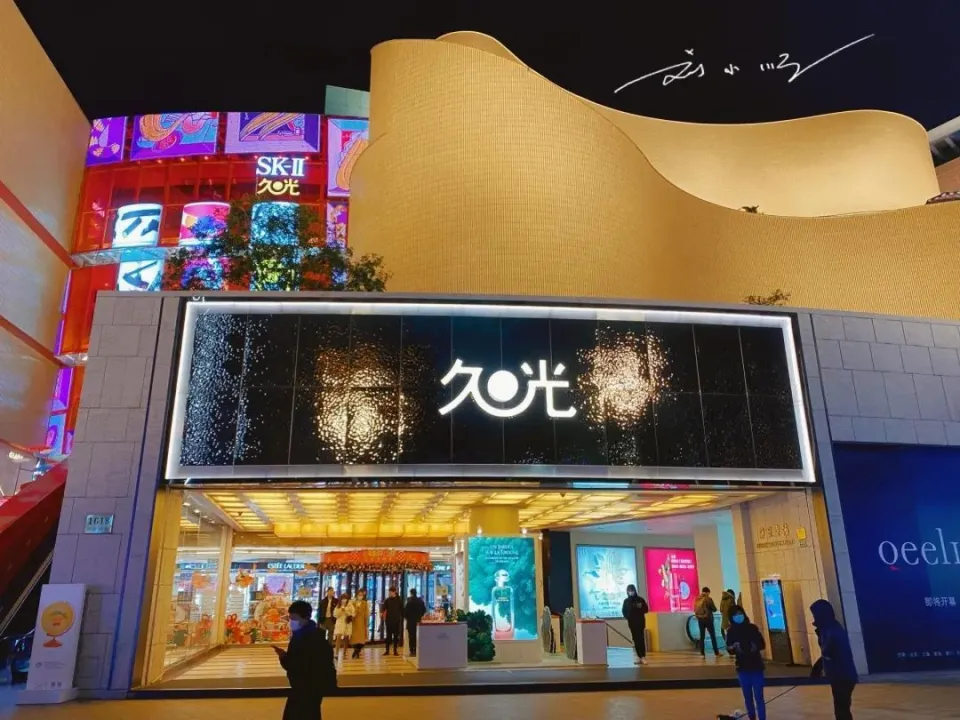
图片来源:腾讯新闻《上海静安寺"最老牌"的高档商场,地铁直通大门口,已成著名地标》配图
二、压舱石:资产负债表干净得像一张白纸
2026年半年报里有一个数字格外扎眼:资产负债率仅8.04%,每股净资产3.88元,归母净资产15.55亿元。这是一家几乎没有债务的公司——赚到的钱不用还银行,分红回报股东才是它的归宿。上市以来累计分红3.93亿元、融资仅5.53亿元,分红融资比0.71。对比A股同类的商业物业标的,这种"零杠杆+商圈核心资产"的资产负债表,是避险资金最喜欢的压舱石形态。
三、核心看点:大消费回暖,久光百货是静安寺商圈的"流量入口"
公司最值钱的一张牌,是联营企业上海久光百货——静安寺商圈的地标性高端百货,地铁直通商场,是上海老牌高档商场中的流量天花板。2026年上半年,久光为九百贡献权益法利润1738.97万元,联营账面价值升至11.35亿元(期初9.61亿),半年增值超17%。随着服务消费、首店经济持续被政策点名,上海商圈的客流与租金弹性正在回归——久光的每一次回暖,都会通过权益法利润直接落进九百的利润表。中报同时披露,全资子公司九百中唐已在酒类业务基础上拓展经营领域,老字号"正章洗染"持续数字化转型,消费+服务的双轮在同时转动。
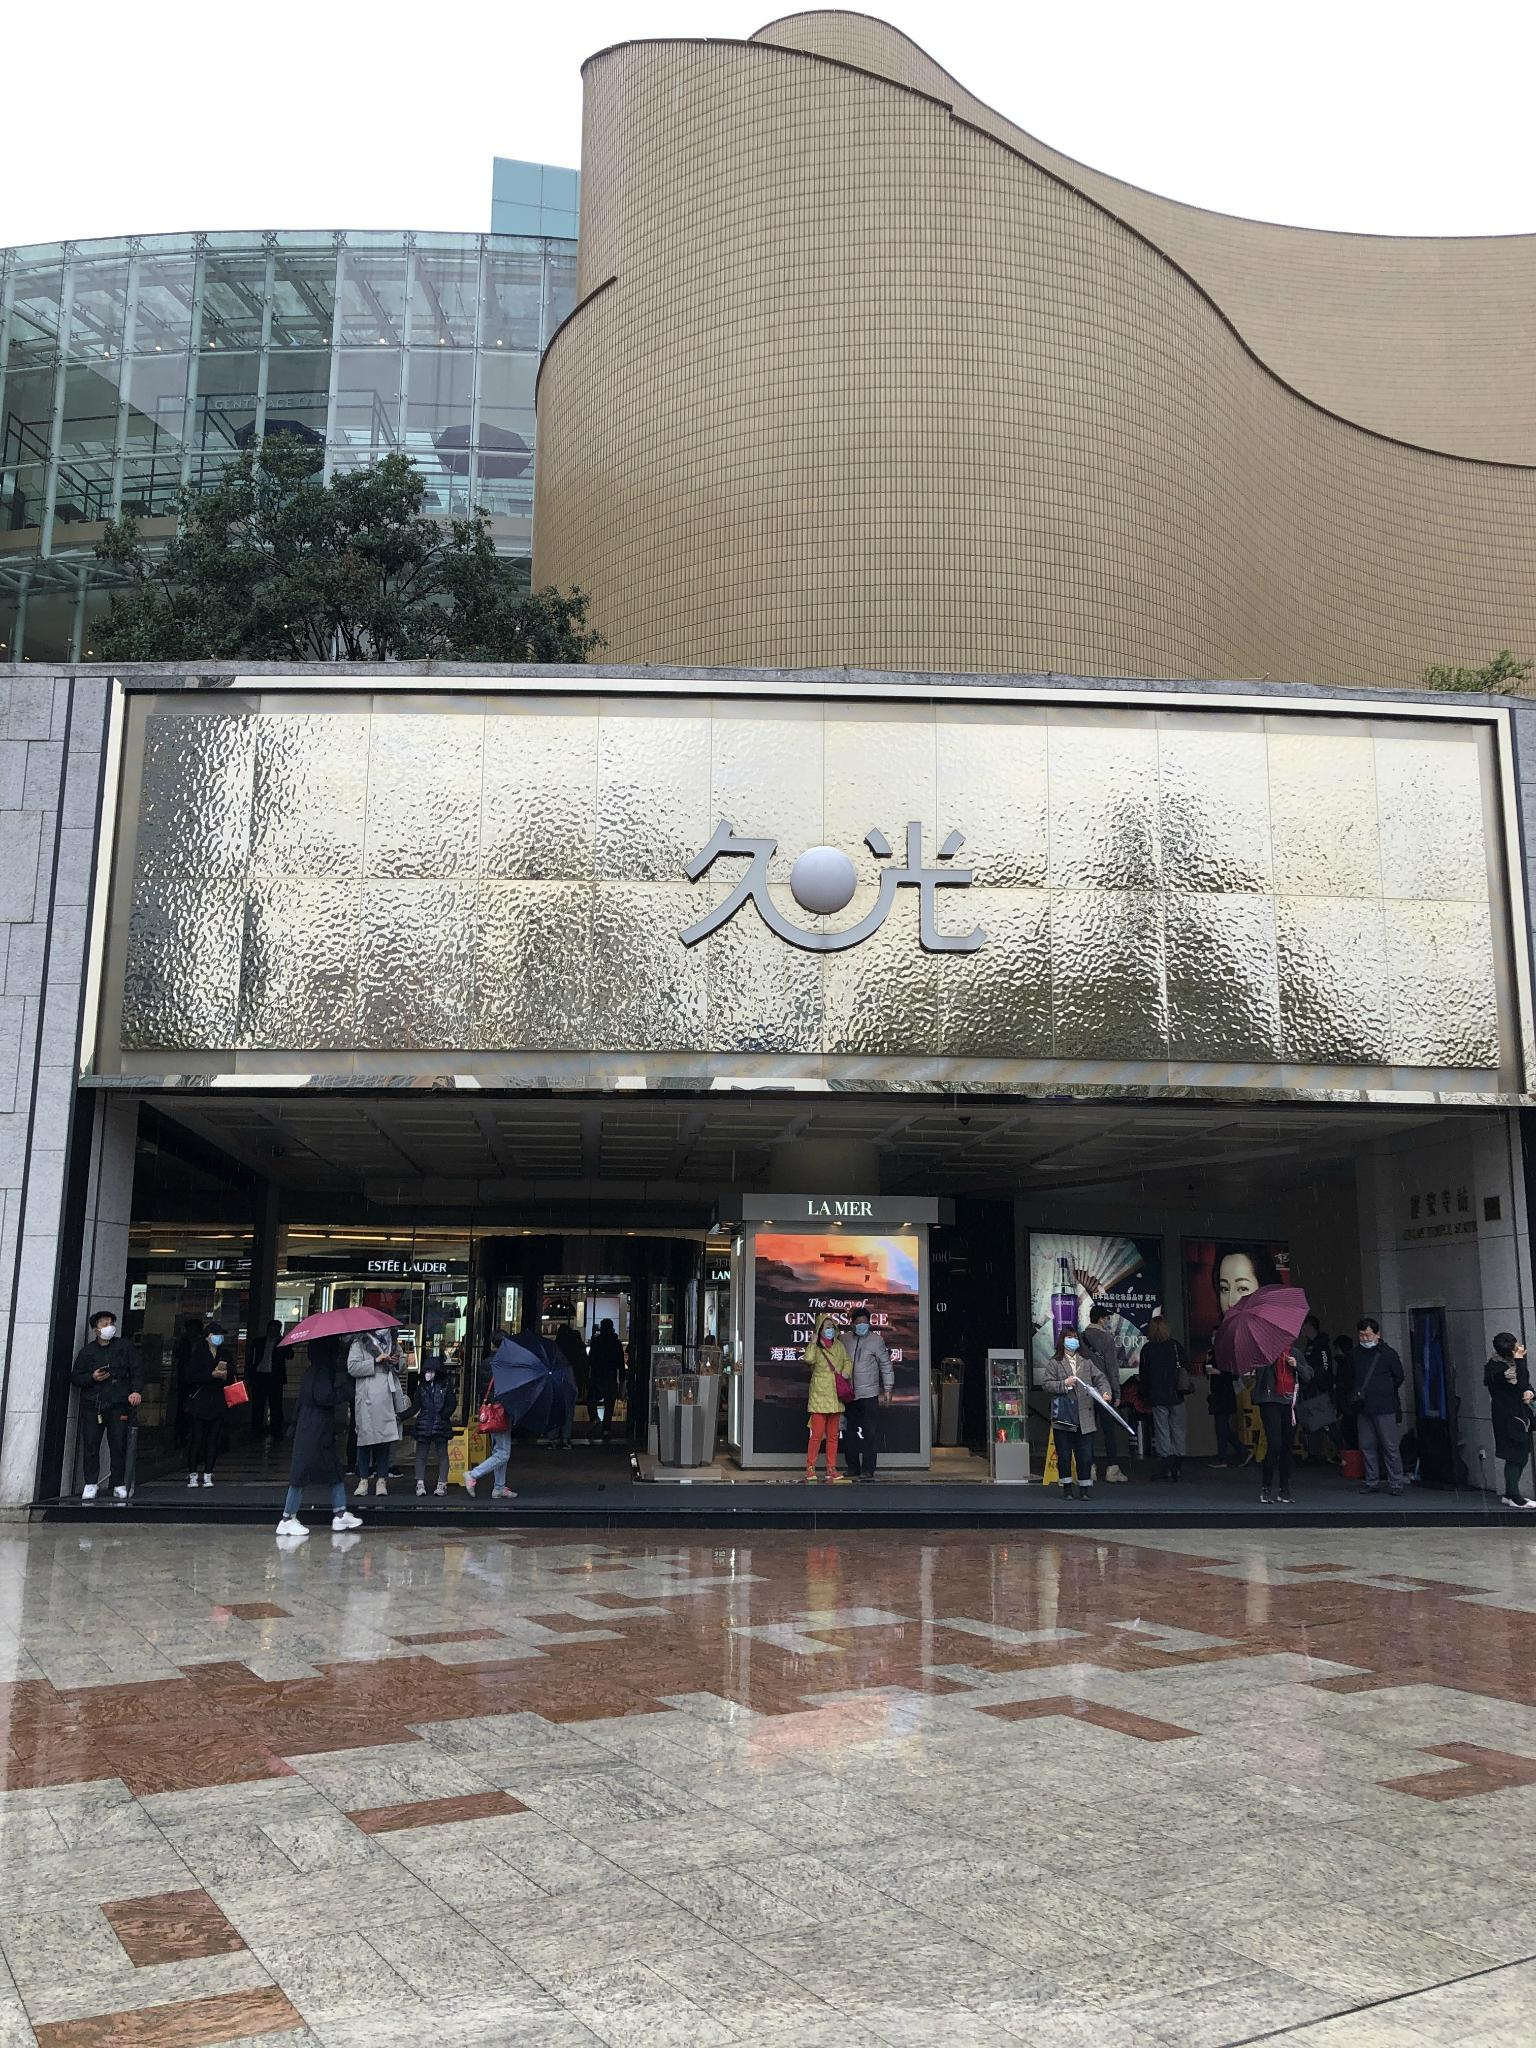
图片来源:去哪儿旅行网用户实拍(久光百货上海店外景)
四、暗线催化:上海国资资产运作的想象空间
上海九百股份有限公司的控股股东为上海九百(集团)有限公司,实控人指向静安区国资体系。当前上海国资改革进入深水区,同类静安区上市平台近年动作不断——核心商圈物业、老字号品牌、参股商业地产的组合,正是国资资产整合最喜欢的标的形态。若集团层面有资产注入、物业划转或老字号混改的动向,九百作为唯一的上市平台,是绕不开的承接方。这是报表里看不到、但聪明资金一直盯着的一层期权。
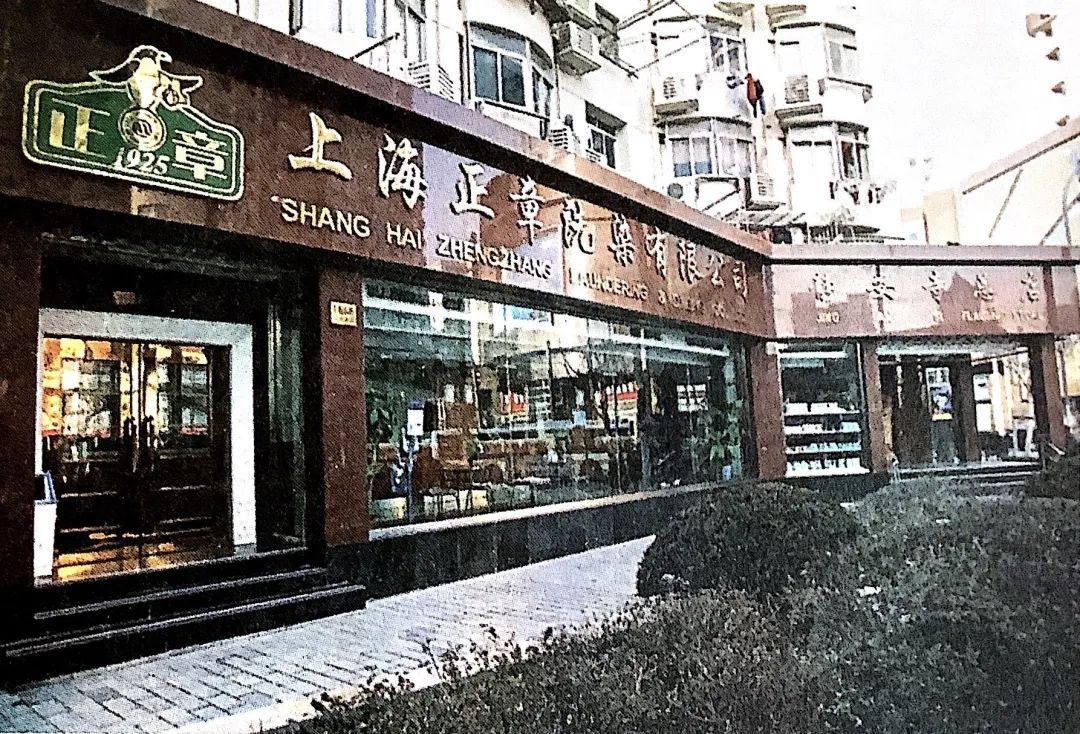
图片来源:解放日报《据说老一辈静安人都知道:"83315"是什么?》配图(正章洗染门店)
五、展望:稀缺筹码,静等风来
展望下半年,逻辑链清晰:大消费政策持续加码→上海商圈客流与租金回暖→久光、九百城市广场权益利润抬升→老字号与酒类业务提供边际弹性→国资运作提供事件催化。当前公司总市值仍趴在净资产附近,PB约1倍出头,持有一篮子静安寺核心资产外加一张国资期权,下行有净资产托底,上行有消费贝塔与改革阿尔法双击。在全市场追逐高弹性题材时,这种"商圈压舱石+国资暗线"的稀缺筹码,恰恰是被遗忘的价值洼地。
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。