2026-07-26子公司银漫矿业发生事故,采矿及选矿尾矿系统停产 短期重大利空。银漫矿业是公司的核心资产,国内第二大锡精矿生产商 。停产直接导致公司锡、银产量下滑,2026 年上半年矿产锡产量已同比减少 23.2% 。复产时间尚不明确,是当前压制股价的核心因素。2026-08-29发布 2026 年半年度报告,业绩超预期增长 短期重大利好。上半年实现归母净利润 22.63 亿元,同比大幅增长 184.42% 。主要驱动力为银、锡产品价格同比大幅上涨(上半年锡均价同比+51%,银均价同比+84.2%)及并表宇邦矿业带来的银产量增加(+20.4%) 。
9月3日盘前最新消息,兴业银锡银漫矿业选尾系统复产
短期投资逻辑一览
核心催化:银漫矿业复产预期。 这是当前最直接、最重要的短期逻辑。银漫矿业是公司的利润核心,7 月底因安全事故停产是当前股价的核心压制因素 。市场正密切关注其复产进展,一旦公司公告复产,将消除短期最大的经营不确定性,市场对公司产销量的悲观预期将得到修复,有望带来估值和盈利预期的双重修复。锡价在供给紧张和低库存下的上涨弹性。 供给端扰动不断,缅甸复产不及预期,印尼出口受限,导致全球锡供给持续偏紧 。同时,沪锡和伦锡库存均处于低位 。随着"金九银十"传统旺季来临,下游补库需求可能加剧现货紧张,推动锡价进一步上涨。兴业银锡作为国内第二大锡精矿生产商,将直接受益于锡价上涨 。宏观预期转向,利好银、锡价格。 市场普遍预期美联储本轮加息周期已结束,明年将进入降息通道 。美元信用和美债问题的讨论也利好黄金、白银等贵金属的避险和货币属性 。流动性预期的改善将同时提振白银和工业金属锡的价格,兴业银锡作为银、锡双龙头,将享受双重价格红利。长期逻辑(1-3年的逻辑)明确的产能高增长路径,成长性突出。 兴业银锡未来 2-3 年有三大核心增长项目,将驱动产量翻倍式增长 。银漫矿业二期扩建: 采选产能提升近 80% 至 297 万吨/年,预计 2028 年底试车 。摩洛哥 Achmmach 锡矿: 新增 1 万吨/年锡金属产能,预计 2027 年底投产 。宇邦矿业 825 万吨改扩建: 亚洲第一大单体银矿的扩产将持续巩固公司在白银市场的龙头地位 。核心跟踪指标:银漫二期及摩洛哥 Achmmach 锡矿项目的建设进度公告。"白银+锡"双轮驱动,卡位贵金属和 AI 新材料两大高景气赛道。白银: 作为亚洲第一大白银企业 ,受益于贵金属的金融属性和光伏、电子等工业需求的长期增长 。锡: 作为"算力金属",是 AI 服务器、先进封装等领域不可或缺的电子焊料核心材料 。AI 带来的需求增量为锡赋予了新的成长逻辑,而全球锡资源供给长期受限,供需格局持续向好 。纯矿山业务模式带来极高的盈利弹性。 兴业银锡专注于上游采选环节,不涉及低毛利的冶炼加工,因此毛利率远高于同行(年均毛利率约 53%,显著高于锡业股份等) 。这种高杠杆的业务模式意味着在金属价格上涨周期中,其利润增速会远超收入增速,盈利弹性巨大,是金属牛市中的高弹性品种。2026 年上半年净利润 184% 的增速就体现了这一点 。
兴业银锡 (000426.SZ) 投资逻辑深度解析:资源为王,双金属超级周期下的价值重估
在当前全球宏观经济动荡、货币信用体系重构以及能源转型加速的背景下,贵金属与战略工业金属正迎来史诗级的“超级周期”。兴业银锡作为国内白银与锡资源的双巨头,正处于基本面质变与产能爆发的历史性拐点。
一、 宏观 Beta:银、锡双金属超级周期共振
1. 白银:货币属性与工业属性的强共振 当前宏观环境下,白银兼具降息宽松周期中的金融避险属性,以及光伏、AI基础设施高增带来的工业属性。白银已连续五年呈现结构性短缺,随着隐性库存的不断消耗,供需缺口持续放大,价格中枢正步入长周期的上行通道。
2. 锡:算力金属的崛起与供给端硬约束 锡被誉为“电子工业的胶水”。从需求端来看,AI算力基础设施带来显著的边际增量,预测2025年AI数据中心用锡量将达0.9万吨,占行业需求的2.3%左右。从供给端来看,缅甸佤邦复产不及预期、印尼加征出口关税提案以及刚果金等主产区的疫情风险,导致供给持续处于紧张状态全球显性及隐性库存处于历史极低水位的背景下,锡价中枢有望长期维持高位。
二、 内生 Alpha:优质资源版图与产能跨越式扩张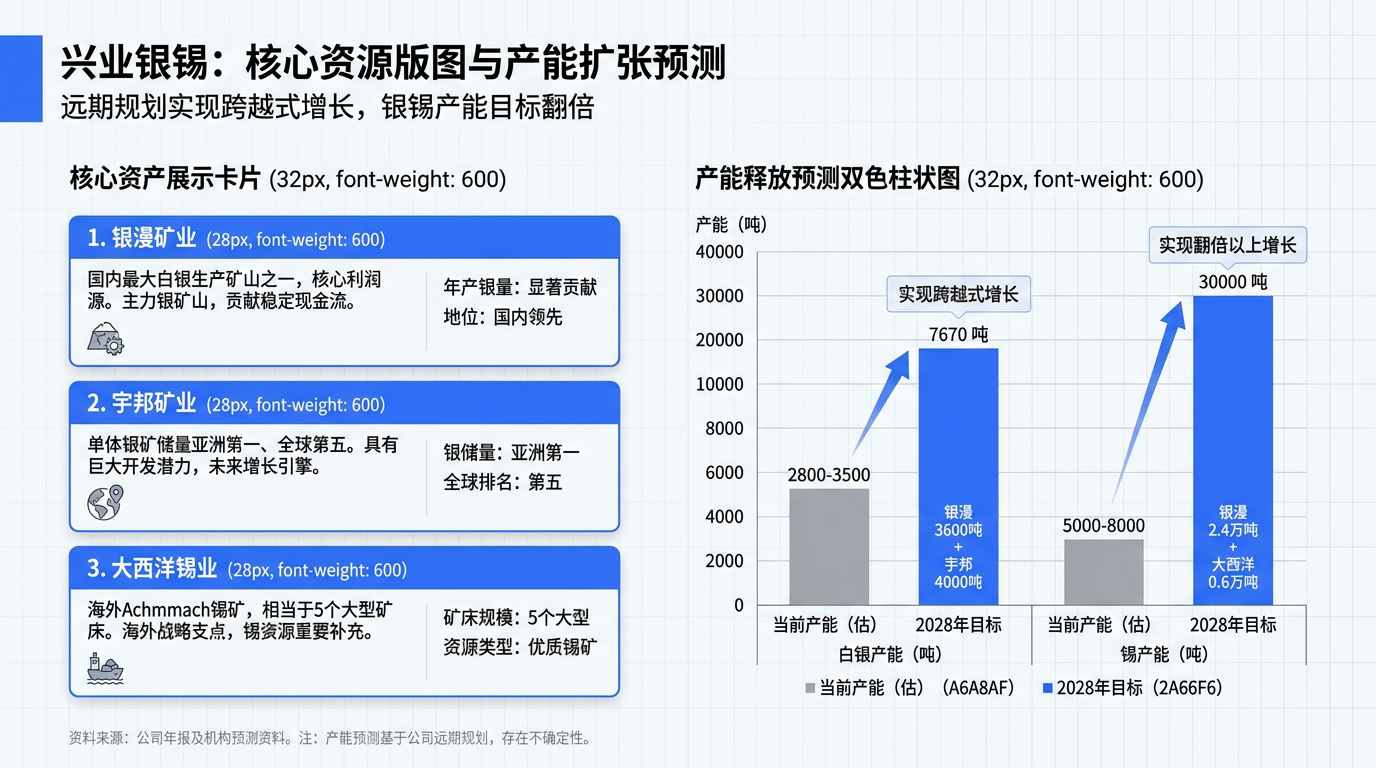
1. 手握世界级稀缺矿产资源兴业银锡已形成国内无可匹敌的银、锡双核心主业资源禀赋。
银漫矿业:国内最大的白银生产矿山之一,具有极高的盈利能力与产销壁垒。宇邦矿业:成功并购后大幅增厚资源底盘,其单体银矿储量位居亚洲第一、全球第五。大西洋锡业:践行全球化布局,其持有的摩洛哥Achmmach锡矿体量相当于5个国内大型矿床,极大丰富了公司的战略储备。2. 步入产能集中释放期 随着核心矿山扩产项目的推进,公司业绩弹性即将爆发。银漫二期扩建工程(产能由165万吨/年跃升至297万吨/年)叠加锡石浮选工艺突破,加之宇邦扩建及海外项目投产。至2027-2028年,公司白银产量有望达7670吨,锡产量有望从当前约9000吨飙升至30000吨,实现200%以上的跨越式增长。
三、 财务与壁垒:极致成本与强劲的盈利质量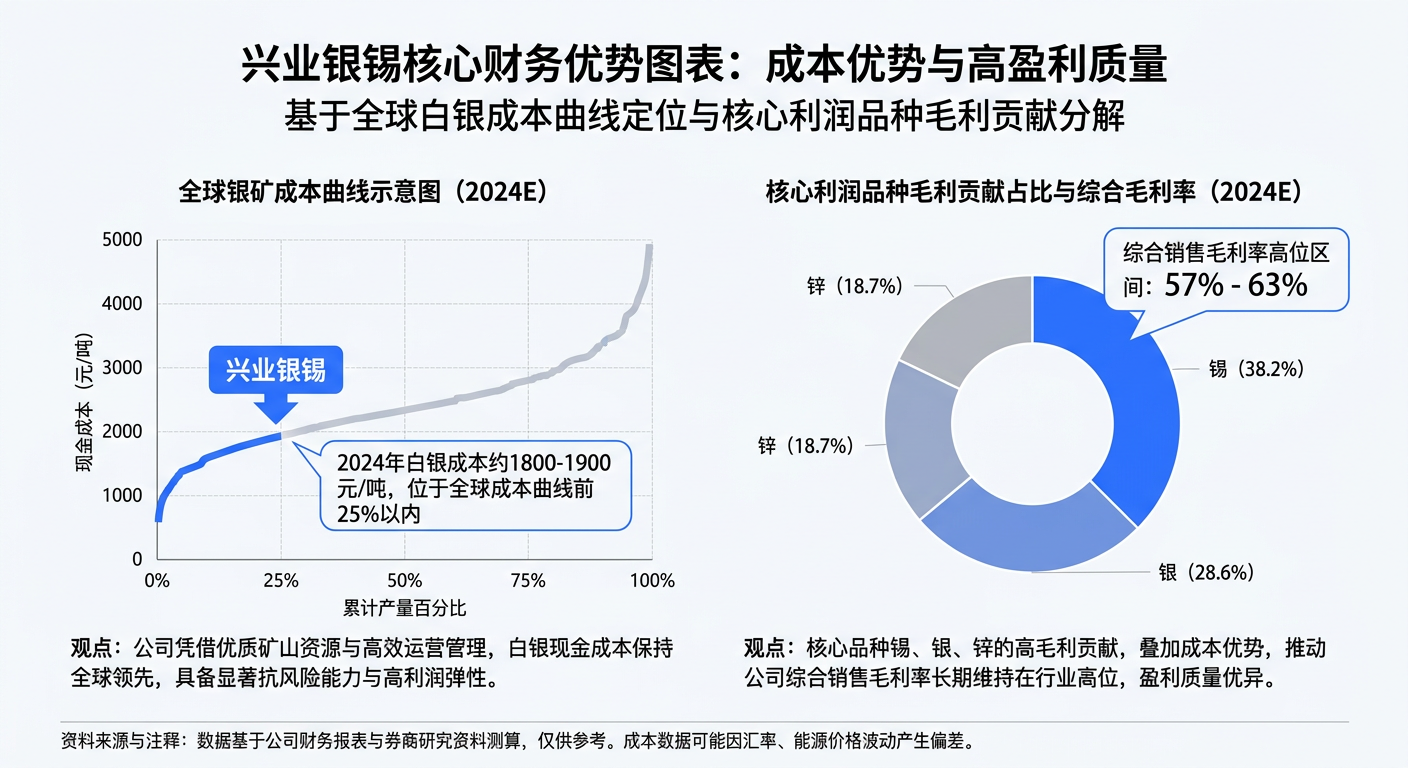 复制下载
1. 绝对的成本优势与高毛利率 公司依托优质的矿石品位与选矿技术壁垒,构建了极深的财务护城河。2024年,公司白银的开采成本控制在1800-1900元/吨左右,处于全球成本曲线前25%以内的极低水位。在财务表现上,公司综合销售毛利率长期保持在57%至63%的高位。从产品结构看,锡、银及锌产品合计贡献了超85%的毛利。在资源价格上涨的通道中,极低的固定成本将为其带来巨大的利润向上弹性。
2. 经营现金流强劲,历史包袱出清 公司主要产品销售采取款到发货模式,经营现金流状况极为健康,抵御周期波动的能力较强。此外,随着近期大股东债务展期问题获得信达资产规模约37亿元信托计划的支持,悬在公司层面的资金利空因素基本出清,公司得以轻装上阵,聚焦主业发展。
四、 估值重塑:安全边际与向上空间兼备在银锡双主业进入项目扩建与外延扩张共振的全新阶段,市场目前尚未完全将公司远期翻倍的产能增量与巨大的储量内含价值(NAV估值)计价。作为具备科技属性溢价的稀缺资源白马,随着白银与锡价格在超级周期中持续演绎,兴业银锡正面临“业绩兑现+估值拔高”的戴维斯双击机遇,中长期配置价值凸显。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。