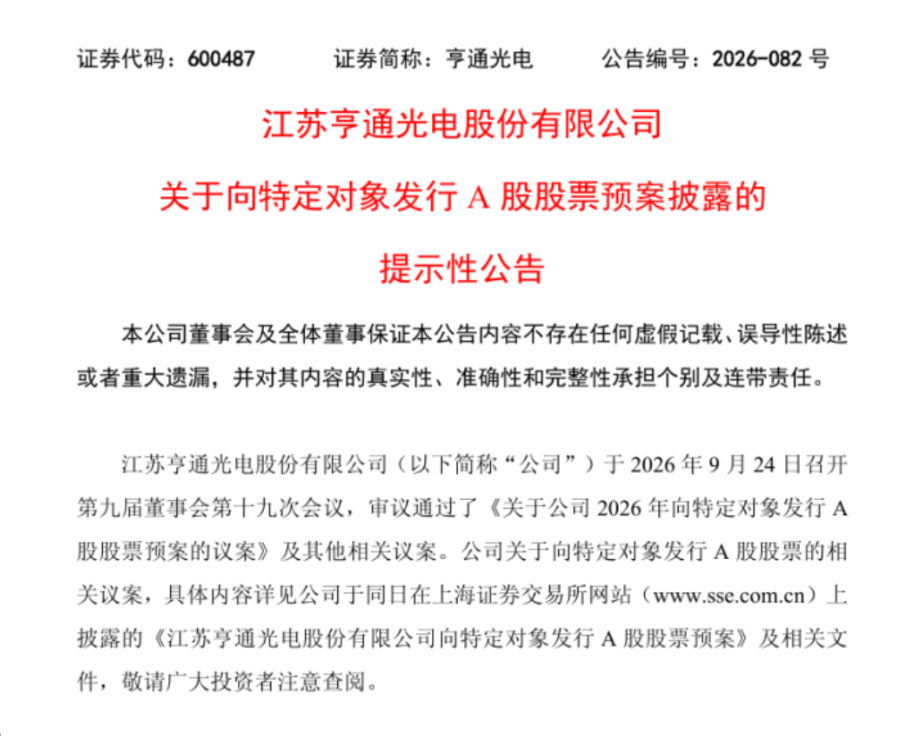
9月24日,亨通光电盘后披露《向特定对象发行A股股票预案》,拟向不超过35名特定对象发行A股股票,募资总额不超过66.36亿元,投向光通信与能源互联两大主业共八个项目,并补充流动资金。

核心逻辑
1|AI 把光纤的价值锚,从"芯公里"抬到了"接口位"
早些年衡量一家光纤企业,看的是拉了多少芯公里、卖了多少吨光棒。CPO 与 NPO 架构起来之后,光引擎要塞进封装里,光纤阵列(FAU)的耦合精度、耐温等级、纤芯间距成了硬指标。价值量开始向精密加工环节迁移,卖"材料"和卖"接口",是两种生意。
2|空芯、多芯、保偏三条特种光纤同步进入工程化阶段,卡点是交付而不是指标
实验室指标已经跑出来了,真正难的是把样品变成十万芯公里级别的稳定交付。这中间隔着大尺寸光棒、拉丝良率、长期可靠性验证三道关口。
3|深远海风电把海缆从配套件抬成决定项,产能与装备的到位时点直接决定交付半径
离岸距离一拉长,海缆的电压等级、单根无接头长度、敷设船的载缆量,共同决定了项目能不能落地。制造能力和施工能力必须同时具备。
一、行业现状:卡脖子环节到底在哪▪️ 环节一:高纯石英与光棒
光纤的起点是光棒,光棒的起点是高纯石英材料。这一层长期由少数境外厂商主导,本土企业在提纯工艺与批次一致性上仍在追赶。亨通这次在内蒙古投的 800 吨/年光棒、1200 吨/年高端光学石英材料,指向的就是这一层。
▪️ 环节二:CPO 专用 FAU
普通可插拔模块用标准型光纤阵列就够,CPO 不行。光引擎与交换芯片封装在同一基板,FAU 要耐受 200–300 摄氏度封装温度,纤芯间距要从常规 127μm 密排到 100μm 以内,还要做 90 度弯角。这道工艺门槛把玩家筛得只剩少数几家。
▪️ 环节三:特种光纤的工程化
空芯光纤衰减已做到 0.03–0.08dB/km 区间,多芯光纤芯间串扰做到 -50dB/100km。指标不差,但单棒长度、长期可靠性验证、规模化良率仍是待跨越的关口。当前空芯试点正由百公里向千公里延伸。
▪️ 环节四:深远海施工装备
据行业公开讨论,全球深海施工船舶资源稀缺,难以匹配大型海缆项目的快速交付需求,这在一定程度上制约了产能释放与项目落地节奏。船的载缆量与水深能力,直接划定了开发边界。
二、公司实锤:九个项目拆开看亨通光电 9 月 24 日晚披露定增预案,募资不超过 66.36 亿元,对应项目总投资 93.66 亿元,共九个投向。
▍光通信板块(拟投募资 31.48 亿元)
▪️ 新一代光纤研发及生产|总投资 8.82 亿元,募资 7.58 亿元,建设期 24 个月
规划产能:多芯光纤 80 万芯公里/年、超低损多芯光纤 10 万芯公里/年、保偏光纤 3 万芯公里/年、空芯光纤 10 万芯公里/年、多模光纤 250 万芯公里/年。
▪️ 内蒙古光学高端光学新材料|总投资 10.41 亿元,募资 8.62 亿元,建设期 26 个月
规划产能:光纤预制棒 800 吨/年、高端光学石英材料 1200 吨/年、光纤 600 万芯公里/年。主体为内蒙古亨通光学材料有限公司。
▪️ CPO 先进封装研发|总投资 3.00 亿元,募资 1.96 亿元
覆盖硅光设计、光纤耦合、封装结构、热管理、高速电信号与可靠性测试。
▪️ 亨通数据智联通信|总投资 8.14 亿元,募资 2.81 亿元
建成后形成年产 5000 万芯公里 MPO 用高密度光缆的生产能力。
▪️ AI 先进光互联|总投资 13.03 亿元,募资 10.51 亿元,建设期 36 个月
规划新增 FAU 产能约 6300 万片/年,配套 V 型槽加工、MT 插芯组装与光纤阵列组装能力。
▍能源互联板块(拟投募资 14.98 亿元)
▪️ 亨通(揭阳)海洋能源互联项目|总投资 15.86 亿元,募资 6.44 亿元,建设期 48 个月
地点广东揭阳惠来前詹镇临港产业园,形成年产 300 公里海底电缆、150 公里海底柔性软管及约 200 套附件的产能。
▪️ 万吨级深远海敷设船|总投资 6.00 亿元,募资 4.69 亿元,建设期 20 个月
拟建造 1 艘,载缆量约 1.7 万吨,备案作业水深 500 米以内,服务海上风电海缆及海洋油气管缆敷设,目标市场覆盖国内与海外区域。
▪️ 亨通智能制造产业基地|总投资 8.50 亿元,募资 3.85 亿元,建设期 36 个月
地点江苏常熟,配置 6 条高压电缆生产线,新增高压电缆年产能 2000 公里。
▍补充流动资金 19.90 亿元
▍已披露的技术与经营进展
▪️ 空芯光纤:2026 年半年报口径衰减低至 0.04dB/km,9 月公开演讲口径为 0.036dB/km,区间 0.03–0.08dB/km;累计供货超 6727 芯公里,已中标中国电信西部信息中心枢纽互联工程空芯混合光缆采购项目,中标项目覆盖国内三大运营商。
▪️ 多芯光纤:芯间串扰低至 -50dB/100km,芯间距误差控制在 0.1μm;与中国移动联合启动的 S+C+L 波段超低损大有效面积多芯光纤项目已落地。
▪️ 保偏光纤:裸纤直径控制精度 ±0.1μm,应力区对称度 0.2μm 以内;9 月光博会发布 CPO/NPO 特种光纤品牌 PMFSen,适配 400G–1.6T 高速光互联。
▪️ 高密度光缆:MPO 系列产品已于 2025 年进入华为、阿里巴巴等头部数据中心客户场景;纤芯数达万级的柔性光纤带光缆进入展示阶段。
▪️ 经营数据:2026 年上半年营收 420.26 亿元、归母净利润 31.20 亿元,已超过 2025 年全年的 26.80 亿元;2023 年至 2025 年营收由 476.22 亿元增至 668.55 亿元。2026 年上半年研发投入 14.85 亿元,累计授权发明专利 1620 项。
三、为什么偏偏是现在:三道锁锁一|需求结构的锁
高盛在光学网络研究中的测算显示,CPO 相关市场规模 2026 年约 10.24 亿美元、2027 年约 248.40 亿美元、2028 年约 708.81 亿美元;其中光引擎与 FAU 同期由 8.64 亿美元增至 438.58 亿美元,光纤光缆与 MPO 由不足 1 亿美元增至 159.65 亿美元。盘子扩张的同时,价值量向精密耦合与特种介质迁移。
锁二|供给节奏的锁
特种光纤从研发向批量生产过渡,需要产线、工艺、检测体系同步到位。据公告表述,大尺寸多芯光棒及相关拉丝技术仍需通过研发试验继续提升制造效率与良率。产能建设期普遍在 24–36 个月,现在不投,两年后接不住订单。
锁三|工程能力的锁
五年规划纲要首次明确规范有序推进深远海风电开发,设定 2030 年海上风电累计并网装机 1 亿千瓦以上、五年净增 5300 万千瓦以上的目标;新增装机中 60% 以上属深远海项目。据央视新闻此前报道,高端海缆新增需求将超过 5000 公里。券商测算国内海缆市场规模 2025 年约 70 亿元、2026 年约 96 亿元、2030 年约 240 亿元。制造端扩产之外,敷设船这类装备的建设期也要 20 个月,必须提前动手。
四、相关企业(产业链位置梳理,非推荐)▍材料端
▪️ 长飞光纤|光棒—光纤—光缆一体化能力完整,保偏光纤已进入 CPO/NPO 相关供应链环节,特种光纤品类齐全。
▪️ 菲利华|高纯石英材料与石英制品制造,产品同时覆盖半导体与光学场景。
▪️ 石英股份|高纯石英砂提纯能力,主要面向光源、半导体坩埚等用料。
▪️ 中天科技|光棒光纤光缆与海缆、工程总包形成完整链条,海洋与通信两块业务相互支撑。
▍精密器件端
▪️ 天孚通信|FAU 与光引擎无源器件的批量交付能力较强,是 CPO 连接方案的重要配套方。
▪️ 太辰光|MPO 连接器与光纤阵列、ELS 模组的制造经验积累较久。
▪️ 仕佳光子|PLC 芯片与光纤阵列具备自制能力,上游芯片与器件一体化。
▪️ 光迅科技|硅光芯片与光模块自研,垂直整合程度较高。
▪️ 中际旭创、新易盛|高速光模块与光引擎出货规模居前,客户覆盖国内外头部云厂商。
▪️ 源杰科技|高功率 CW 激光器方向投入较早,面向高速光互联场景。
▍能源互联端
▪️ 东方电缆|500kV 交流及 ±525kV 柔直海缆技术成熟度与资质完备度居前,海洋装备与工程运维业务同步扩张。
▪️ 中天科技|直流海缆由 ±160kV 逐级推进至 ±500kV,海缆研发—制造—敷设—总包链条完整。
▪️ 振华重工、润邦股份|海工装备与起重类船舶建造能力,受益于深远海施工需求。
▪️ 万马股份|高压海缆绝缘材料在建产能,指向 110 千伏及以上材料环节。
▪️ 大金重工|塔筒管桩与深远海风电装备出口业务占比较高。
国内海缆环节已形成东方电缆、中天科技、亨通光电三家为主的格局,三家国内市场占有率合计超过 80%;全球具备 ±500kV 柔直海缆制造能力的企业仅 5 家,中国占 3 席。110 千伏及以上高压绝缘材料约 75% 的市场份额仍依赖进口,是下一个待补的环节。
风险提示▪️ 本次发行尚需股东会审议、上交所审核并取得中国证监会同意注册的批复后方可实施,推进节奏存在变数。
▪️ 募投项目存在实施进度、达产时间、产能消化不及预期的可能,行业周期波动与市场竞争加剧均可能影响项目收益。
▪️ 空芯光纤的长期可靠性验证、产业链成熟度、单棒长度仍是待跨越的关口,商用节奏需持续观察。
▪️ CPO 在数据中心交换机端的渗透率推进节奏、良率爬坡速度,均会影响 FAU 与特种光纤的需求兑现时点。
▪️ 原材料及能源价格波动、海缆招标价格竞争,可能压缩新增产能的盈利空间。
▪️ 文中行业测算数据来自第三方公开研究,统计口径存在差异,不构成对公司经营结果的判断。
利益披露:笔者在本文撰写期间未持有文中提及公司的任
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。