第一部分:🧠主线题材卡
题材一:🛡️ 中美科技反制 / 无人机出口管制 / 光模块进口限制 / 关键材料安全
① 事件逻辑
今天最重要的外部变量,是中美科技摩擦从芯片、AI模型,继续扩散到无人机、光模块、认证检测、办公设备、钨废料和回收电池材料。
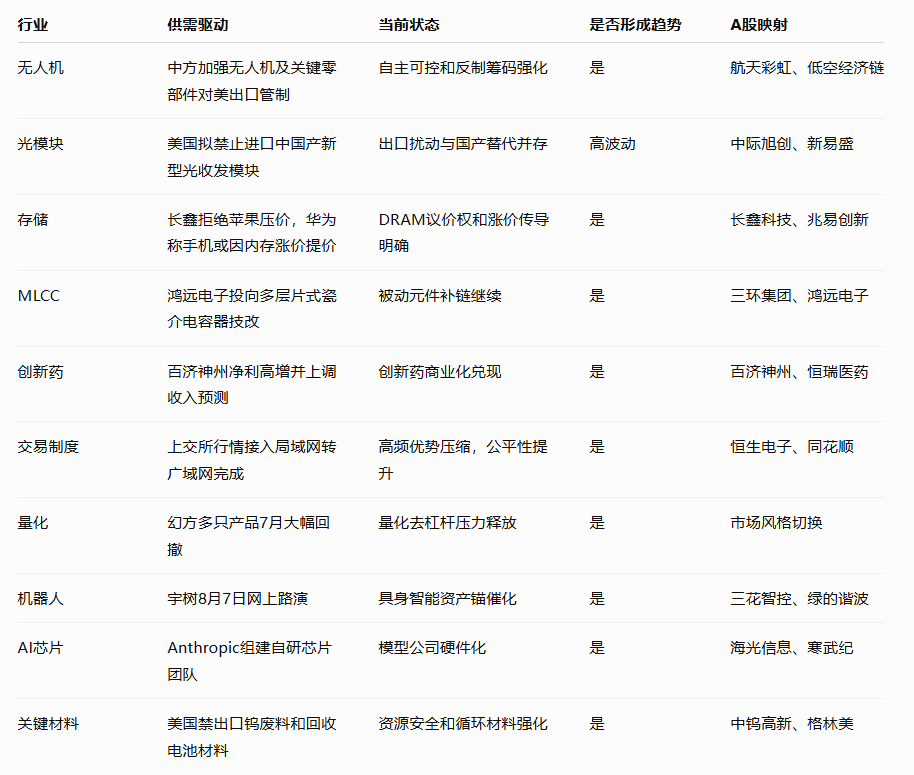
商务部对美方系列涉华措施实施反制,包括加强无人机及关键零部件、相关技术对美出口管制,将部分美国实体列入反制清单,并对进口打印复印办公设备发起国家安全调查。AP报道也提到,中方措施包括对无人机及相关技术出口进行逐案审核、限制部分美国实体与中国交易等内容。
同时,美国方面据称正在起草限制中国产新型光收发模块进口的规定,目标直指数据中心高速光互连环节。相关报道提到,光收发模块主要用于数据中心内部高速光纤数据传输,美国官员希望年内公布并实施,但方案仍可能被修改或搁置。
这条线的本质不是单一制裁,而是:AI基础设施、安全认证、数据中心硬件、无人系统、关键资源正在进入“安全边界重划”阶段。
② 供需推演
这条线属于外部限制升级 + 国产自主可控 + 供应链安全重估。
需求端来自国家安全、军民融合、低空经济、数据中心、AI算力、机器人、办公信息安全、关键材料储备。美国限制光模块,本质上是把数据中心互连设备纳入AI基础设施安全范围;中方加强无人机出口管制,则说明中国在无人系统及其关键零部件上也具备反制筹码。
供给端的重点在几个位置:
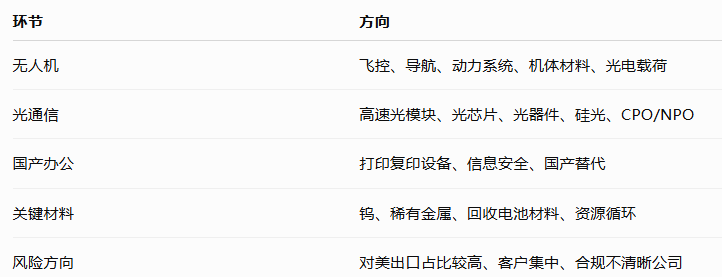
第一,无人机与低空经济:飞控、导航、传感器、动力系统、机体材料、光电载荷。
第二,光模块与数据中心互连:高速光模块、光芯片、光器件、光纤阵列、硅光、CPO/NPO。
第三,检测认证与办公设备:打印复印设备、固件安全、信息安全、国产替代。
第四,关键材料:钨、回收电池材料、稀有金属、循环资源。
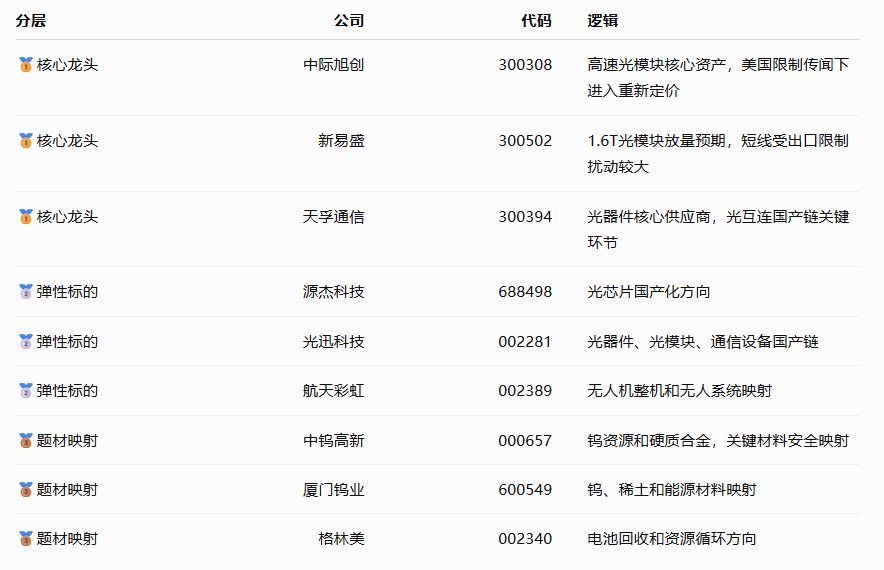
不过这里要注意,光模块限制不是简单利好。如果美国真正限制中国产新型光模块进口,短期会扰动相关公司海外收入预期;但中期会强化两条路径:非美市场拓展 + 国内算力基础设施国产化采购。
结论:
今天科技安全线的核心路径是:中方反制 → 无人机出口管制 → 美国拟限中国光模块 → 光通信自主可控 → 数据中心国产供应链 → 钨与电池回收材料安全。
③ 最受益细分
④ 基本面龙头标的
⑤ 周期判断
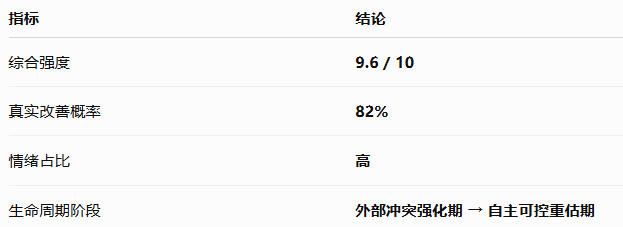
当前处于外部冲突强化期 → 自主可控重估期。
这条线短线情绪会很强,但持续性取决于两个问题:美国限制是否真正落地,以及国内是否出现对无人机、光模块、国产办公设备、关键材料的政策和订单承接。
⑥ 综合评估
题材二:💾 长鑫议价权 / DRAM涨价 / 手机涨价 / 存储与MLCC补链
① 事件逻辑
今天半导体最硬的变量,是长鑫存储议价权和存储涨价继续被验证。
据报道,苹果曾试图与长鑫存储商谈更低DRAM采购价格,但长鑫坚持报价不低于三星和SK海力士,甚至更高,原因包括华为、小米等本土企业已通过长期合同锁定长鑫产能。
华为余承东也提到,内存高昂涨价,后续手机可能大规模涨价,否则原价格下会亏损销售。这个信号很重要,因为存储涨价已经从上游报价,传导到手机终端厂商的成本压力。
海外端,闪迪2026财年Q4营收89.6亿美元,同比增长372%,并批准140亿美元股票回购;西部数据Q4收入也高于预期,并给出下一季度收入指引。
② 供需推演
这条线属于真实涨价 + 国产存储议价权提升 + 终端成本传导。
需求端来自AI服务器、AIPC、AI手机、智能座舱、消费电子、显卡、数据中心和企业级存储。AI算力持续吃掉高端DRAM、HBM、NAND和企业级SSD产能,导致消费端、手机端、PC端也开始承受涨价压力。
供给端的问题在于:
第一,先进存储扩产慢;
第二,国产DRAM产能已被本土大客户锁定;
第三,终端厂商如果不涨价,毛利会被压缩;
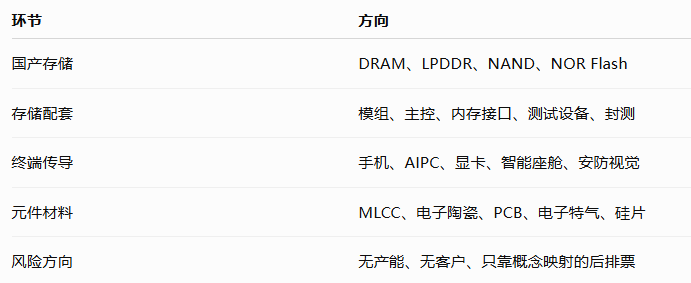
第四,存储涨价会继续外溢到主控、模组、测试、封测、PCB、MLCC和电子材料。
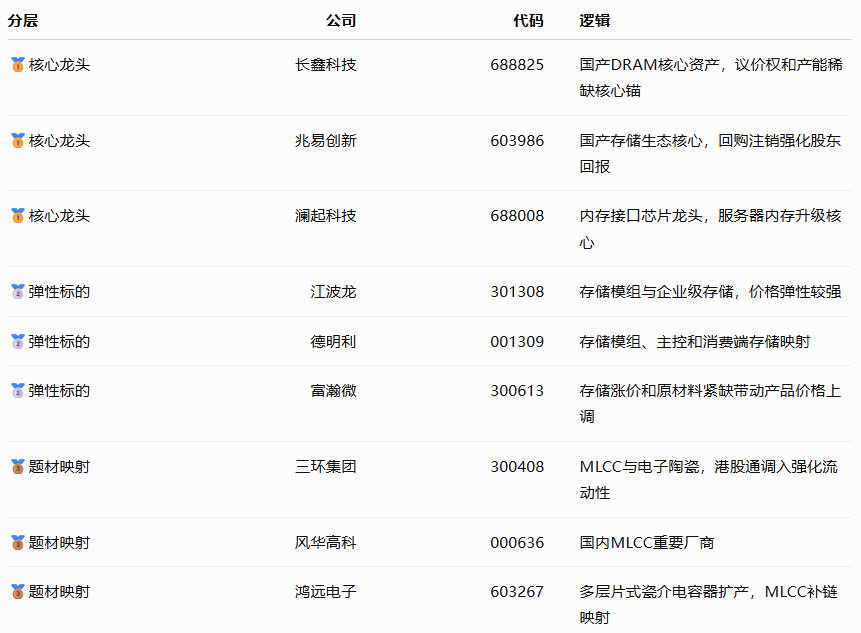
长鑫拒绝苹果压价,本质上是国产存储第一次出现比较清晰的卖方议价权。以前市场讲国产替代,多数是“低价替代”;现在逻辑变成“产能稀缺 + 本土客户锁定 + 报价不让步”。这对国产半导体资产定价是很大的变化。
结论:
存储主线仍然是今天最硬的基本面方向。短线最强路径是:长鑫议价权 → DRAM涨价 → 手机/PC涨价 → 存储模组/主控/测试设备 → MLCC和电子材料补链。
③ 最受益细分
④ 基本面龙头标的
⑤ 周期判断
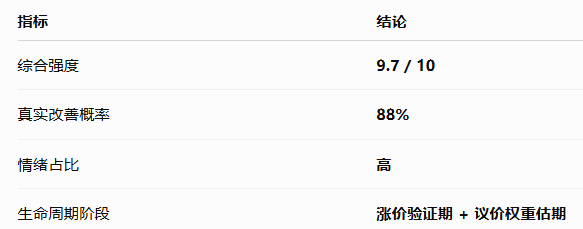
当前处于涨价验证期 + 国产议价权重估期。
产业端很强,但交易端已经不低。后续重点看存储涨价是否继续反映到业绩、终端厂商是否正式涨价、长鑫产能和客户结构是否进一步被验证。
⑥ 综合评估
题材三:📈 交易公平改革 / 量化去杠杆 / ETF生态 / 资本市场强监管
① 事件逻辑
今天资本市场线的新增变量,不是单纯“资金流入”,而是交易公平与高频量化生态重塑。
多位业内人士称,上交所交易行情接入方式从局域网切换到广域网线路已于7月31日完成,深交所预计也将很快落地。此前报道提到,交易所机房内交易行情接入方式统一变更为广域网线路,原局域网线路于7月底关闭,相关调整被解读为符合公平公正原则。
同时,幻方量化多只产品年内收益转负,9只产品7月单月跌幅超过20%。这说明前期高频、量化、杠杆ETF、高波动交易在监管和市场波动下进入压力释放阶段。
② 供需推演
这条线属于交易制度公平化 + 高频优势压缩 + 中长期资金权重提升。
需求端来自ETF、公募、保险、社保、养老金、国资平台和长期权益资金。前几天已经看到ETF净流入、社保收益、回购增持等长期资金线索。现在交易系统接入方式规范化,会让资金更加关注基本面、流动性、分红回购、真实业绩,而不是纯速度优势。
供给端压力主要来自三类:
第一,高频量化策略优势下降;
第二,小票连板和弱映射题材被监管压制;
第三,部分交易拥挤方向出现回撤。
这对市场风格的影响是:
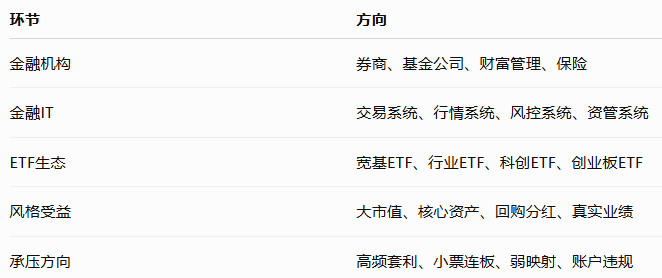
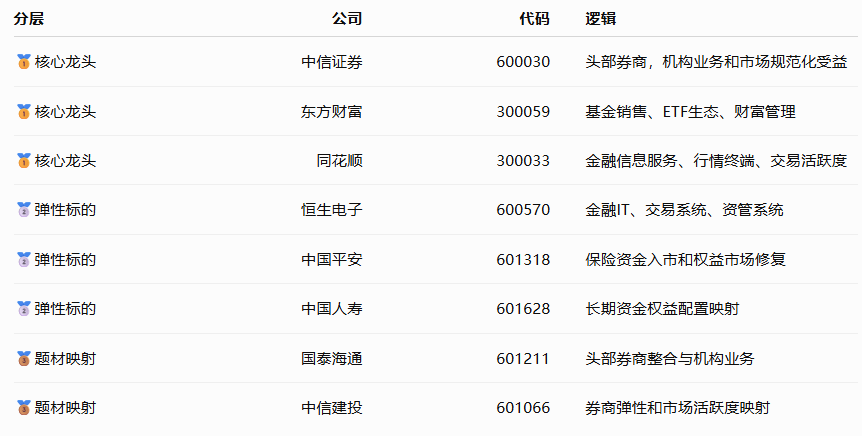
券商和金融IT不是简单利好,而是进入“规范化、透明化、公平化”的制度周期;核心资产、ETF、分红回购、真实业绩公司更容易获得资金承接;纯情绪小票和高频套利方向压力会加大。
结论:
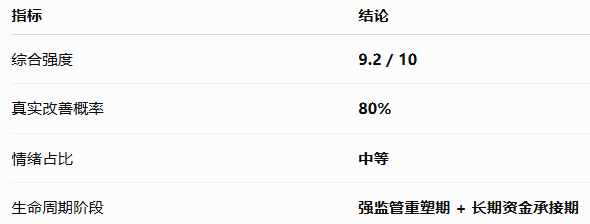
资本市场线今天的核心是“强监管提升公平性”。短线看券商、金融IT、ETF生态;风格上更利好核心资产、回购分红、真实景气、长期资金能够理解的方向。
③ 最受益细分
④ 基本面龙头标的
⑤ 周期判断
当前处于强监管重塑期 + 长期资金承接期。
后续要看深交所线路切换、券商自律文件、量化产品净值修复、ETF资金是否延续流入。
⑥ 综合评估
题材四:💊 百济神州业绩高增 / 创新药商业化 / 医药景气修复
① 事件逻辑
医药线今天继续有硬业绩验证。
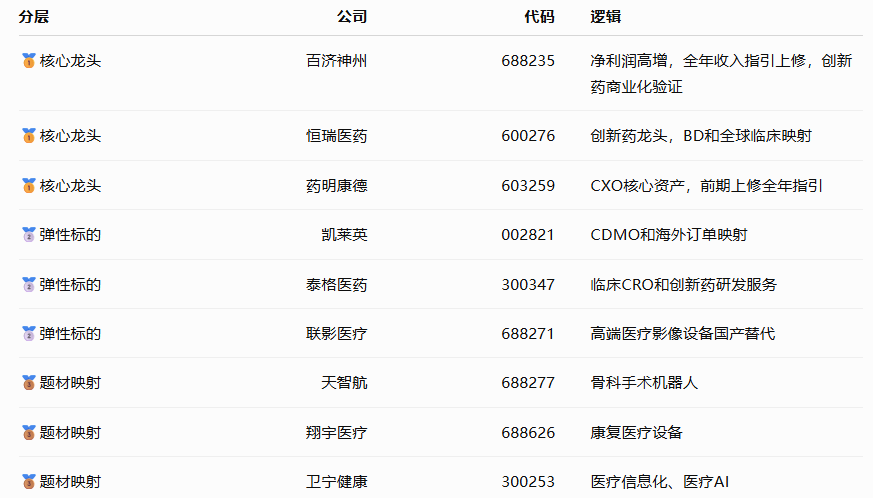
百济神州公告,上半年净利润32.71亿元,同比增长627%,同时将2026年营业收入预测上调至449亿元—462亿元。这个信号和前几天药明康德上调全年指引形成连续验证:创新药和创新药产业链正在从估值修复,进入收入、利润和指引上修阶段。
在健康中国、集采常态化、医保控费的背景下,医药板块内部会继续分化。普通仿制药还在价格压力里,但创新药、全球商业化、BD出海、CXO、高端器械、医疗AI正在获得更强的产业确认。
② 供需推演
这条线属于创新药商业化兑现 + 医药结构性复苏。
需求端来自肿瘤、自免、慢病、老龄化、全球新药研发、海外市场销售和中国创新药出海。百济神州的意义在于,它不是单纯靠概念估值,而是靠产品销售和全球商业化能力证明创新药公司可以真正盈利。
供给端的分化很清晰:
第一,具备全球商业化能力的创新药龙头;
第二,能做BD出海和全球注册的创新药平台;
第三,受益创新药研发投入恢复的CXO;
第四,高端医疗器械、医疗AI、手术机器人、康复医疗。
结论:
医药线今天可以继续看作低位景气修复方向。短线看百济神州、恒瑞、药明康德、CXO、创新药BD;中期看健康中国和医疗服务升级。
③ 最受益细分

④ 基本面龙头标的
⑤ 周期判断
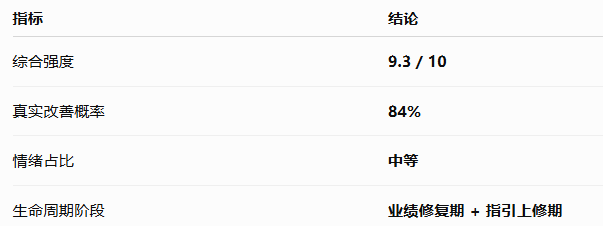
当前处于业绩修复期 + 指引上修期。
医药不是全面行情,而是创新药、CXO、高端器械和医疗AI的结构性行情。后续重点看更多创新药公司中报、BD订单、海外销售和全年指引。
⑥ 综合评估
题材五:🤖 宇树路演 / 自动驾驶联席会 / 机器人与具身智能
① 事件逻辑
宇树科技网上路演将于8月7日14:00—17:00举行,公开发行新股4044.64万股,管理层和保荐机构相关人员将参与路演。
与此同时,中国汽车工业协会宣布启动成立自动驾驶汽车产业发展联席会,推动自动驾驶产业安全、有序、规模化发展。机器人和自动驾驶本质上都在向同一条技术链靠拢:感知、决策、控制、执行、数据闭环和场景落地。
美国对先进机器人、无人机、光模块等方向的限制,也会强化机器人和具身智能的自主可控属性。
② 供需推演
这条线属于IPO资产锚 + 自主可控 + 场景规模化。
需求端来自工业巡检、物流仓储、商用服务、家庭陪伴、医疗康复、教育科研、自动驾驶、低空经济和军工特种场景。宇树上市会让市场重新寻找具身智能产业链的A股映射。
供给端瓶颈包括减速器、伺服、控制器、力传感器、视觉、触觉、灵巧手、电池、运动控制、世界模型和整机成本。自动驾驶联席会则说明车路云、L3/L4准入、数据闭环和产业协同会继续推进。
结论:
宇树路演前后,机器人链仍有较高关注度。短线看IPO热度和零部件扩散;中期看整机出货、场景订单、核心零部件国产化率。
③ 最受益细分

④ 基本面龙头标的

⑤ 周期判断
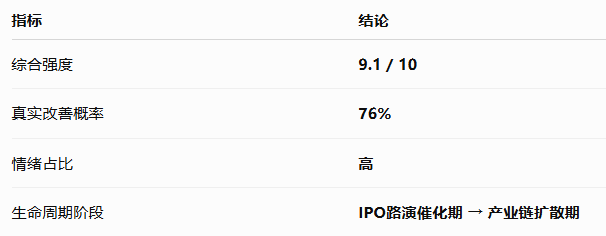
当前处于IPO路演催化期 → 产业链扩散期。
宇树路演和申购是短线时间锚,但后续持续性要看产业链公司有没有真实供货、订单和产品进展。
⑥ 综合评估
第二部分:🧩加更主题卡
加更主题一:🧠 Anthropic自研AI芯片 / 模型公司硬件化
Anthropic宣布组建内部芯片设计团队,为Claude模型开发定制AI芯片,并表示会继续采用多芯片策略,使用AWS、Google、英伟达、AMD等硬件。这个方向说明AI模型公司正在从“买算力”走向“共同设计模型与硬件”,本质是为了降低推理成本、提升性能和减少对单一芯片供应商的依赖。
核心映射:海光信息、寒武纪、中科曙光、工业富联、澜起科技。
强度:8.6 / 10
阶段:模型公司硬件化前段
加更主题二:🌐 港股通调入 / MiniMax、立讯精密、三环集团
港股通调入MINIMAX-W、立讯精密、三环集团,会提高相关公司港股流动性和南向资金关注度。MiniMax对应国产大模型,立讯对应苹果链和AI硬件终端,三环对应MLCC和电子陶瓷。短线更多是资金面催化,中期还要看业绩和订单。
强度:8.1 / 10
阶段:流动性催化期
加更主题三:💱 人民币升值 / 汇率稳定 / 外资风险偏好
人民币对美元升破6.75关口,并刷新近年高位。人民币走强有利于外资风险偏好、A股资产定价和进口成本,但对部分出口企业利润率可能形成压力。当前更偏宏观资金面支撑变量。
强度:7.8 / 10
阶段:汇率修复期
加更主题四:🌾 农村分布式可再生能源 / 充电基础设施
国家能源局强调推动农村分布式可再生能源规模化开发利用,扩大农村充电基础设施覆盖。这个方向是新型电力系统的基层落点,利好分布式光伏、储能、充电桩、配网改造和县域能源数字化。
核心映射:特锐德、国能日新、南网科技、阳光电源、金盘科技。
强度:7.7 / 10
阶段:基层能源设施建设期
第三部分:🌍全球供需与涨价追踪
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。