市场还在把恒生电子当"卖金融软件的"定价——营收负增长、前瞻PE约30倍。但它的券商核心交易系统市占率约50%、公募投资管理系统85%-90%,是金融IT里收入利润质量最高的一档;AI数据服务(MCP订阅)接入机构5月200家、7月300家,年费制/订阅收入占收入大头。主业是确定性极高的现金流生意,新业务正在长出"数据平台"的骨架,估值却按最保守的软件公司定价。
数据来源:恒生电子2025年报/2026一季报/2026半年报预告、东吴/中金/国泰海通/华创/申万宏源研报、证券日报
📌 核心结论速览
一、先看大账本:收降利增,市场看到的和公司做的不一样
2025年年报:
营业收入 57.83亿元(-12.13%)——市场盯着这个数字说"衰退"归母净利润 12.31亿元(+18.01%),扣非10.13亿(+21.46%)毛利率71.0%、净利率21.3%、ROE 13.33%、经营现金流10.67亿(+22.91%)单看Q4:净利+29.83%,利润拐点初步显现2026上半年预告:
营收21.44亿(-11.64%),但合同订单同比两位数增长、合同负债+10%——收入先行指标已反转,归母净利2.62亿(+0.69%),扣非+9.3%;剔除一次性土增税支出后经营现金流+1.7亿为什么"收降利增"? 公司主动收缩了银行理财系统、票据、数据中台等非核心低效产品线,把资源聚焦到财富科技、资管科技等核心赛道。营收下降是"瘦身",利润增长是"增肌"。利润确认高度集中在下半年(2025年H1仅占全年21%),H2订单转收入才是重头戏。
二、主业基本盘:中国金融市场的"系统底座"恒生电子的产品覆盖券商、基金、银行、保险、信托全链条,核心系统集中在三个方向:
🟦 证券交易系统(经纪/财富科技)
UF3.0:新一代券商核心交易系统,市占率约50%,覆盖招商证券、中信建投等头部券商,2025年新签约20余家;支持每秒千万级交易、核心延时低于1微秒极速交易、经纪业务系统覆盖80%的证券公司🟩 资管投资系统(资管科技)
O45:公募基金投资管理系统市占率85%-90%,覆盖90%以上公募基金及券商资管;保险投资交易系统份额约90%,TA登记过户、估值清算系统市占率超80%——每一只公募基金的申赎背后,几乎都有恒生的系统在跑🟨 银行与运营Summit资金交易系统(收购后自主化改造,2025年通过工信部全栈信创测评):银行理财子系统市占率75%
新一代TA、估值、运营管理产品2025年新签客户270多家2025年分业务收入:财富科技13.20亿(毛利率73.19%)、运营与机构12.66亿(77.99%)、资管科技12.57亿(78.43%)、数据服务3.52亿(62.46%)、创新业务4.90亿(77.56%)。整体毛利率71%,客户留存率长期保持95%以上(市场研究口径),年费制服务占收入大头。
这类生意的特征:客户替换系统成本极高、监管对稳定性要求极严,一旦上线、长期留存。主业是确定性很高的现金流来源,为第二曲线提供弹药。
三、AI数据服务:从"卖数据库"到"卖数据订阅"(重点章节)📈

3.1 痛点:大模型不懂金融数据
大模型落地金融,第一道坎是"取数":传统金融数据库按"人查询"设计,口径不统一、接口复杂,大模型直接调用容易出现取数错误(幻觉)或调用失败。恒生2025年报里有一句原话——"过去,数据库的设计初衷是服务于人类,未来数据的'主要消费者'可能主要是AI。"
3.2 答案:AIDB + 数据地图MCP恒生子公司恒生聚源(金融数据服务25年,服务近千家机构)做了两件事:
AIDB(AI友好型数据库):按大模型取数逻辑重构数据结构,覆盖3000多个精细化金融指标。在某头部城商行投顾智能体项目(联合阿里云千问、百炼、蚂蚁数科)中,取数准确率95%以上,服务数千万级C端用户数据地图MCP(标准化数据接口服务):把股票、基金、债券、财务、行情、研报公告、宏观、产业链数据封装为标准接口,智能体即插即用式调用,配套个股诊断、智能选股、盘后分析等Skills能力
3.3 进展:300家机构接入,增速在加快接入机构:2026年5月200+家(阿里云金融创新峰会)→ 7月300+家(证券日报)——两个月新增100家生态:入驻阿里云(云市场、百炼MCP广场、点金FinX)、腾讯云(WorkBuddy、SkillHub、ADP精选推荐)、百度云产品:聚源数据库上线200+ API;与阿里云达成AI全栈合作(千问金融行业解决方案、超级智能体计划)
收入:2026Q1数据服务收入+29%,"AI带来的数据采购需求开始体现"(东吴证券)
3.4 商业模式的含义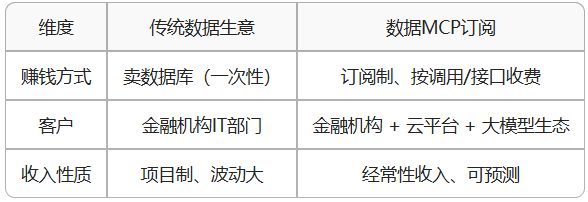
恒生收入以年费制/订阅服务为主(公司口径"年费制服务占收入大头"),数据服务毛利率62.46%(+4.13pct)。当收入的经常性比重持续上升,估值逻辑就存在从"软件实施"向"数据服务"切换的可能。 需要说明的是:数据服务2025年收入仅3.52亿、占比6%——这是期权,不是当期业绩。
四、估值:三个维度都不太匹配 ⚖️
4.1 跟同业比——龙头反而没溢价

注:恒生按2026E前瞻PE约30倍(券商一致预期,东吴32x/申万34x),同业为TTM口径——口径差异下恒生仍显著更低。
收入体量最大、毛利率最高、市场份额领先的龙头,估值却低于体量更小的宇信科技——估值与市场地位存在背离。
4.2 跟自己历史比——历史估值低位区间2021年高点115.8元 → 现价23.18元,回撤约80%PE处于历史估值低位区间(券商2025年9月测算约25%分位;不同机构口径测算存在差异,但均低于历史中枢)当前利润质量好于2021年:净利+18%、现金流+22.91%
4.3 跟商业模式比——估值锚可能滞后市场按"项目制软件公司"给约30倍;但年费制/订阅收入占大头+数据MCP+Agent API,收入结构中经常性收入比重在上升。如果这个趋势延续,估值锚有从"软件实施"向"数据服务"迁移的可能——这是预期,不是既成事实。
五、券商观点汇总
五家券商全部买入/增持/强推/跑赢行业,无一看空;目标价集中落在32-34.25元区间,较现价23.18元对应38%-48%上行空间。
六、催化剂:2026下半年,合规新规三连发 🗓️


金融IT的需求特性是"监管刚需"——政策落地,机构必须采购系统。这三部新规的落地节奏集中在未来四个月。
⚠️ 风险提示营收连续下滑是真实压力:2025 -12.13%、2026H1 -11.64%,"收缩"能否换来"增长",要看下半年订单转收入兑现
2026H1净利仅+0.69%:一季度投资收益1.33亿元、与归母净利1.39亿元基本相当,利润对投资收益依赖较高;扣非+9.3%,主业弹性尚未兑现
AI数据服务体量还小:2025年数据服务收入仅3.52亿(占比6%),MCP订阅从"机构接入"到"收入放量"需要时间
竞争:金证、顶点、宇信在细分领域追赶,互联网大厂在云层渗透
🎯 一句话总结恒生电子的估值锚切换逻辑:主业(交易系统市占率50%-90%、毛利率71%)是市场已经看见的;AI数据服务(MCP接入300+机构、年费制/订阅收入占大头)是市场还没定价的。 前瞻PE约30倍,同行里最便宜、远低于自身历史中枢、商业模式已经在变而估值没跟上——当9/30合规新规落地、H2订单转收入验证、数据订阅开始放量,估值与市场地位之间的背离,就是修复的空间。
本文仅为个人研究分析,不构成投资建议。数据来源:公司2025年报/2026一季报/半年报预告、东吴/中金/国泰海通/华创/申万宏源研报、证券日报。市场有风险,投资需谨慎。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。