本文相关信息仅供参考
①仪器仪表:AI数据中心网络向更高速率升级,高速PCB与连接器的测试频率要求大幅上台阶,矢量网络分析仪随之向更高频率、更多端口升级带动量价齐升;高阶PCB逐步全检打开增量空间,测算全检后市场规模约百亿元,国产厂商技术指标已对标海外龙头。
②玻璃基板:英伟达要求基板厂商两年内完成玻璃基板技术开发验证,导入进度明显早于市场预期;当前综合良率正处于量产关键阶段、产线建设中设备投资占比超七成,设备环节率先受益;行业2028年前后进入限量生产,重布线介电材料需求空间同步打开。
③铜基材料:高阶PCB带动电子级铜粉需求持续扩容,行业供需趋紧下加工费变相提价;这家铜基材料龙头有效产能行业领先、市占率超四成,液冷板业务由半成品供货向精加工延伸,2027年进入规模出货阶段。
*本文是对当日大涨公司进行研报深度复盘*
1、矢量网络分析仪:继续新词+1
(1)大涨题材:仪器仪表
前日写了优利德切入光模块测试仪器,股价近期连续大涨。
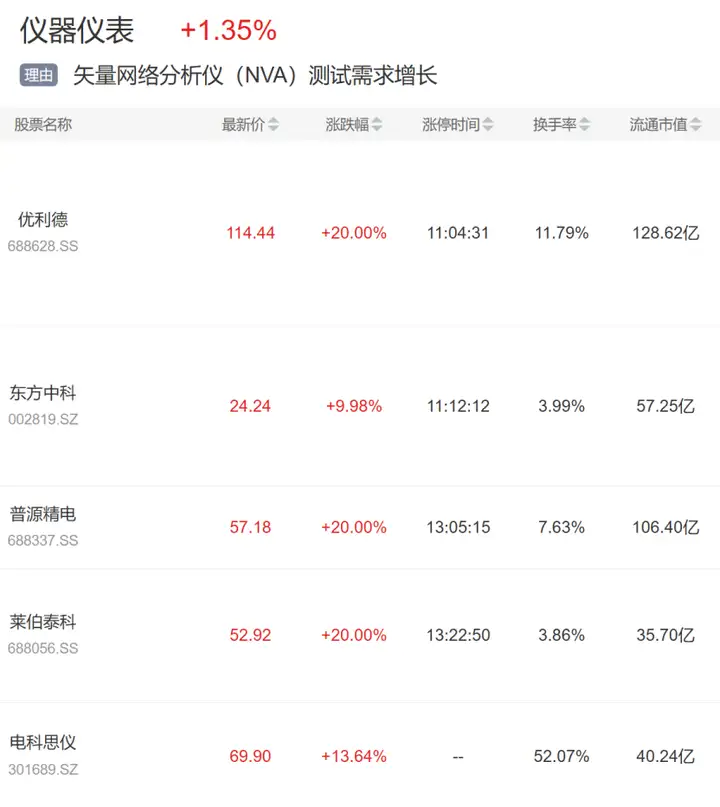
同时机构分析师又覆盖了一个整体行业——矢量网络分析仪(VNA),其是用于测量射频与微波器件电气网络参数的核心仪器,随着数据中心网络向800G、1.6T演进,高速连接器、线缆及高端PCB对信号完整性与良率管控的要求持续提高,带动VNA测试需求增长。
行情上,普源精电、电科思仪等大涨。
①矢量网络分析仪是测量射频与微波器件电气网络参数的核心仪器,通过比较入射波、反射波与传输波的幅度及相位,量化信号在器件里的失真与损耗,主要测驻波比、S参数、阻抗、回波损耗、插入损耗及群时延等指标。AI算力发展推动数据传输向更高速率升级,单通道SerDes速率向112Gbps、224Gbps演进,对传输损耗、阻抗匹配及串扰控制的要求进一步提高,据是德科技,224Gbps速率对应56GHz的生产测试和84GHz的研发测试需求,测试频率比上一代直接上了一个台阶,VNA随之向更高频率、更多端口及自动化方向升级,有望量价齐升。
②AI算力服务器中的PCB要求高频高速,层数增至20-30层以上时,高密度布线带来的介质损耗和导体损耗更严重,需要更高精度、更高性能的VNA测量;单板价值量上升,下游对良率与品质管控的要求持续提高。此前国内PCB领域的高端VNA均为是德、罗德等海外供应,伴随高阶PCB板逐步全检,67G+矢量网络分析仪需求量有望加速扩张,预计全检后市场规模100亿元左右,单台价格200-300万元左右。
③全球VNA市场2025年约9.01亿美元,2035年预计达12.75亿美元,复合增长率3.5%,稳步扩容。高端市场此前由是德科技、罗德与施瓦茨等海外龙头凭借硬件技术和客户绑定占据较大份额,国内企业持续突破:鼎阳科技产品频率范围覆盖9kHz-50GHz、动态范围135dB,即将推出搭载最新自研专用芯片的更高频率VNA;电科思仪新一代产品频率范围500Hz-120GHz、动态范围105dB@110GHz,技术指标可对标是德科技,并披露着手开发面向高速PCB板的自动测试系统;普源精电2025年推出VNA相关产品,频率范围5kHz-26.4GHz、动态范围127dB。
2、玻璃基板:各方发力了
(1)大涨题材:玻璃基板
京东方近日表示“玻璃基钙钛矿器件的中试线已建成,实现多场景出货,玻璃基封装载板已实现生产工艺通线,产品正在联合开发中”“未来一年将明确玻璃基封装载板量产线的投资计划。”
此外,由于HBM需要在有限厚度内堆叠多层DRAM芯片,随着堆叠层数不断增加,晶圆减薄技术与翘曲控制工艺的重要性随之上升,三星玻璃载板月需求量从去年的1万片增至今年的2万片,明年将进一步提升至5万片。
相比于其他材料,玻璃基板具有热膨胀系数低且可调节、低介电常数,低高频损耗和良好的超高频特性等优点。
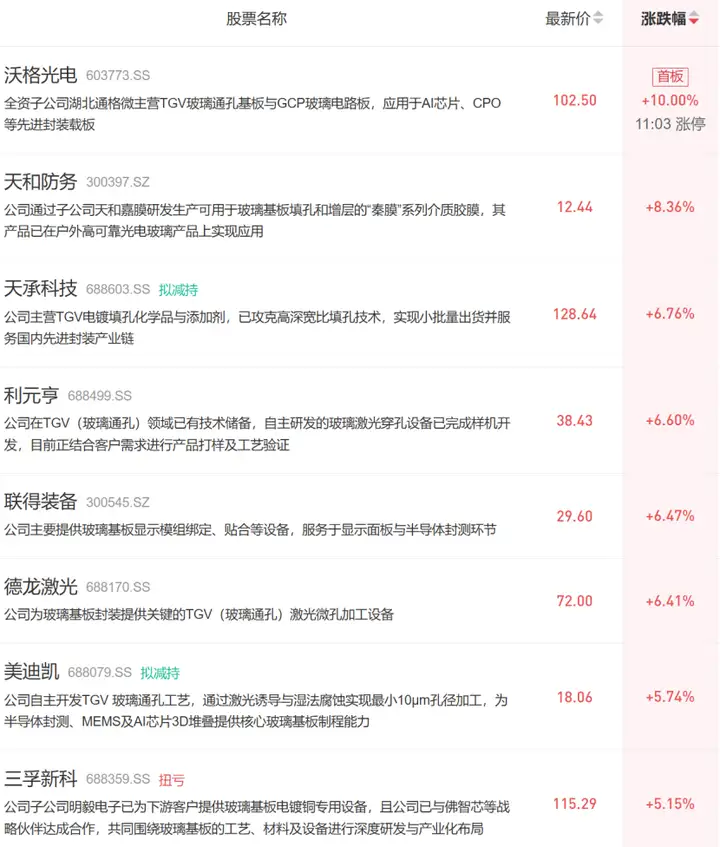
(2)研报深度复盘(中泰证券、国盛证券、光大证券、国泰海通):设备卡点先行
①根据韩国KIPOST报道,NV已要求日韩及中国台湾地区的基板厂商在两年内完成玻璃基板相关技术开发与验证,或于2028年前正式导入玻璃基板,明显早于此前市场预期。产业进程同步加快:三星电机已完成100×100mm、20余层玻璃基板客户交付,台积电等头部客户或正试样验证;新光电气已完成22层玻璃芯基板开发,高层数与高密度封装能力进一步验证;DNP的TGV通孔加工综合良率已稳定超过85%,中试线产品持续向客户送样;康宁联合群创、友达、正达加速布局面板级封装及玻璃芯基板。
②玻璃基板当前综合良率正处于75%向85%爬坡的量产关键阶段,设备决定良率及产业化进程,成为量产的核心卡点;产线建设中设备投资占比超70%,叠加全球扩产与国产化窗口,国内设备厂商有望率先受益于新增产能建设与设备导入需求。工艺上,TGV打孔和孔内金属化是玻璃基板制造的两大核心技术难点,主流方案为激光诱导改性+湿法化学蚀刻,对应飞秒激光加工和湿法刻蚀设备;孔内金属化涉及种子层沉积和铜电镀,后续还需实现表面平坦化。
③SEMI预计玻璃基板将于2028年前后进入限量生产阶段,2028-2040年期间市场规模复合增长率约为67.2%,对应2040年约130亿美元的市场空间,量产时间表逐渐清晰。行业扩容沿纵向性能升级、横向应用拓展推进:AI算力需求倒逼封装高密度、大尺寸升级,玻璃优异的高频、光学性能还在开辟射频封装、光互连等新赛道;依托大板面板式加工模式,玻璃基板能够实现大批量规模化生产,在提升互连密度与封装良率的同时摊薄单片生产成本。
④玻璃基板重布线环节的介电层需同时兼具精细图形化能力与优良的电学、热学性能,高密度互连推进下感光介电材料的应用有望增多,PSPI是其中主流品类之一,可用作再布线层及芯片缓冲、钝化层。海外厂商已取得较多研发进展,东丽发布的可光定义PI薄膜可同步完成微加工与通孔树脂填充并计划量产,富士胶片、杜邦亦有对应产品布局;国内企业已在显示用PSPI领域实现规模化量产,正加速向半导体先进封装延伸,多家公司已推进封装用PSPI的送样验证与产业化项目建设。
3、江南新材:一站式铜材料
(1)大涨题材:有色铜+PCB+液冷
公司为国内铜基新材料龙头,包括铜球+氧化铜粉+铜基散热片三大业务,下游主要是PCB、服务器液冷散热、光伏、复合铜箔、有机硅单体合成等。
例如PCB,行业使用氧化铜粉的产品主要为对线宽线距、镀层均匀性要求比较高的PCB产品上,包括HDI板、IC载板、FPC等高集成、高精密电镀铜领域。
液冷方面,铜冷板已逐步成为GPU/CPU散热标配,公司也在加大铜基散热片产品在服务器液冷散热市场的拓展。
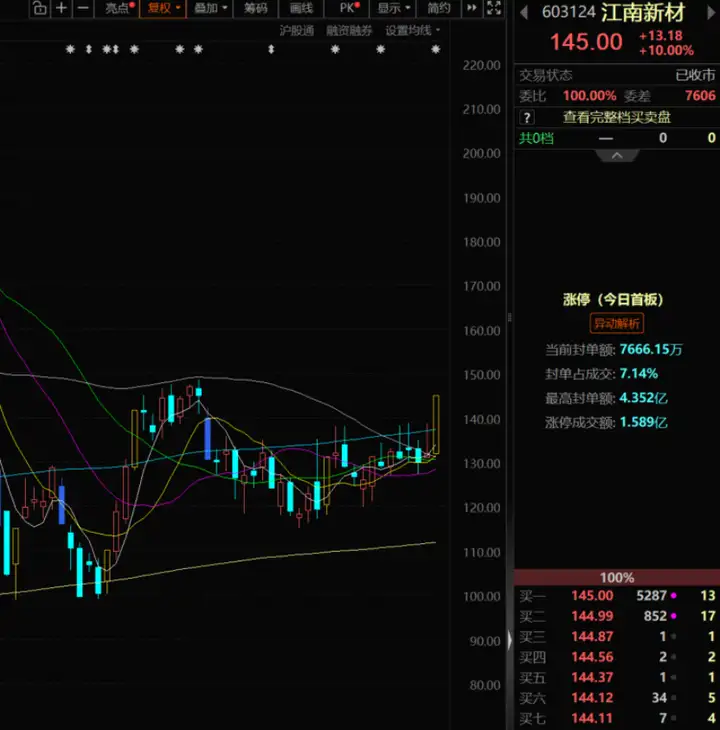
行情上,公司今日涨停。
(2)研报深度复盘(华福证券、天风证券):铜粉量价齐升
①铜粉、铜球均属于PCB生产用阳极耗材,通过与药水反应释放铜离子,再经还原反应形成铜层附着于PCB板;铜球受精度限制主要用于普通单双面板,铜粉粒度更细,适用于高多层、mSAP等高阶PCB场景。全球电子级铜粉2026年需求约20余万吨,2027年预计增至约25万吨,高阶PCB需求持续释放下,中期铜粉需求可达大几十万吨。
②公司2026年7月新增3万吨铜粉产能,考虑部分超产潜力,有效年化产能约7万吨,按国内行业产能测算市占率可达四成以上;上半年产能利用率达120%。6月行业供需趋紧,公司通过取消客户折扣,铜粉加工费变相提价5-10%,若高阶PCB需求继续释放、行业供需保持偏紧,中期仍有提价可能。
③液冷板业务上,公司利用原有新能源汽车IGBT精密制造厂区切入,现阶段主要承担CNC加工、清洗和电镀,焊接由科创新源负责;2025年已批量供应母胚、母排等半成品,2026年起承接的工序继续增加,产品价值量相应提升。考虑到液冷板漏液责任可能来自焊接工艺或材料质量,客户更倾向一体化供应,后续公司不排除进一步补充焊接能力。公司已公告投资9亿元建设液冷板项目,预计实际潜在产值可达50-60亿元,2026年有望实现业务从0到1突破,2027年开始大批量出货。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。