


灿芯股份:卡位国产AI算力核心枢纽,估值重塑打开十倍空间
灿芯股份作为国内领先的提供一站式芯片定制服务的集成电路设计服务企业,定位于新一代信息技术领域,致力于为客户提供高价值、差异化的芯片设计服务。在当前国产算力代工崛起的浪潮下,公司正迎来史无前例的产业机遇。
一、 核心卡位:填平设计与代工鸿沟的“卖水人”大型互联网厂商和系统公司在自研AI加速芯片(ASIC/GPU)时,从芯片架构设计到最终晶圆制造之间存在巨大的技术门槛。灿芯股份通过深厚的“大型SoC定制设计技术”与“半导体IP开发技术”,成功构筑了系统厂商与晶圆代工厂之间的桥梁。
市场主流观点认为,公司深度绑定中国大陆规模最大的晶圆代工厂,在国产算力产业链中扮演着与海外巨头同等重要的角色。随着国内晶圆代工先进制程产能的不断扩张和工艺节点向下的推进,公司作为核心配套服务商,其业务确定性将得到全面强化。

二、 订单充沛与流片激增,构筑业绩反转基石
受阶段性客户需求波动影响,2025年上半年公司实现营业收入2.82亿元,但从前瞻性指标来看,公司基本面正在强劲蓄力:
在手订单极其充沛:截至2025年6月30日,公司在手订单合计金额达到8.61亿元,其中芯片设计业务在手订单3.07亿元,芯片量产业务在手订单5.54亿元,为未来的业绩释放提供了强有力的支撑。流片验证项目大幅激增:2025年1-6月,公司完成流片验证的项目数量高达130个,同比大幅增加80.56%。芯片设计业务的快速突破和流片数量的暴增,为公司后续量产业务收入的爆发奠定了基础。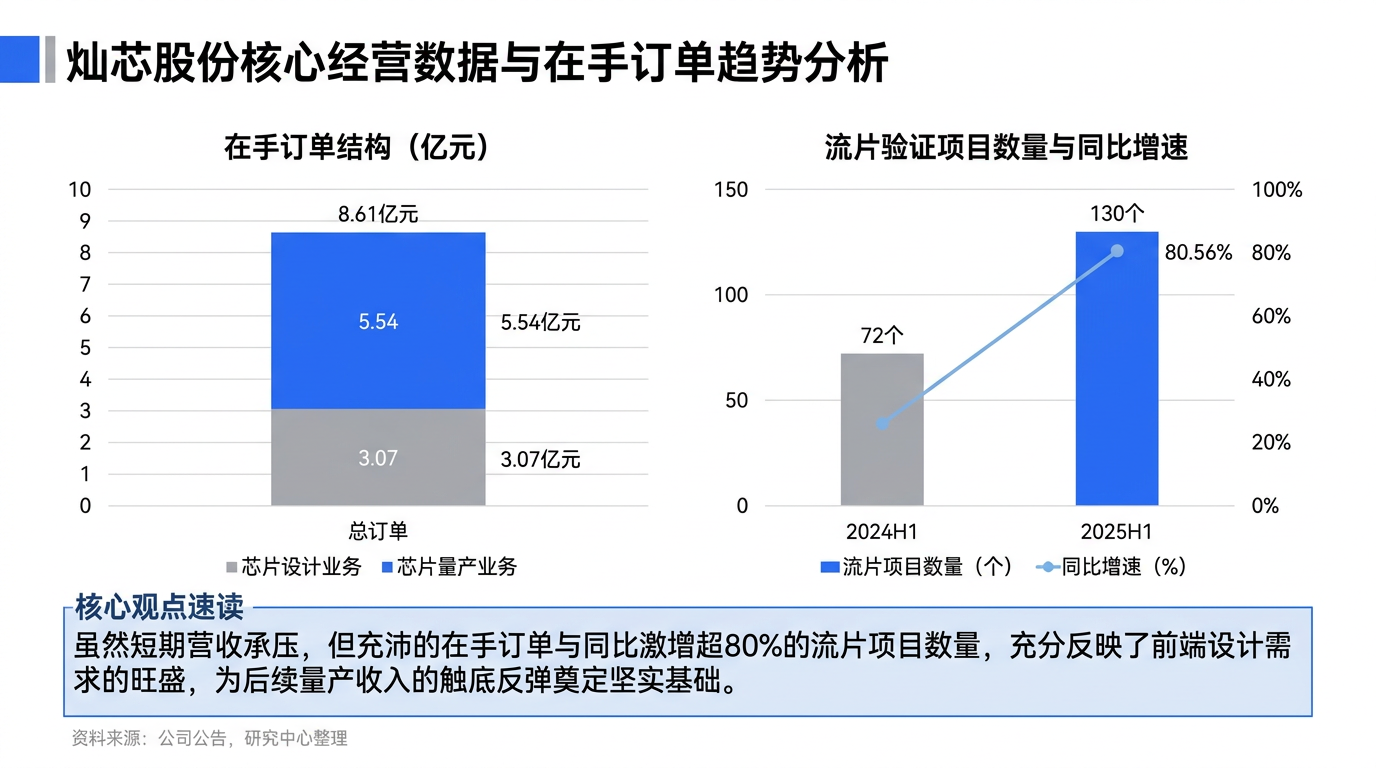 三、 “IP+平台”战略深化,抢占前沿科技高地
公司在研发端保持高压强投入,2025H1共发生研发费用9141.75万元,同比增长43.25%。通过持续围绕“IP+平台”开展工作,公司在多个新兴赛道取得重大突破:
高速接口IP护城河深厚:在人工智能、数据中心强劲需求驱动下,公司基于28HKC+工艺平台的DDR、SerDes、PCIe、MIPI等高速接口IP已完成验证并实现量产交付,同时基于22nm工艺平台的DDR5 IP已完成架构验证,深度融入AI计算等高性能领域。前瞻布局先进封装(Chiplet):公司已开展基于28nm工艺平台的28Gbps SerDes IP的设计开发,并结合3D封装技术优化IP互连效率,适配Chiplet架构对高带宽、低延迟的需求,赋能客户异构集成设计。车规级平台加速落地:自研车规MCU平台采用双核冗余及锁步核等高可靠性设计,2025年第一季度已进入流片环节,并顺利完成点亮测试和基本功能验证。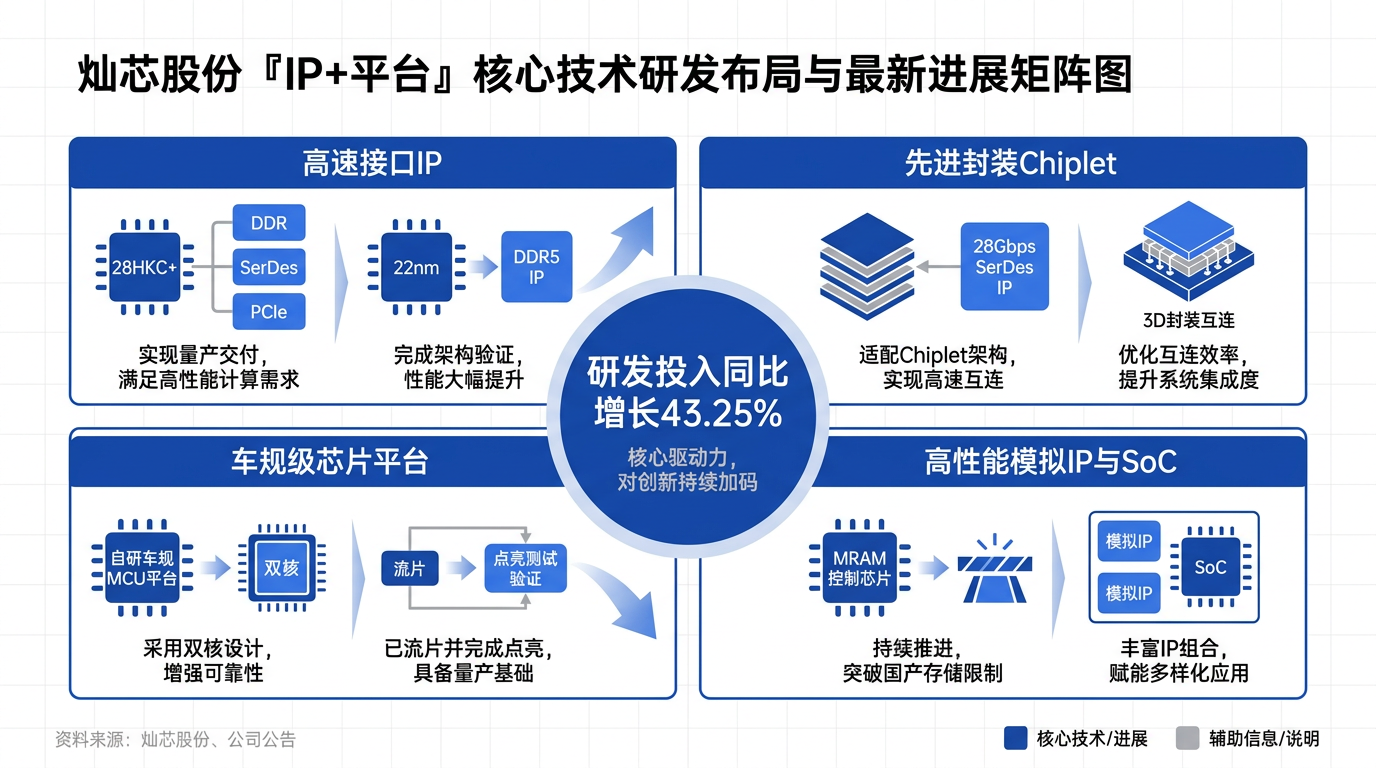 四、 对标海外巨头,千亿赛道孕育十倍重估潜力
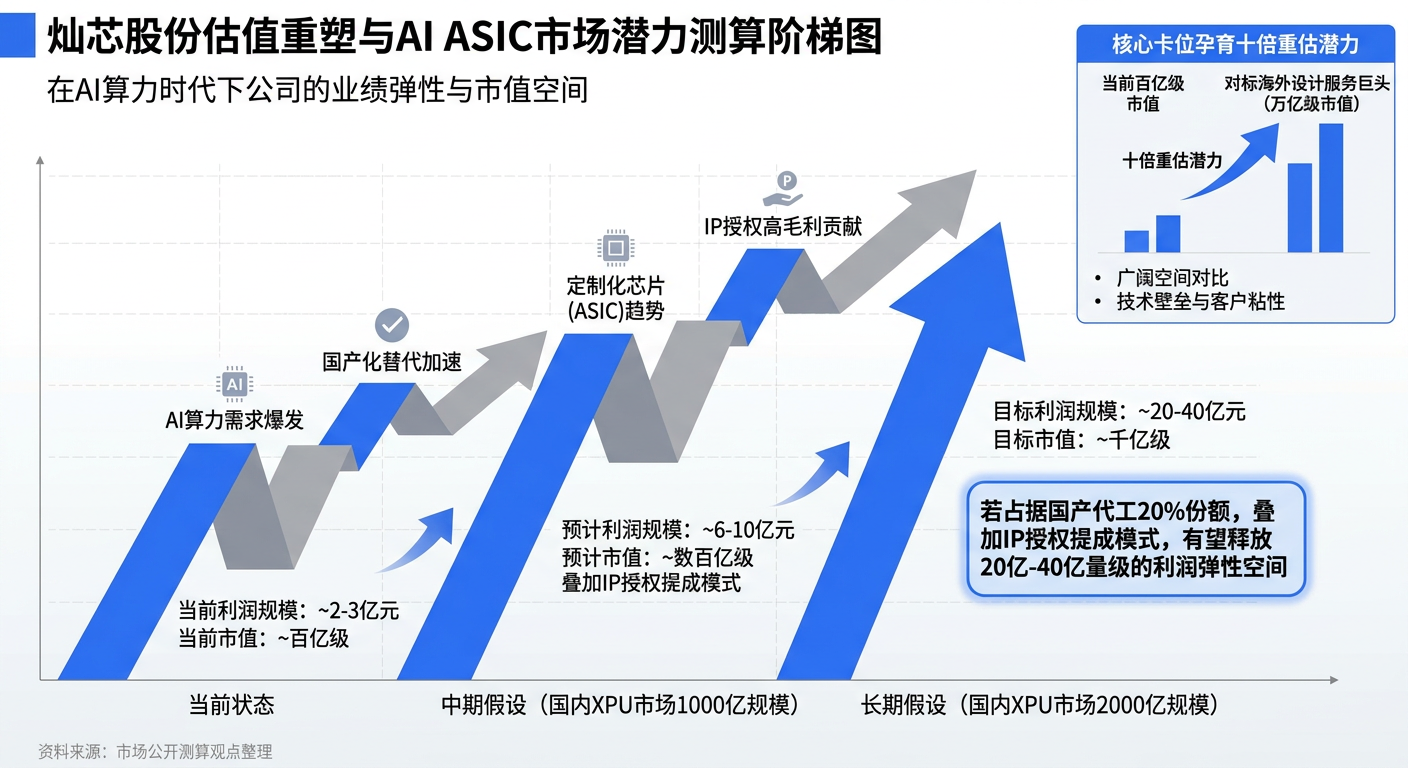
从产业宏观叙事的视角来看,人工智能ASIC的大规模爆发正推动整个设计服务赛道迎来超级周期。市场前瞻分析认为,灿芯股份的业务模式与海外芯片设计服务巨头(如博通、Marvell等)高度相似,其核心成长源头来自挂靠代工厂产能的提升与先进工艺的演进。
未来,随着国内智算中心建设的提速以及互联网大厂XPU自研比例的上升,国产ASIC的代工需求将呈现指数级增长。基于当前百亿级别的市值基数,一旦国产先进制程产能的大规模商业化落地并在灿芯体内实现高比例的利润转化,公司有望迎来极其强烈的业绩与估值“双击”。这种在极高景气度赛道中的稀缺卡位,赋予了灿芯股份极大的长线十倍增长潜力。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。