——每日5分钟,读懂市场核心信号——
昨日双创指数大幅回调,不少人还陷在调整带来的低落情绪里,今日盘面便上演了市场标准深 V 形态,多空情绪完成快速切换。
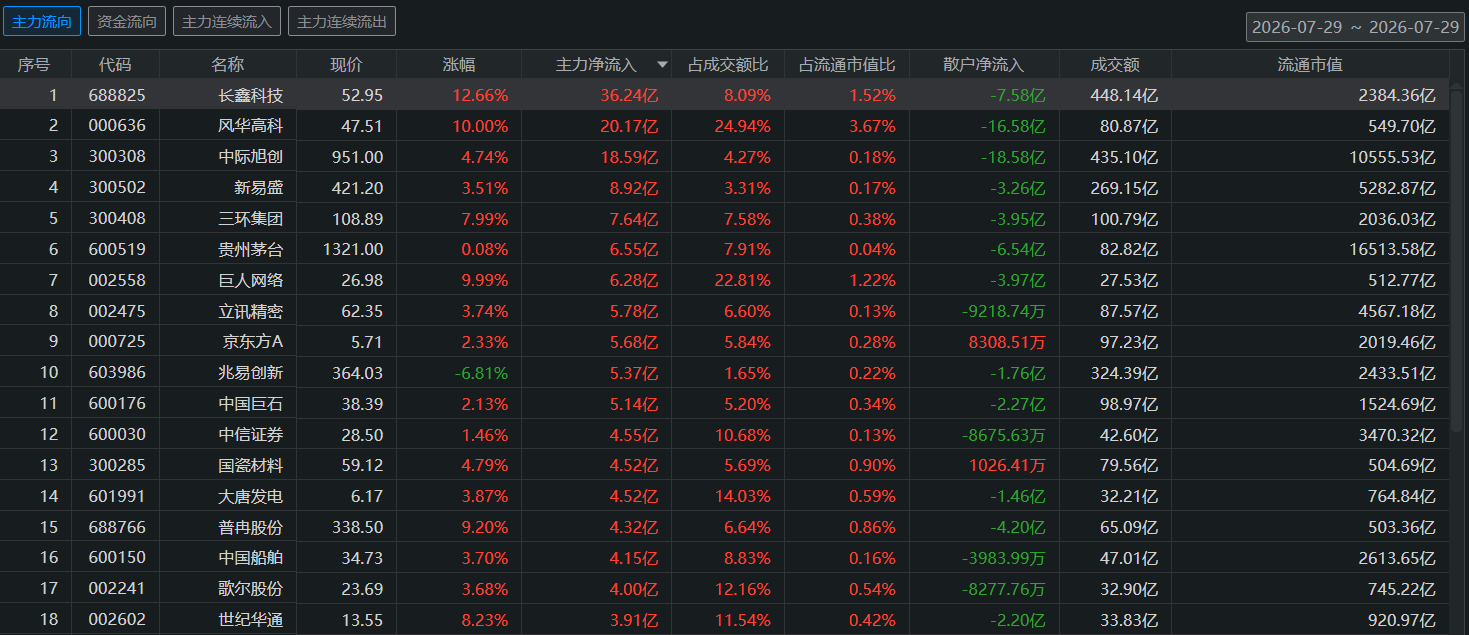
上证指数收涨 0.40%,报 3828.47 点;深证成指上涨 1.10%,报 13658.44 点;创业板指收涨 1.55%,报 3378.70 点。今日行情的看点不在于收盘点位,而在于全天多空力量的拉锯变化。成交端同步释放积极信号,两市全天成交额 2.31 万亿元,较前一交易日放量 2700 余亿,增量资金进场承接迹象明显。赚钱效应显著修复,全市场超 4200 只收红,80 余家封板,市场广度明显回暖。
1.宽基 ETF 持续大额净流入,机构底部布局信号明确7 月28日市场震荡调整期间,古票型 ETF 单日净流入规模突破 270 亿元;纵观整月,7 月以来全市场古票 ETF 累计净流入已超 4100 亿元。7月29日,多只主流宽基 ETF 成交再度显著放量。场内并非散户短期博弈,机构资金借道指数产品持续分批布局,在市场情绪低迷阶段持续吸纳筹码,是今日午后反攻的底层资金支撑。2.长鑫科技纳入 MSCI 指数,被动增量资金有望持续流入长鑫科技正式纳入 MSCI 中国全古票指数,该指数嵌套于全球标准指数体系,全球跟踪该指数的被动型基金,将按照权重配置相关标的,持续带来长线增量资金。上市仅三日便纳入国际主流指数,外资对国内存储芯片产业的认可度可见一斑。7 月28晚间,多家 A市公司集中披露 2026 半年报预告、正式财报与经营快报,储能、医疗、芯片等多条高景气赛道,多家企业业绩实现大幅增长。另,多家上市公司同步推出大额古份回购、实控人及高管增持计划。产业资本真金白银增持自家古份,侧面印证企业管理层认可当前古价的中长期配置价值。4. SK 海力士财报落地,半导体板块迎来预期纠偏SK 海力士公布二季度经营数据:营收 79.32 万亿韩元(折合 543 亿美元),同比增长 257%,环比提升 51%;营业利润 60.54 万亿韩元(折合 420 亿美元),同比增幅接近 557%。单看经营数据,行业景气度依旧在线,但整体业绩不及市场此前过高的一致预期,这也是今日半导体赛道持续承压的核心逻辑。并非行业基本面出现拐点,而是前期市场把乐观预期打得过满,资金进入估值消化、预期重新校准阶段雪球。
今日港市表现较 A市更为强势,走出放量上行行情。恒生指数大涨 1.96%,收盘站上 25807.92 点;恒生科技指数涨幅达 2.84%,报 4864.73 点,全天成交额显著放大至 3122 亿港元。板块层面,汽车产业链领涨大盘:理想汽车涨幅接近 10%,零跑汽车涨超 9%,奇瑞汽车、吉利汽车同步大幅走高;互联网权重股同步回暖,腾讯控股上涨 4.29%,收报 466.4 港元。港股已连续多日震荡抬升,今日再度放量拉升,A市、港市同步回暖。
28日美市收盘,三大指数走势分化,市场资金出现明显风格迁徙。道琼斯工业指数大涨 1.03%,报 52747.32 点;标普 500 小幅上涨 0.21%,报 7428.78 点,再创收盘历史新高;纳斯达克指数小幅下跌 0.22%,报 24876.91 点。资金偏好清晰转变:资金逐步从高估值科技成长板块流出,转向业绩确定性更强的传统价值权重。费城半导体指数单日暴跌 4.49%,芯片赛道集体承压:闪迪大跌超 14%,古价较高点近乎腰斩;康宁、Coherent、SK 海力士、美光、AMD 等一众芯片企业跌幅普遍超过 8%。大型平台科技走势分化,苹果小幅上涨近 1%,股价再度刷新历史新高,总市值逼近 5 万亿美元;谷歌、微软同步收涨。美市盘面传递的逻辑与今日 A 市高度契合:市场资金逐步抛弃透支远期故事、估值处于高位的 AI 算力赛道,转向当下业绩兑现确定性更强的板块,全球资本市场同步完成一轮资金审美切换财富号。
五、全球市场关键观察窗口:美联储利率决议 + 科技巨头财报双重大考7 月30日凌晨 2 点,美联储将公布最新利率决议,当前市场预期分歧极大。芝商所美联储观察工具数据显示,市场定价维持当前利率不变的概率约七成,加息概率三成;一周前市场加息预期仅 12%,如今 7 月加息预期升至 38%,9 月加息预期更是高达 82%。机构观点分化:摩根大通预判美联储维持利率不变,但本次议息会议或出现至少两票鹰派反对;路透调研 104 位经济学家,全部预测本次维持利率不变;城堡证券则发出预警,本次决议存在超预期政策变动的可能性。本次议息会议被业内称为多年来不确定性最高的一次,全球各类风险资产,都在屏息等待政策落地。2. 科技巨头财报落地,7250 亿 AI 资本开支迎来验证期微软、Meta 将于 7 月 29 日盘后披露财报,苹果、亚马逊财报则在 7 月 30 日公布。机构测算,2026 年全球五大云服务商全年资本开支总额将突破 7250 亿美元,对比 2025 年 4120 亿的规模,同比激增 77%。海量资金持续投向 AI 基础设施,各家企业财报及电话会议,将成为检验 AI 产业链需求景气度的关键窗口。Meta 此前已上调 2026 全年资本开支区间至 1250-1450 亿美元;苹果则选择轻量化资本投入,更多依托谷歌云基础设施开展业务。四份巨头财报将直接指引全球 AI 产业链短期方向:若企业上调全年资本开支指引,算力、半导体赛道有望迎来修复行情;反之,高位科技赛道或将延续估值消化。
放量修复确认增量进场:今日成交 2.31 万亿,较前一日放量 2700 亿,并非存量资金博弈下的小幅反弹,场外资金进场承接力度充足;ETF 持续大额净流入:7 月古票 ETF 累计净流入超 4100 亿,机构资金在市场调整区间持续底部布局,中长期资金托底明确;市场广度全面修复:全天超 4200 只上涨,不再是少数权重独自拉动指数,绝大多数个股同步回暖,普涨行情带来情绪全面修复。声明
文章内容基于公开信息整理,不构成投资建议,股市有风险,入市需谨慎。本贴用于记录个人成长,不忘初心方得始终,投资有风险,入市需谨慎!![]()
![]()
![]()
![]()
![]()
![]()
![]() 否极泰来,长鑫定调
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。