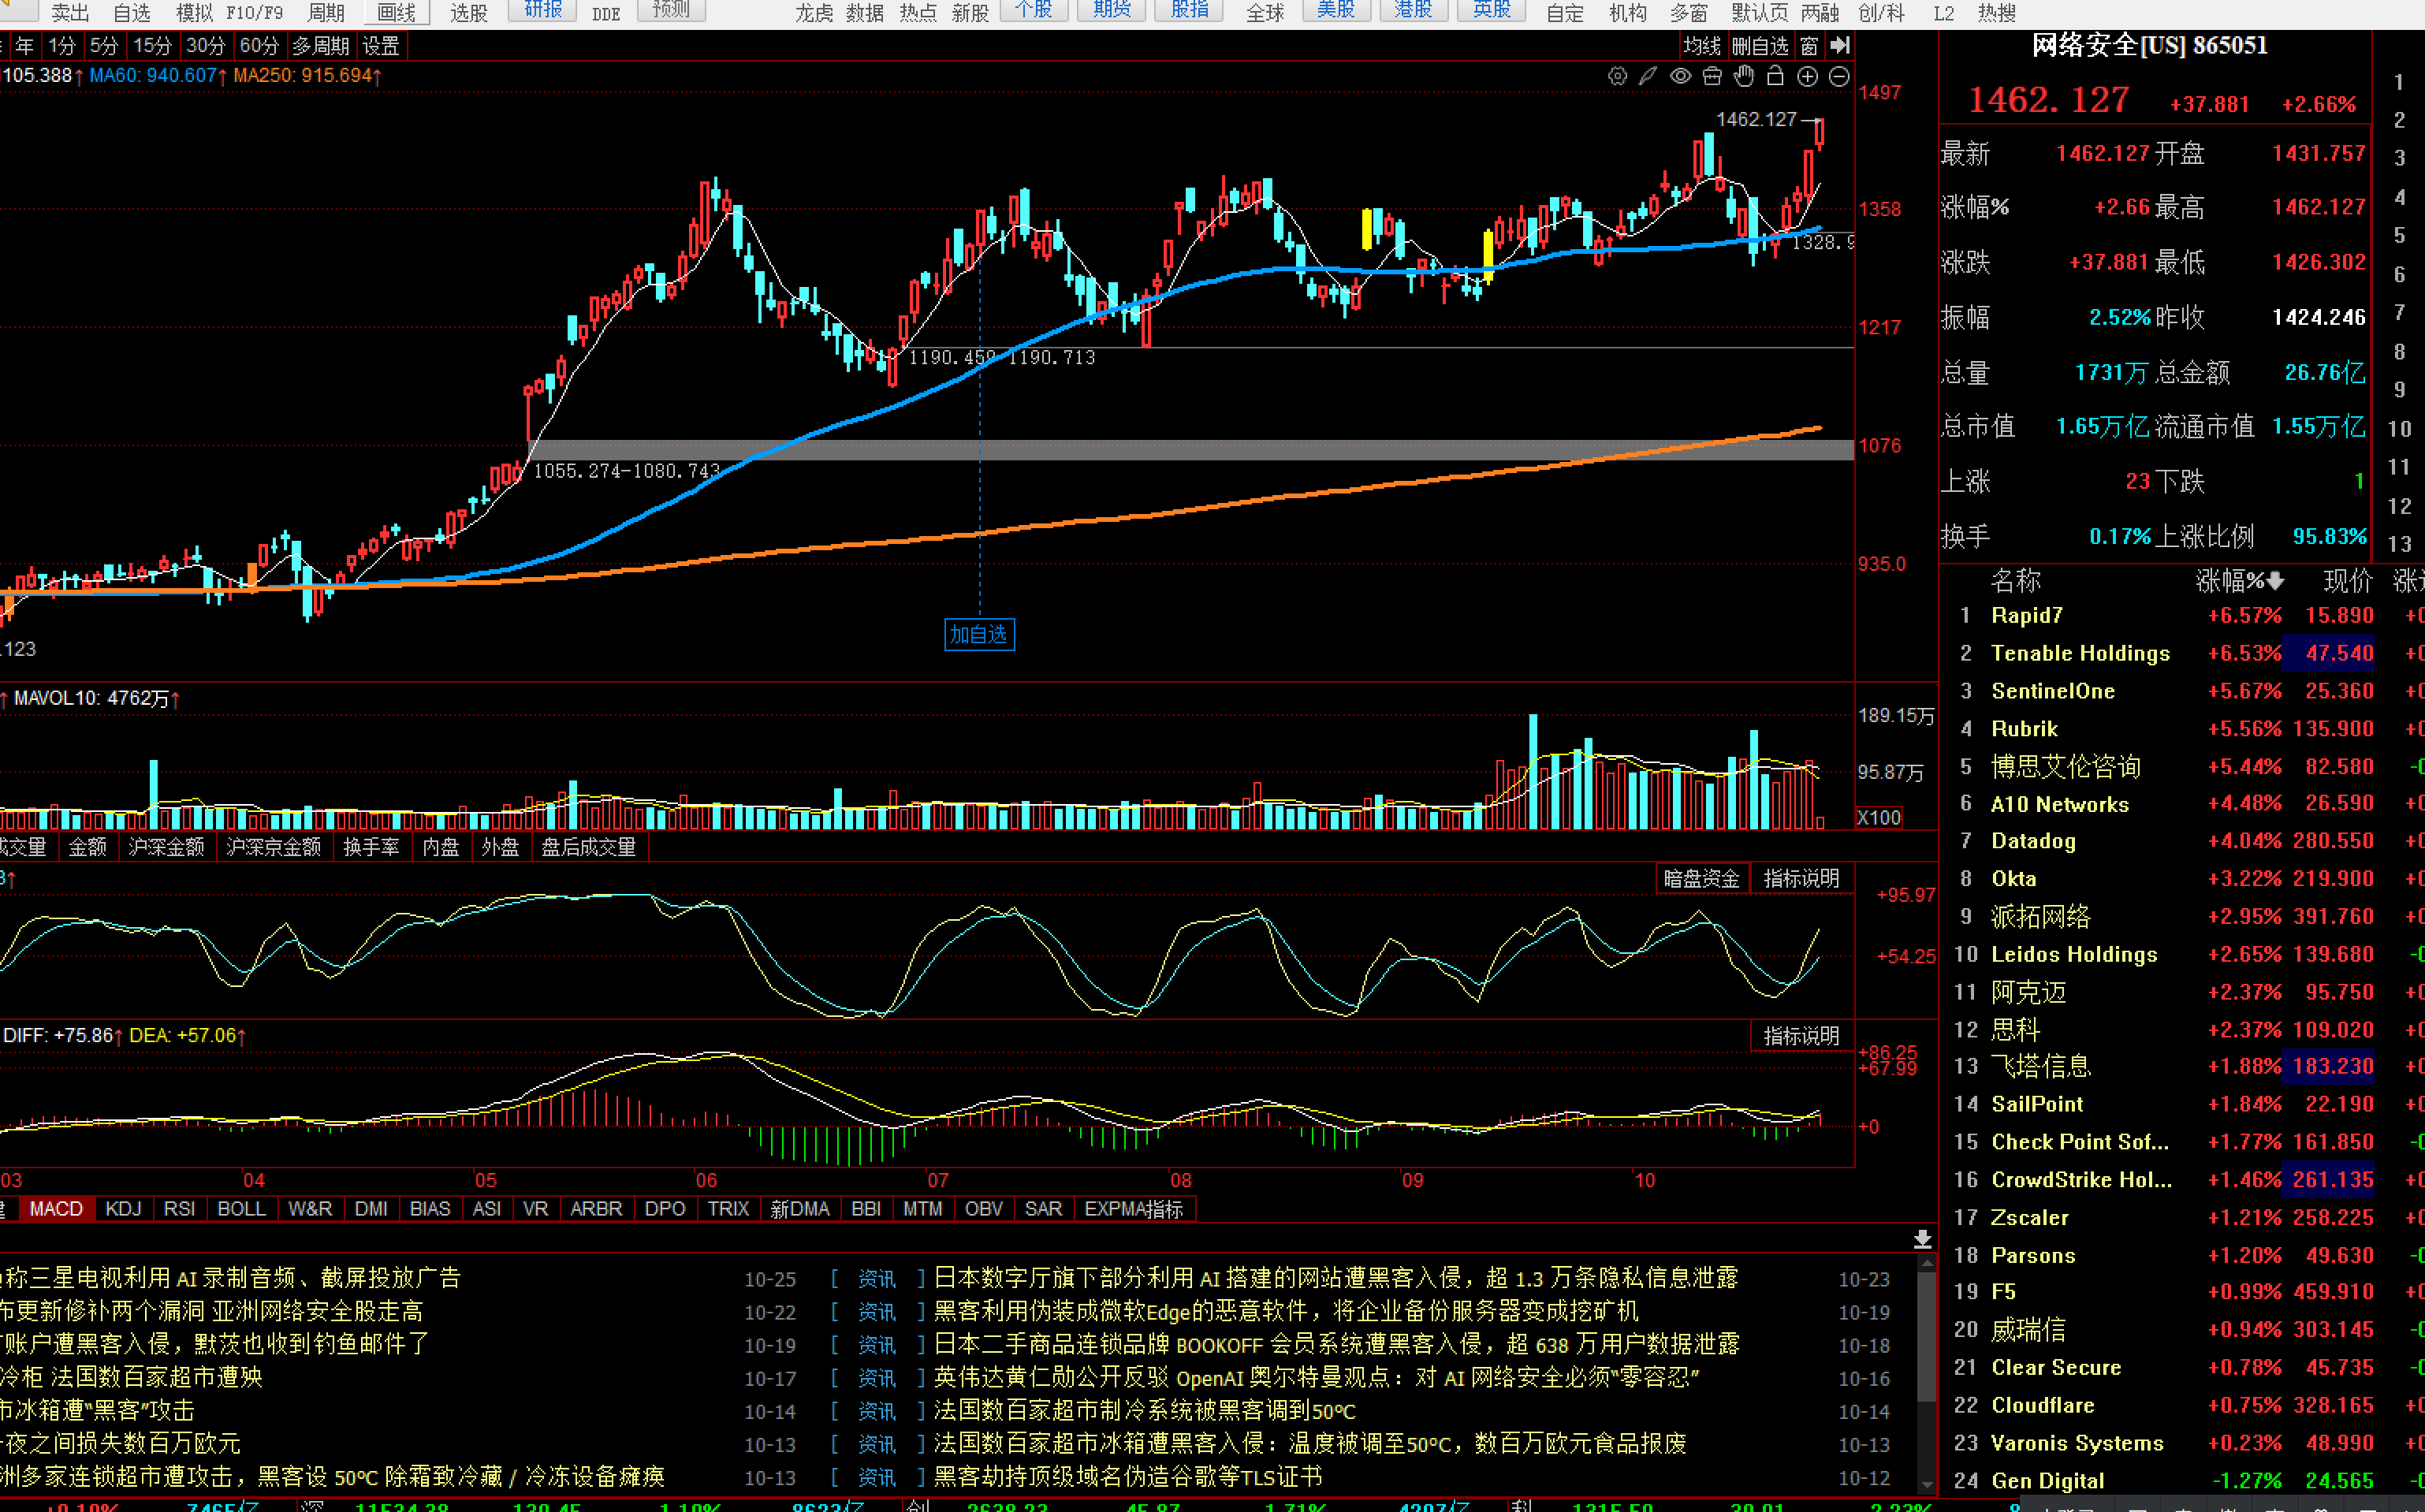
美国为了在ai上得到绝对的控制,会制造各种安全事故以便他们能把ai的规则牢牢的控制在美国手里!
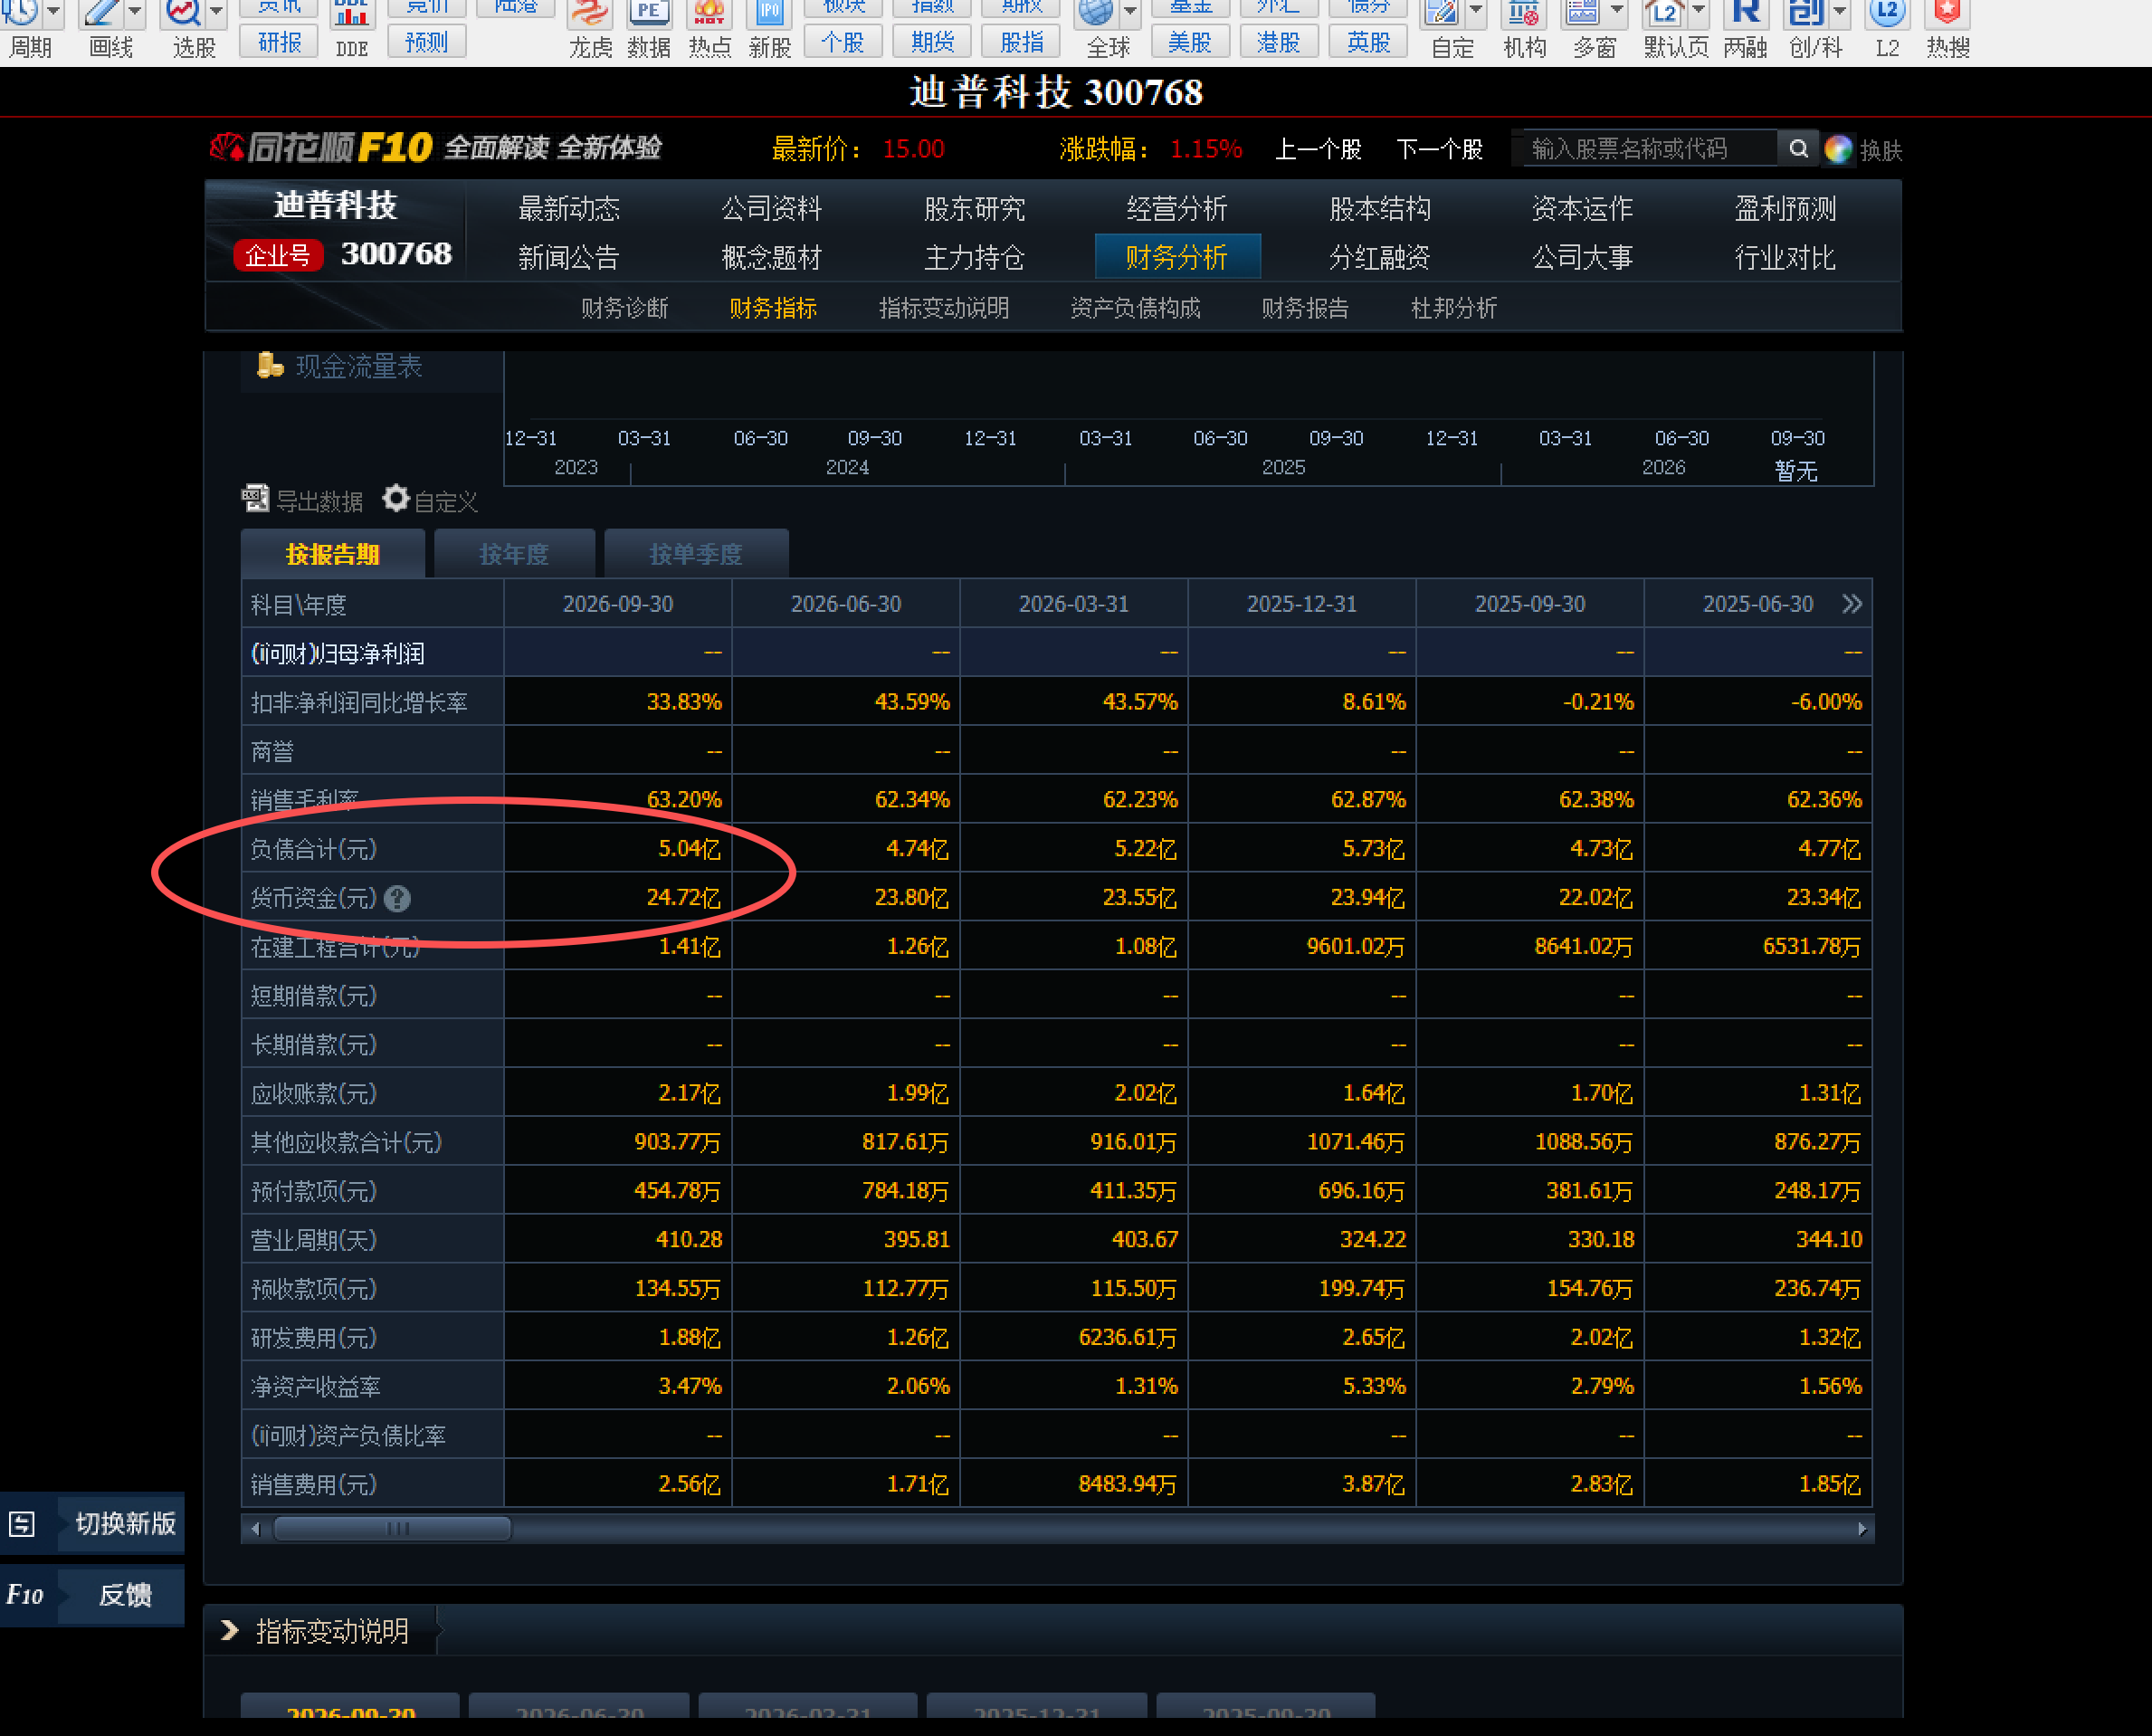
迪普科技低位大牛 持有大量现金业绩稳定 暴雷是不可能的
min主党(相比共和党“松绑优先”路线)对 AI 行业是“战略加码 + 强监管并行”,利好主要在“国家战略定位、基础设施、人才、应用落地、生态规则”这几个层面,不是单纯放任野蛮生长。
1. 把 AI 当成“不能输”的国家战略,联邦资源持续投入
延续《芯片与科学法案》逻辑:补贴本土半导体、先进封装、AI 数据中心,把算力底座留在美国。
拜登式行政令思路:联邦土地+能源部/国防部场地给 AI 基建用,配套清洁能源,把 AI 和电网、国防、科研绑定。
对华继续“小院高墙”,但美国本土 AI 链(芯片、云、模型、安全审计)拿得到长期国防与政府采购订单。
2. 清洁能源+数据中心:利好“合规算力”和存量产能
m主党推“AI 数据中心必须配清洁能源/承担电网成本”,短期拉长审批,但:
利好已建成/在建存量数据中心(稀缺性提升,算力租金有支撑)
利好核电、储能、电网升级、液冷、节能算力方案
倒逼“绿电+AI”一体化项目,而不是纯囤 GPU
3. 移民与人才:对 AI 实验室更友好
温和合法移民路线:简化高技能签证(H-1B、O-1、OPT 延续),对依赖海外人才的 OpenAI/Anthropic/谷歌/斯坦福系实验室是实质利好。
共和党路线更偏“赶人+战备”,min主党路线更保“全球脑力的吸力”。
4. 监管框架清晰化:利好大厂合规、企业级 AI、垂直应用
min主党要“审计+安全上报+反歧视+模型卡”,不是禁模型,而是把责任边界写清楚:
金融、医疗、政务、教育等受监管行业更容易采购“可审计 AI”
做合规、评测、红队、数据治理、模型监控的第三方服务直接受益
闭源前沿模型有安全壁垒,但开源生态若符合审计也可跑通
5. 开源与中小初创:有“规则保护”红利,也有出口限制风险
min主党内部对开源有分歧:左翼怕失控,主流派(含产业游说)认“开放权重=美国生态领导力”。
若克制住极端限开源提案:利好 Hugging Face 系、微调层、AI 应用初创、边缘部署。
但对中国模型/权重出口管制不会松,甚至更“规则化”,对中国 AI 出海是合规成本,对美国本土开源栈是生态红利。
6. 应用层比“堆算力”更受重视
min主党偏好:AI 用于公共医疗、气候、教育、无障碍、劳工再培训、政府效率。
利好:
行业 AI(法律/生物/政务/电网/医疗)
AI 安全、隐私计算、合成数据
劳动力再培训与“AI+人”工作流,而不是纯替代叙事
7. 资本与估值:短期分化,长期降低政策不确定性
横扫国会情景下:短期压制“无限扩产”的云厂 CAPEX 预期,利好存量算力稀缺资产;
但长期给行业一个可预期框架:利率、采购、合规、电网成本可建模,反而利于长线资金配 AI 基建链。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。